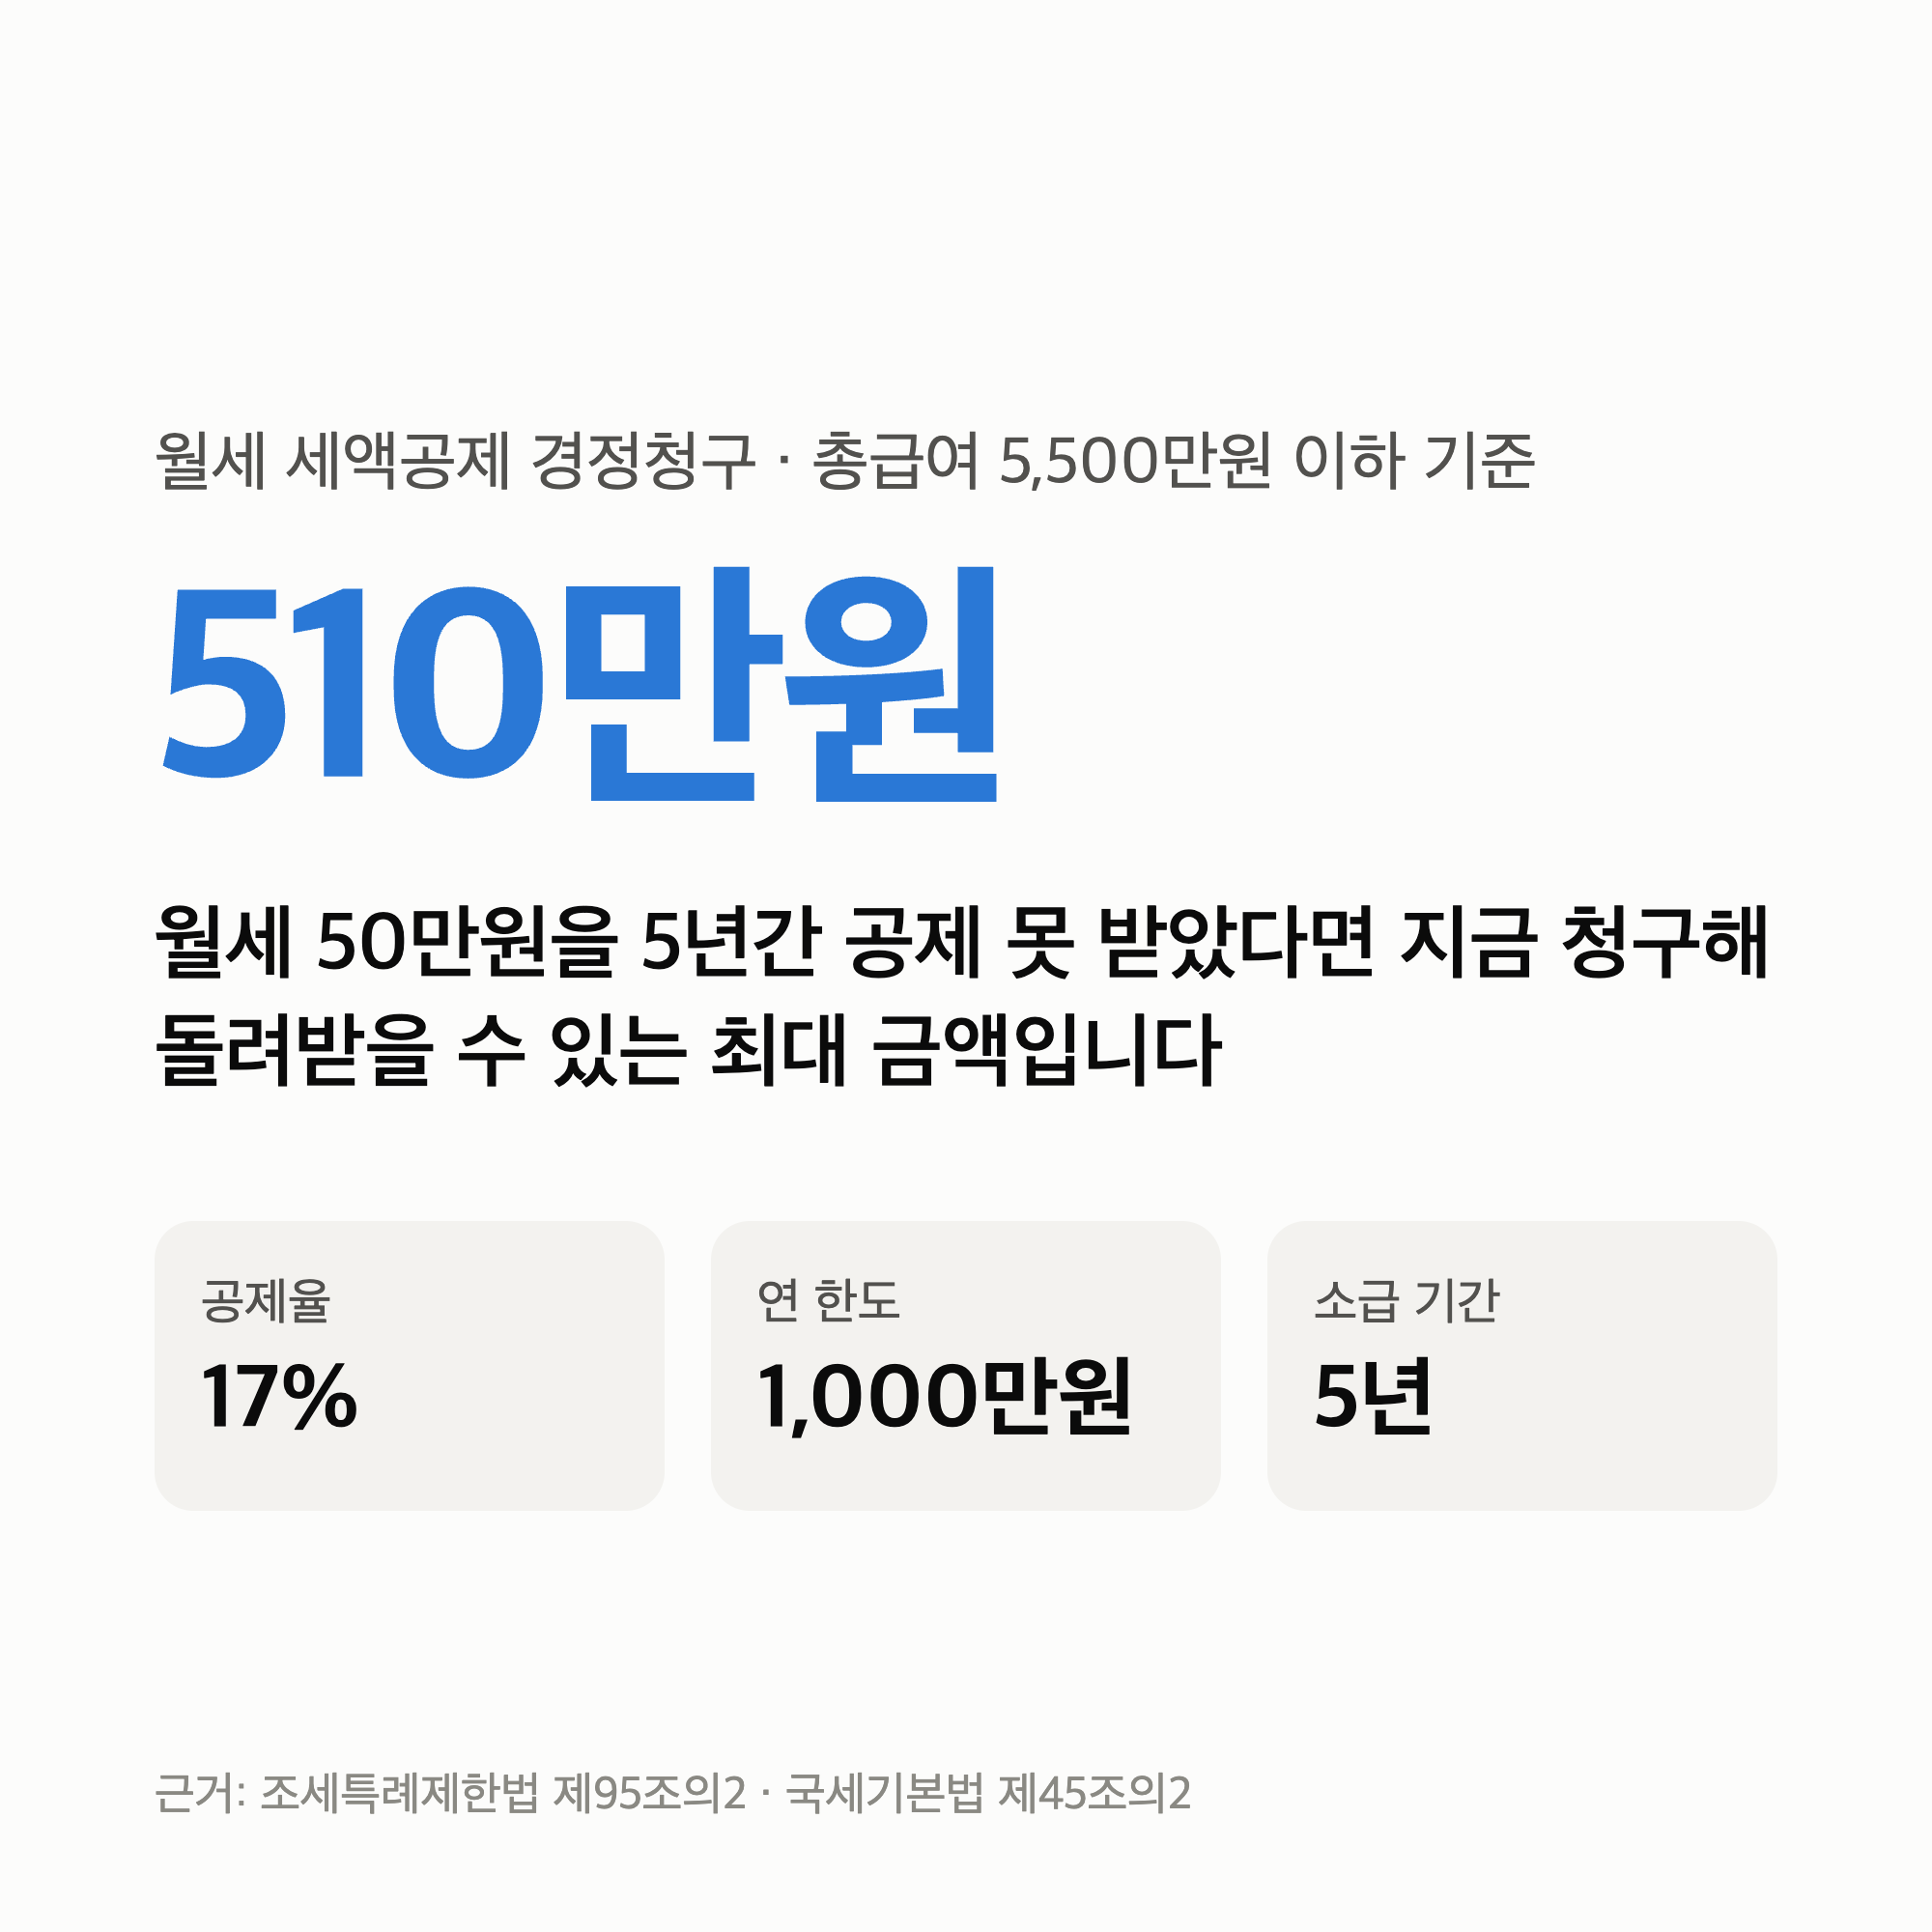
월세 세액공제 경정청구는 연말정산 때 놓쳤어도 5년 안이면 다시 청구할 수 있습니다. 월세 50만원을 5년 내내 공제받지 못했다면 최대 510만원입니다.
지금까지 한 번도 넣지 않았다면, 지금이 가장 많이 돌려받는 시점입니다.
이 글은 조세특례제한법 제95조의2와 같은 법 시행령 제95조, 국세기본법 제45조의2 원문을 그대로 놓고 계산한 표입니다.
공제율은 15%, 총급여 5,500만원 이하면 17%입니다. 연 한도는 월세 1,000만원까지입니다.
월세 세액공제 경정청구가 되는 조건
법이 정한 요건은 네 가지입니다.
주택 보유
과세기간 종료일 현재 무주택 세대의 세대주 — 세대주가 공제를 받지 않으면 세대원도 가능합니다
소득
총급여 8,000만원 이하 근로자 (종합소득금액 7,000만원 초과자는 제외)
주택 크기
국민주택규모(전용 85㎡) 이하 또는 기준시가 4억원 이하 — 오피스텔과 고시원도 포함됩니다
세대 판정에는 한 가지 함정이 있습니다. 시행령은 거주자와 배우자를 생계를 달리하더라도 동일한 세대로 본다고 정하고 있습니다. 배우자가 집을 갖고 있으면 따로 살아도 무주택 세대가 아닙니다.
자녀나 손자녀가 3명 이상이면 주택 면적 기준이 100㎡ 이하로 넓어집니다.
월세액별로 얼마를 돌려받나
공제율은 총급여로 갈립니다. 5,500만원 이하면 17%, 8,000만원 이하면 15%입니다.
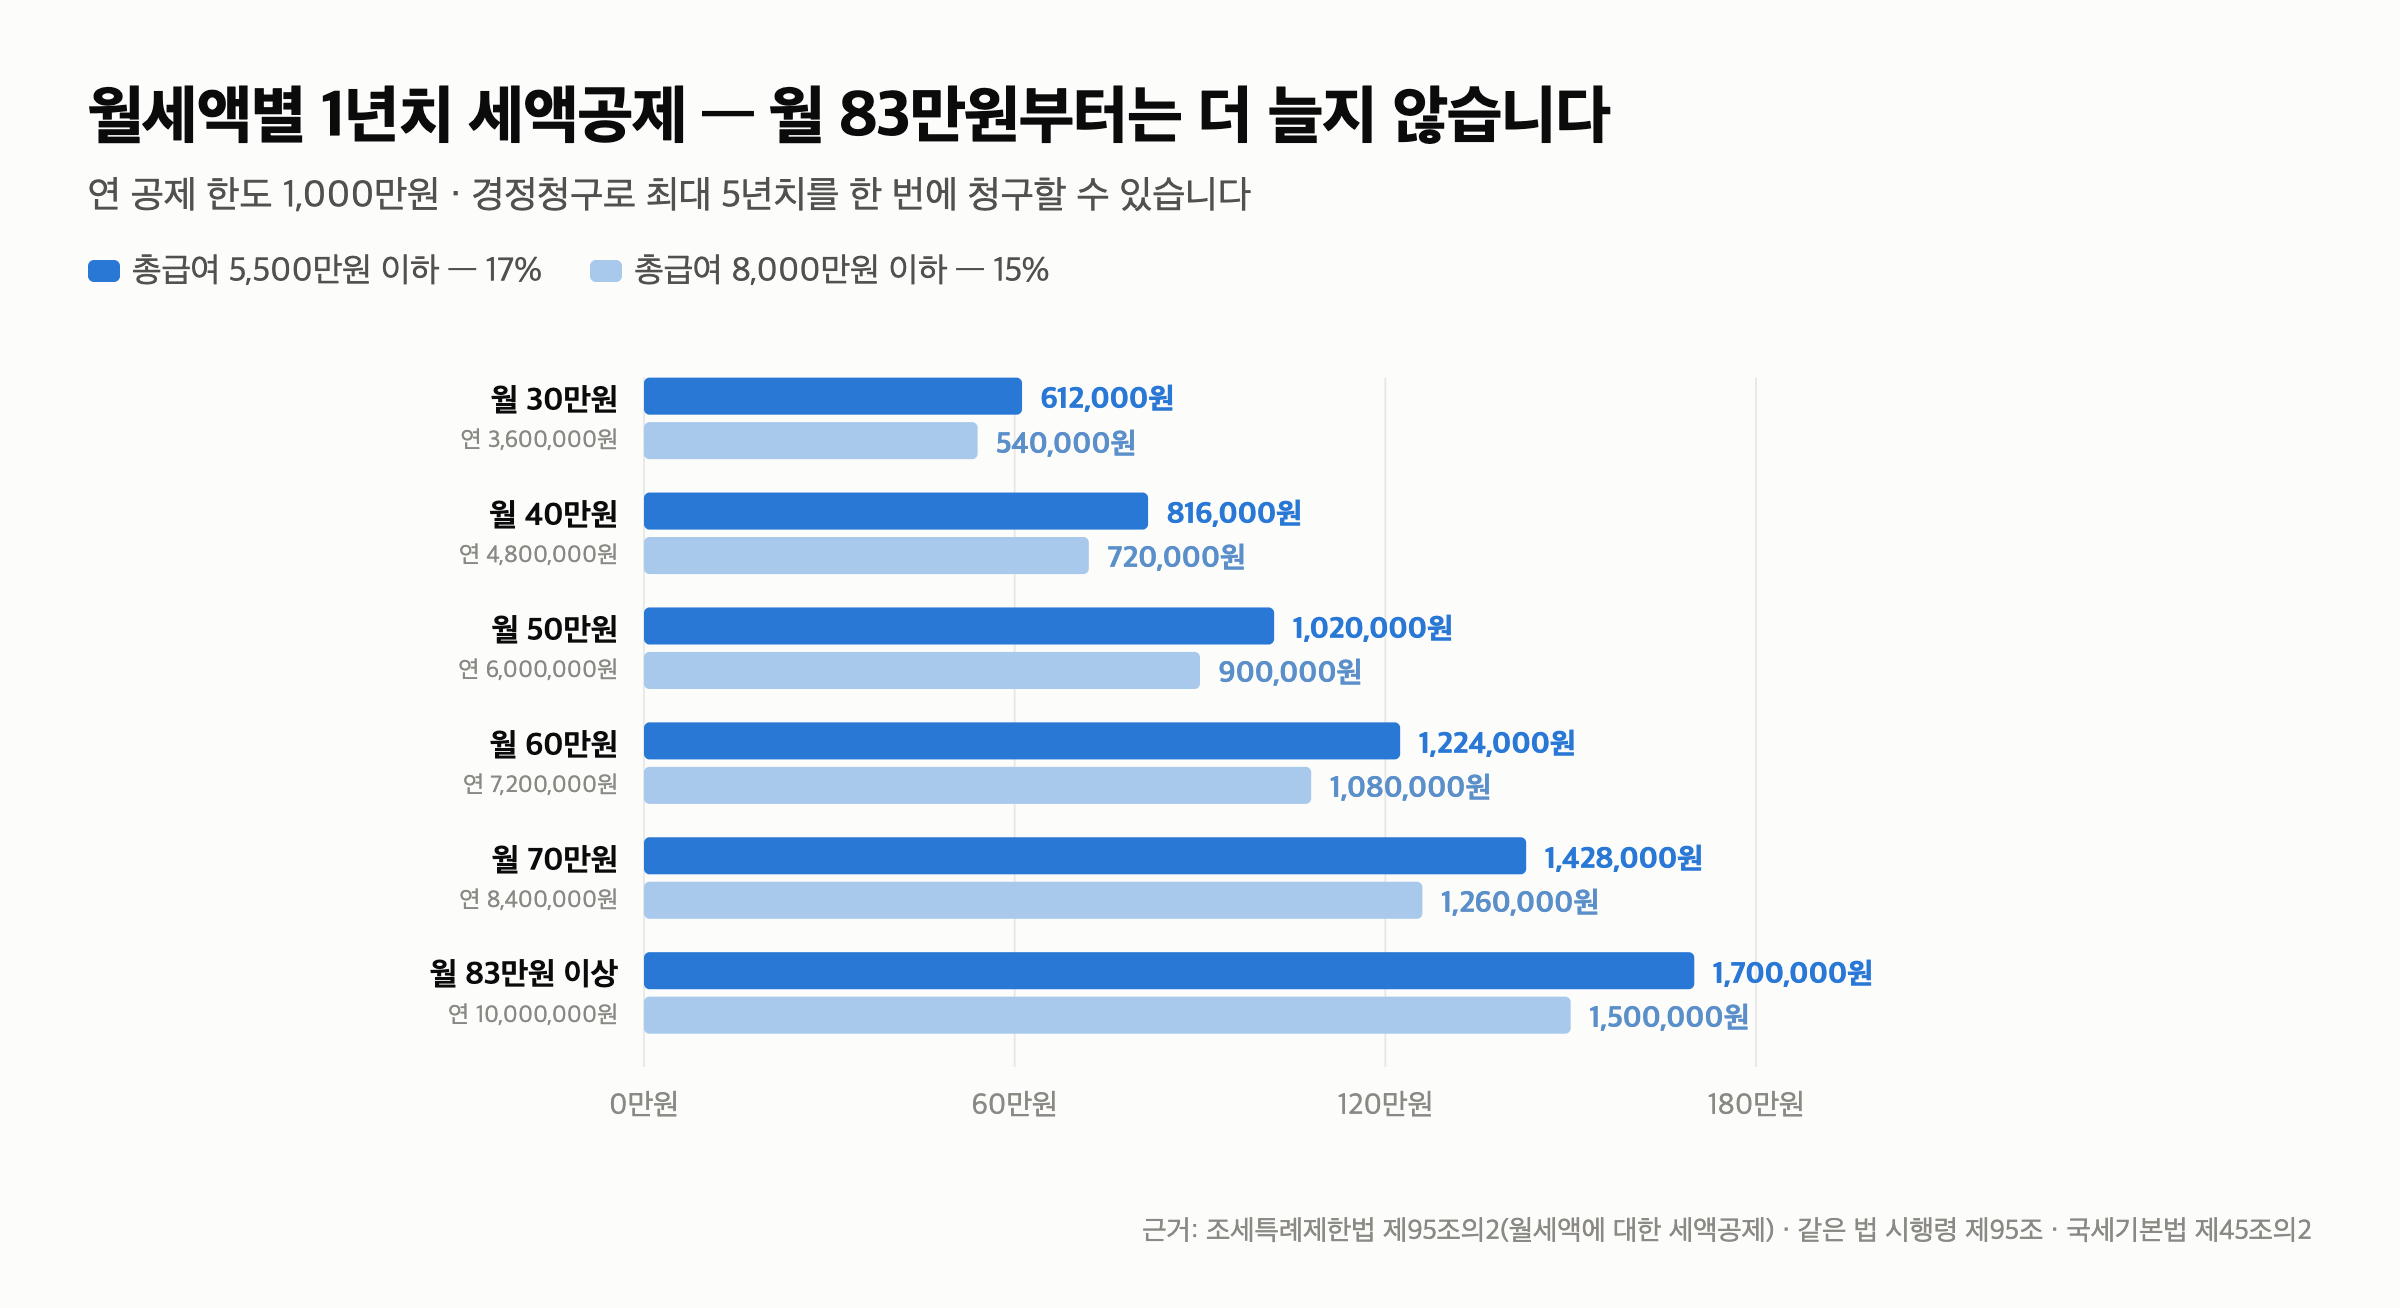
| 월세 | 17% 구간 | 15% 구간 |
|---|---|---|
| 30만원 | 612,000원 | 540,000원 |
| 50만원 | 1,020,000원 | 900,000원 |
| 70만원 | 1,428,000원 | 1,260,000원 |
| 83만원 이상 | 1,700,000원 | 1,500,000원 |
월세 83만원부터는 공제액이 더 늘지 않습니다. 연 한도가 1,000만원이라 월 833,333원에서 멈춥니다. 월세 100만원을 내도 공제는 83만원 낸 사람과 같습니다.
5년을 모두 놓쳤다면 이 금액에 5를 곱합니다. 월 50만원에 17% 구간이면 510만원, 15% 구간이면 450만원입니다.
세액공제와 소득공제는 돌려받는 돈이 다릅니다
여기서 오해가 자주 생깁니다. 월세는 세액공제입니다.
소득공제는 과세표준을 줄여서 세율만큼만 아끼지만, 세액공제는 계산된 세금에서 그 금액을 그대로 뺍니다. 월세 600만원의 17%인 1,020,000원은 세율과 관계없이 통째로 줄어드는 세금입니다.
다만 낸 세금보다 많이 돌려받을 수는 없습니다. 결정세액이 0원인 사람은 공제받을 세금 자체가 없습니다.
Q&A — 월세 세액공제 경정청구에서 많이 묻는 3가지
Q1. 집주인 동의가 필요한가요?
필요하지 않습니다. 임대차계약서와 계좌이체 내역처럼 월세를 냈다는 증빙이 있으면 됩니다. 현금영수증을 못 받았어도 청구할 수 있습니다.
Q2. 전입신고를 안 했으면 안 되나요?
법은 임차한 주택에 주민등록이 되어 있을 것을 요구하는 구조입니다. 전입신고가 늦었다면 그 이후 기간만 대상이 됩니다.
Q3. 5년은 언제부터 세나요?
법정신고기한이 지난 후 5년입니다. 근로소득 연말정산분은 다음 해 5월 종합소득세 신고기한이 기준이 되므로, 지금이면 몇 년 치가 남았는지 홈택스에서 귀속연도별로 확인하는 편이 정확합니다.
정리
- 연말정산 때 놓쳐도 5년 이내면 경정청구로 다시 받습니다
- 공제율은 15%, 총급여 5,500만원 이하면 17%입니다
- 연 한도 1,000만원이라 월세 83만원부터는 공제액이 안 늘어납니다
- 배우자가 유주택이면 따로 살아도 무주택 세대가 아닙니다
- 월 50만원·17% 구간을 5년 놓쳤다면 최대 510만원입니다
저는 이 표에서 “월 83만원” 한 칸을 따로 봤습니다 — 월세를 그보다 많이 내는 분은 더 낸 만큼이 공제로 돌아오지 않는다는 뜻이기 때문입니다.
다음 글에서는 빌라를 살 때 취득세가 1주택·다주택·생애최초 감면에서 각각 얼마로 갈리는지 한 표로 계산해 보겠습니다.
이어서 볼 글
업데이트 · 공제율·소득요건·한도는 조세특례제한법 제95조의2, 주택 요건과 세대 판정은 같은 법 시행령 제95조, 5년 소급은 국세기본법 제45조의2 제1항 원문 기준입니다. 표는 연 한도 1,000만원을 적용한 단순 계산입니다.
변경 가능성 · 실제 환급액은 결정세액 범위 안에서 정해지고, 전입신고 시점·임대차 기간에 따라 대상 기간이 달라집니다. 정확한 금액은 홈택스 경정청구 화면과 관할 세무서에서 확정됩니다.
글에 참고한 자료들
- 국가법령정보센터 — 조세특례제한법 제95조의2(월세액에 대한 세액공제) 총급여 8,000만원 이하 15%·5,500만원 이하 17%, 월세액 1,000만원 한도
- 국가법령정보센터 — 조세특례제한법 시행령 제95조 세대 범위(배우자는 생계를 달리해도 동일 세대), 국민주택규모·기준시가 4억원, 오피스텔·고시원 포함, 자녀 3명 이상 100㎡
- 국가법령정보센터 — 국세기본법 제45조의2(경정 등의 청구) 법정신고기한이 지난 후 5년 이내 청구
세무 상담이 아니며 법령 원문을 정리한 글입니다. 개별 사안의 적용은 관할 세무서와 홈택스에서 확인하시기 바랍니다.