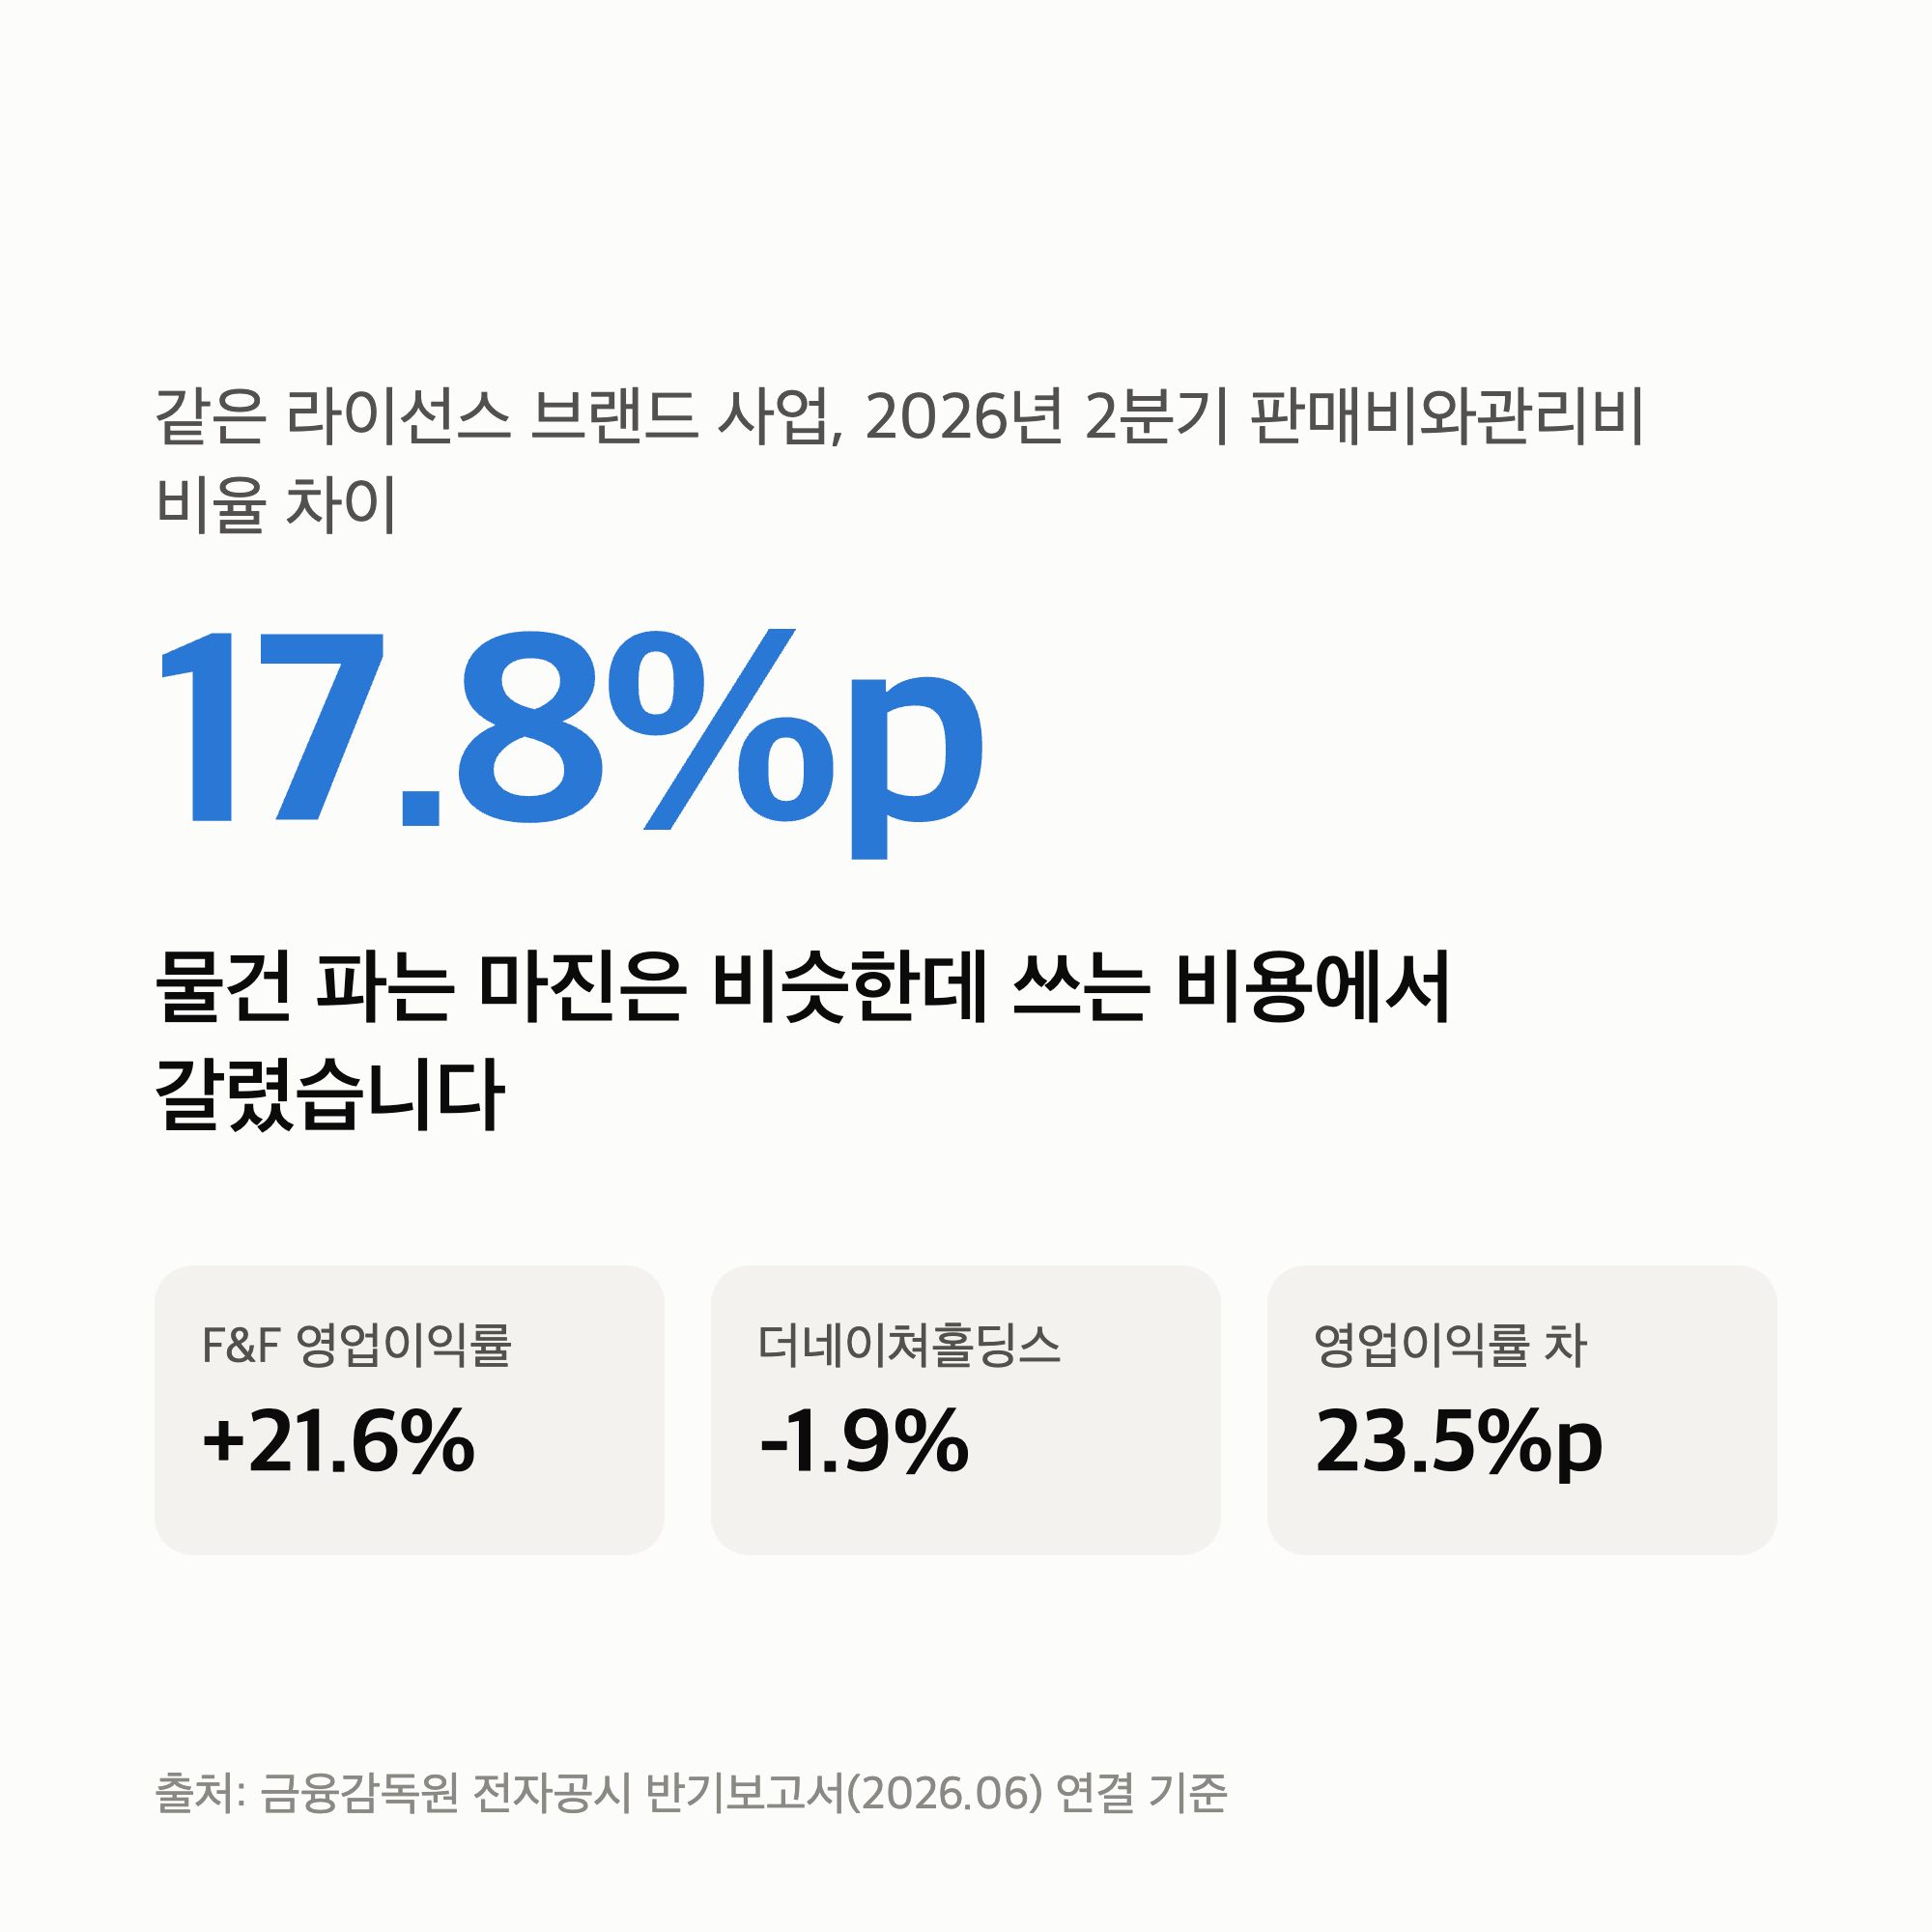
라이선스 브랜드 수익구조를 실적으로 열어보면, 같은 사업인데 결과가 정반대입니다. 2026년 2분기 영업이익률이 F&F는 +21.6%, 더네이쳐홀딩스는 **-1.9%**였습니다.
두 회사 다 남의 브랜드를 빌려 옷을 팝니다.
이 글은 세 회사의 공시와 실적으로 그 차이가 어디서 났는지만 봅니다. 주가가 오를지 내릴지는 다루지 않습니다. 숫자는 금융감독원 전자공시의 반기보고서(2026년 6월)와 네이버 금융 실적 자료를 2026년 9월 4일에 조회한 값입니다.
물건 파는 마진 차이는 5.7%p뿐인데, 판매비와관리비 비율 차이가 17.8%p였습니다.
디스커버리와 내셔널지오그래픽은 옷 브랜드가 아니었습니다
두 이름은 원래 미국 다큐멘터리 채널과 잡지입니다. 옷을 만들던 회사가 아닙니다.
한국 회사가 그 이름을 빌려 옷을 만들어 팔고, 이름값을 사용료로 냅니다. 이게 라이선스 브랜드 사업입니다.
더네이쳐홀딩스 반기보고서에는 “2013년 내셔널지오그래픽(National Geographic) 라이선스 도입 이후 사업 범위를 확장하여"라고 적혀 있습니다. 필름 회사 코닥의 이름을 단 옷도 같은 구조입니다.
여기서 중요한 건 이름을 빌린 쪽이 그 이름의 주인은 아니라는 점입니다.
더네이쳐홀딩스가 보유한 지적재산권 34개(상표권 25개·디자인 9개)를 공시에서 세어 봤는데, 내셔널지오그래픽은 그 안에 없었습니다. MOTOMOTO, TIEHUG, SALTYCABIN 같은 자체 브랜드만 있습니다.
라이선스 브랜드 수익구조는 원가보다 판관비에서 더 갈립니다
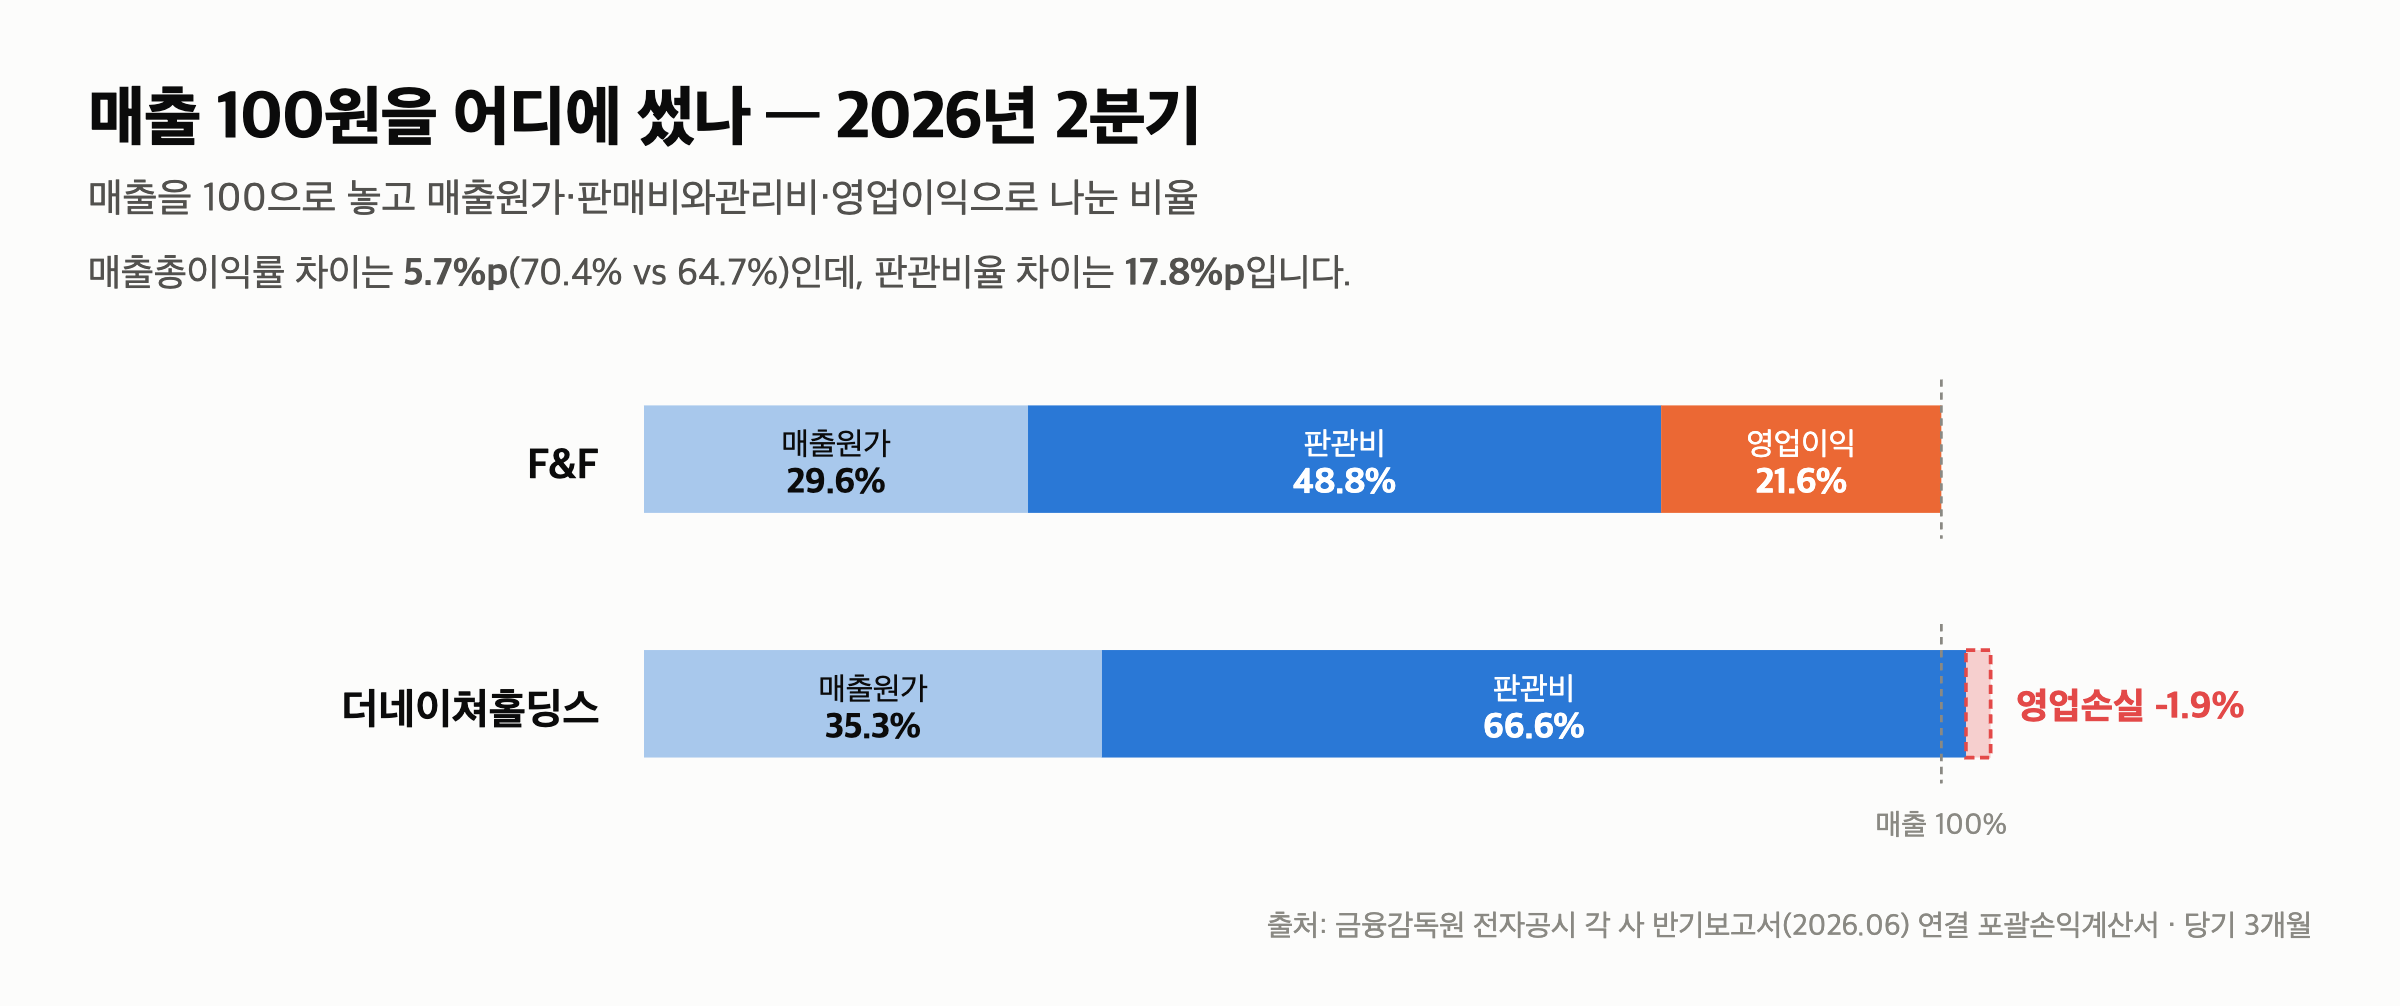
먼저 두 회사의 2026년 2분기 손익을 매출 100 기준으로 펴 보겠습니다.
| 구분 | F&F | 더네이쳐홀딩스 |
|---|---|---|
| 매출액 | 3,996억 | 956억 |
| 매출총이익률 | 70.4% | 64.7% |
| 판관비율 | 48.8% | 66.6% |
| 영업이익률 | 21.6% | -1.9% |
눈여겨볼 곳은 매출총이익률입니다. 70.4%와 64.7%로, 차이가 5.7%p밖에 안 됩니다.
즉 물건을 만들어 파는 마진 자체는 둘 다 좋습니다. 제조를 외주로 돌리고 브랜드값을 붙여 파는 사업이라 원가가 낮게 잡힙니다.
갈린 곳은 그 아래입니다. 판매비와관리비가 F&F는 매출의 48.8%인데 더네이쳐홀딩스는 66.6%입니다. 17.8%p 차이가 흑자와 적자를 만들었습니다.
판관비 안을 열어보면 예상과 다릅니다. F&F의 2026년 2분기 판관비 명세에서 가장 큰 항목은 **지급수수료로 53.2%**였습니다.
지급수수료
53.2% (백화점·면세점 판매수수료 등)
브랜드 로열티가 매출원가와 판관비 중 어디에 잡히는지는 공시되지 않습니다. 지급수수료에 포함될 수 있지만 확인할 수 없습니다.
여기부터는 제 해석입니다. 이 중 지급수수료는 백화점·면세점에 파는 만큼 나가는 돈이라 매출이 줄면 같이 줄어듭니다.
문제는 나머지입니다. 인건비·광고선전비·임차료는 매출이 줄어도 곧바로 줄지 않습니다. 매장을 빼거나 인력을 줄이는 데는 시간이 걸리고, 브랜드를 알리는 지출을 멈추면 매출이 더 빠집니다.
매출은 12.9% 줄었는데 영업이익은 89.6% 줄었습니다
이 가설이 맞는지 더네이쳐홀딩스의 3년치로 확인해 봤습니다.
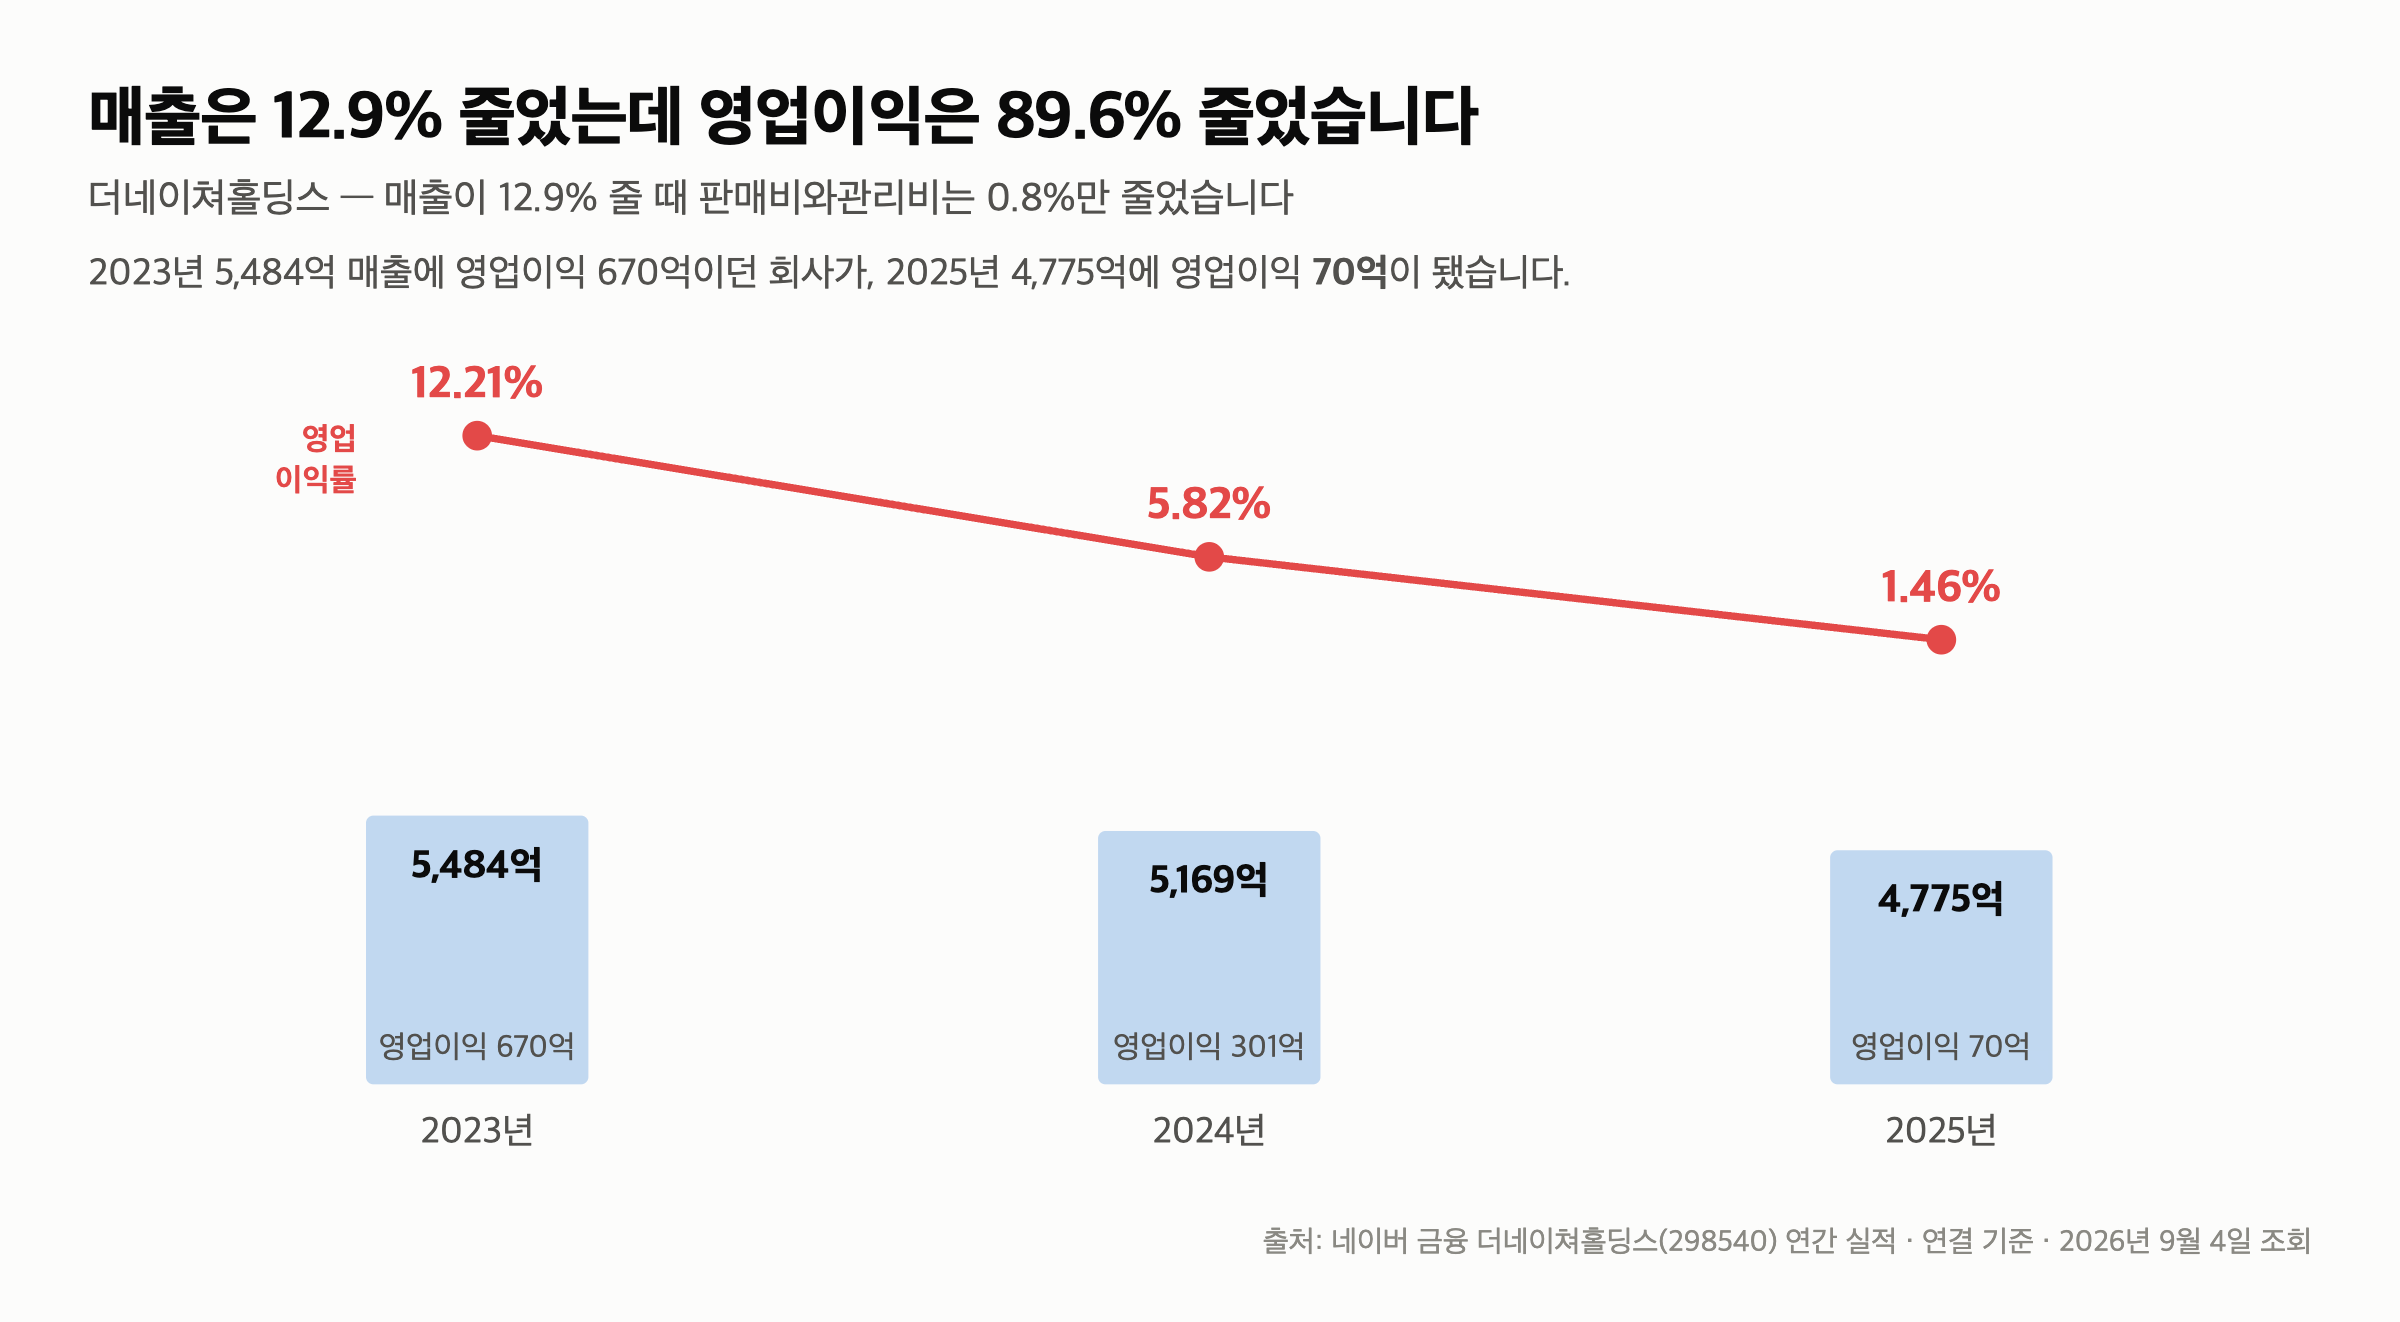
2023년만 해도 영업이익률 12.21%를 내던 회사입니다. 그 사이 매출은 5,484억에서 4,775억으로 12.9% 줄었습니다.
그런데 영업이익은 670억에서 70억으로 89.6% 줄었습니다.
↓
↓
같은 기간 F&F는 매출이 1조 9,785억에서 1조 9,340억으로 2.2% 줄었고, 영업이익률은 27.89%에서 24.23%로 3.7%p 내리는 데 그쳤습니다.
실제로 더네이쳐홀딩스의 판관비 절대액은 2023년 3,011억에서 2025년 2,988억으로 0.8% 줄어드는 데 그쳤습니다.
매출이 12.9% 빠지는 동안 비용은 거의 그대로였다는 뜻입니다. F&F는 같은 기간 판관비를 오히려 3.6% 늘렸습니다.
다만 판관비만의 문제는 아닙니다. 이익률 하락 10.75%p를 나눠 보면 판관비율 상승이 7.67%p, 매출원가율 악화가 3.07%p입니다. 약 7할이 판관비, 3할이 원가 쪽입니다.
규모가 판관비를 덮으면 남고, 못 덮으면 사라집니다.
F&F는 빌리던 브랜드를 1,132억원에 사버렸습니다
그래서 이번 공시가 눈에 띕니다. F&F는 2026년 8월 13일 디스커버리 익스페디션 상표권 자체를 인수했습니다. 계약과 동시에 거래가 끝나는 방식이라, 위에서 본 2분기 실적에는 반영되지 않은 이후 사건입니다.
대한민국·중국·홍콩·마카오·대만·태국·베트남·말레이시아·필리핀·싱가포르·인도네시아·일본에서 제작·판매·유통할 독점적 권리입니다. 상표권만이 아니라 도메인, SNS 계정, 마케팅 저작물과 저작권, 영업권 일체를 함께 넘겨받았습니다.
이유는 공시에 그대로 적혀 있습니다.
브랜드 소유권 확보를 통한 사업 운영 안정성 강화, 글로벌 사업 확장 기반 구축, 로열티 비용 부담 해소를 통한 수익구조 개선이 기대됨
빌려 쓰면 매년 사용료가 나갑니다. 사버리면 그 돈이 안 나갑니다. 21.6%라는 이익률을 내던 회사가 그 이익률을 더 끌어올리려고 1,132억원을 쓴 겁니다.
다만 F&F의 간판인 MLB는 여전히 빌린 브랜드입니다. 1997년부터 20개국에서 판매·제작·유통 권리를 갖고 있습니다.
로열티를 정확히 얼마나 내는지는 알 수 없습니다. F&F 반기보고서는 “계약기간 및 브랜드 사용료는 계약상 비밀유지 사항이기 때문에 기재하지 않았습니다"라고 밝히고 있습니다. 라이선스 사업 분석에서 가장 중요한 숫자가 공시되지 않는 셈입니다.
빌려주는 쪽에 선 한국 회사도 있습니다
한 걸음 더 가면 세 번째 자리가 나옵니다. 브랜드를 빌려주고 돈을 받는 쪽입니다.
미스토홀딩스가 그렇습니다. 2025년 3월 주주총회에서 사명을 바꾸기 전 이름은 휠라홀딩스였습니다.
↓
↓
반기보고서의 표현은 이렇습니다. “이후 전 세계 라이선시를 통해 브랜드 사업을 전개하며 로열티 수익을 창출해왔습니다.”
본사 그룹의 한국 자회사였던 회사가 경영진 인수로 독립한 뒤, 2007년 FILA의 글로벌 상표권과 사업권을 확보해 빌려주는 자리로 옮겨간 사례입니다.
다만 빌려주는 것만으로 회사가 굴러가지는 않습니다. 2025년 사업부별 매출을 보면 이렇습니다.
| 구분 | 매출 | 비중 |
|---|---|---|
| Acushnet 골프용품 | 3조 6,391억 | 81.4% |
| Misto 상품판매 | 7,621억 | 17.1% |
| 로열티 수익 등 | 674억 | 1.5% |
브랜드를 빌려주고 받는 로열티는 연결 매출의 1.5%입니다. 이 회사 실적의 대부분은 타이틀리스트로 알려진 골프용품 사업에서 나옵니다.
즉 “빌려주는 자리"는 수익성이 좋아서 옮겨간 자리라기보다, 브랜드를 소유했기 때문에 생긴 부수입에 가깝습니다.
정리하면 한국 상장사 안에 라이선스 사업의 세 자리가 다 있습니다.
| 자리 | 회사 | 2025년 이익률 |
|---|---|---|
| 빌린다 | 더네이쳐홀딩스 | 1.46% |
| 빌리다 샀다 | F&F | 24.23% |
| 빌려준다 | 미스토홀딩스 | 10.63% |
미스토홀딩스의 10.63%는 골프용품이 81%를 차지하는 연결 전체 이익률이라 로열티 사업의 수익성이 아닙니다. 분기로는 2026년 2분기 20.63%지만 2분기가 성수기이고 2025년 4분기는 -0.18%였습니다.
라이선스 브랜드 수익구조, 다섯 줄 정리
- 2026년 2분기 영업이익률은 F&F 21.6%, 더네이쳐홀딩스 -1.9%로 23.5%p 벌어졌습니다.
- 매출총이익률 차이는 5.7%p(70.4% vs 64.7%)뿐이고, 판관비율 차이가 17.8%p(48.8% vs 66.6%)였습니다.
- 더네이쳐홀딩스는 2023년 대비 매출이 12.9% 줄 때 영업이익이 89.6% 줄었습니다. 같은 기간 판관비 절대액은 0.8% 줄어드는 데 그쳤습니다.
- F&F는 2026년 8월 13일 디스커버리 상표권을 USD 8,000만(약 1,132억원)에 인수했고, 공시에 밝힌 목적은 “로열티 비용 부담 해소를 통한 수익구조 개선"입니다.
- 로열티율과 계약기간은 비밀유지 사항이라 공시되지 않습니다. 브랜드를 빌려주는 미스토홀딩스조차 로열티 수익은 연결 매출의 1.5%입니다.
저는 이 숫자들을 보고 “브랜드가 좋으냐"보다 “그 브랜드를 알리는 비용을 덮을 매출이 나오느냐"를 먼저 보게 됐습니다. 같은 이름을 빌려도 규모가 다르면 결과가 반대로 나온다는 게 이번에 가장 인상 깊었습니다.
다음에는 코닥 어패럴을 전개하는 비상장사 하이라이트브랜즈의 감사보고서를 열어, 상장사와 같은 구조가 나오는지 확인해 보겠습니다.
이어서 볼 글
참고자료
- F&F 반기보고서(2026.06) — 지적재산권 보유현황
- 더네이쳐홀딩스 반기보고서(2026.06)
- 미스토홀딩스 반기보고서(2026.06)
- F&F 톺아보기 — 디스커버리에 1100억 베팅, 中 겨냥 ‘MLB 성공 DNA’ 이식 (딜사이트)
이 글은 투자 권유가 아닙니다. 실적 수치는 금융감독원 전자공시 각 사 반기보고서(2026.06) 연결 기준과 네이버 금융 실적 자료를 2026년 9월 4일에 조회한 값입니다.
분기 수치는 당기 3개월 기준이며, 계절성이 있는 회사는 연간 기준과 다를 수 있습니다.