신용카드 체크카드 황금비율의 답은 카드 브랜드가 아니라 총급여의 **25%**라는 경계선에 있습니다. 이 경계를 넘기 전까지는 신용카드만 써도 손해가 없고, 넘긴 다음부터는 체크카드로 바꿔야 공제가 깎이지 않습니다.
이 글은 카드사 혜택이나 전망을 다루지 않습니다. 조세특례제한법 제126조의2 계산식으로 총급여 5,000만원, 연 카드지출 2,000만원인 근로소득자를 예로 듭니다.
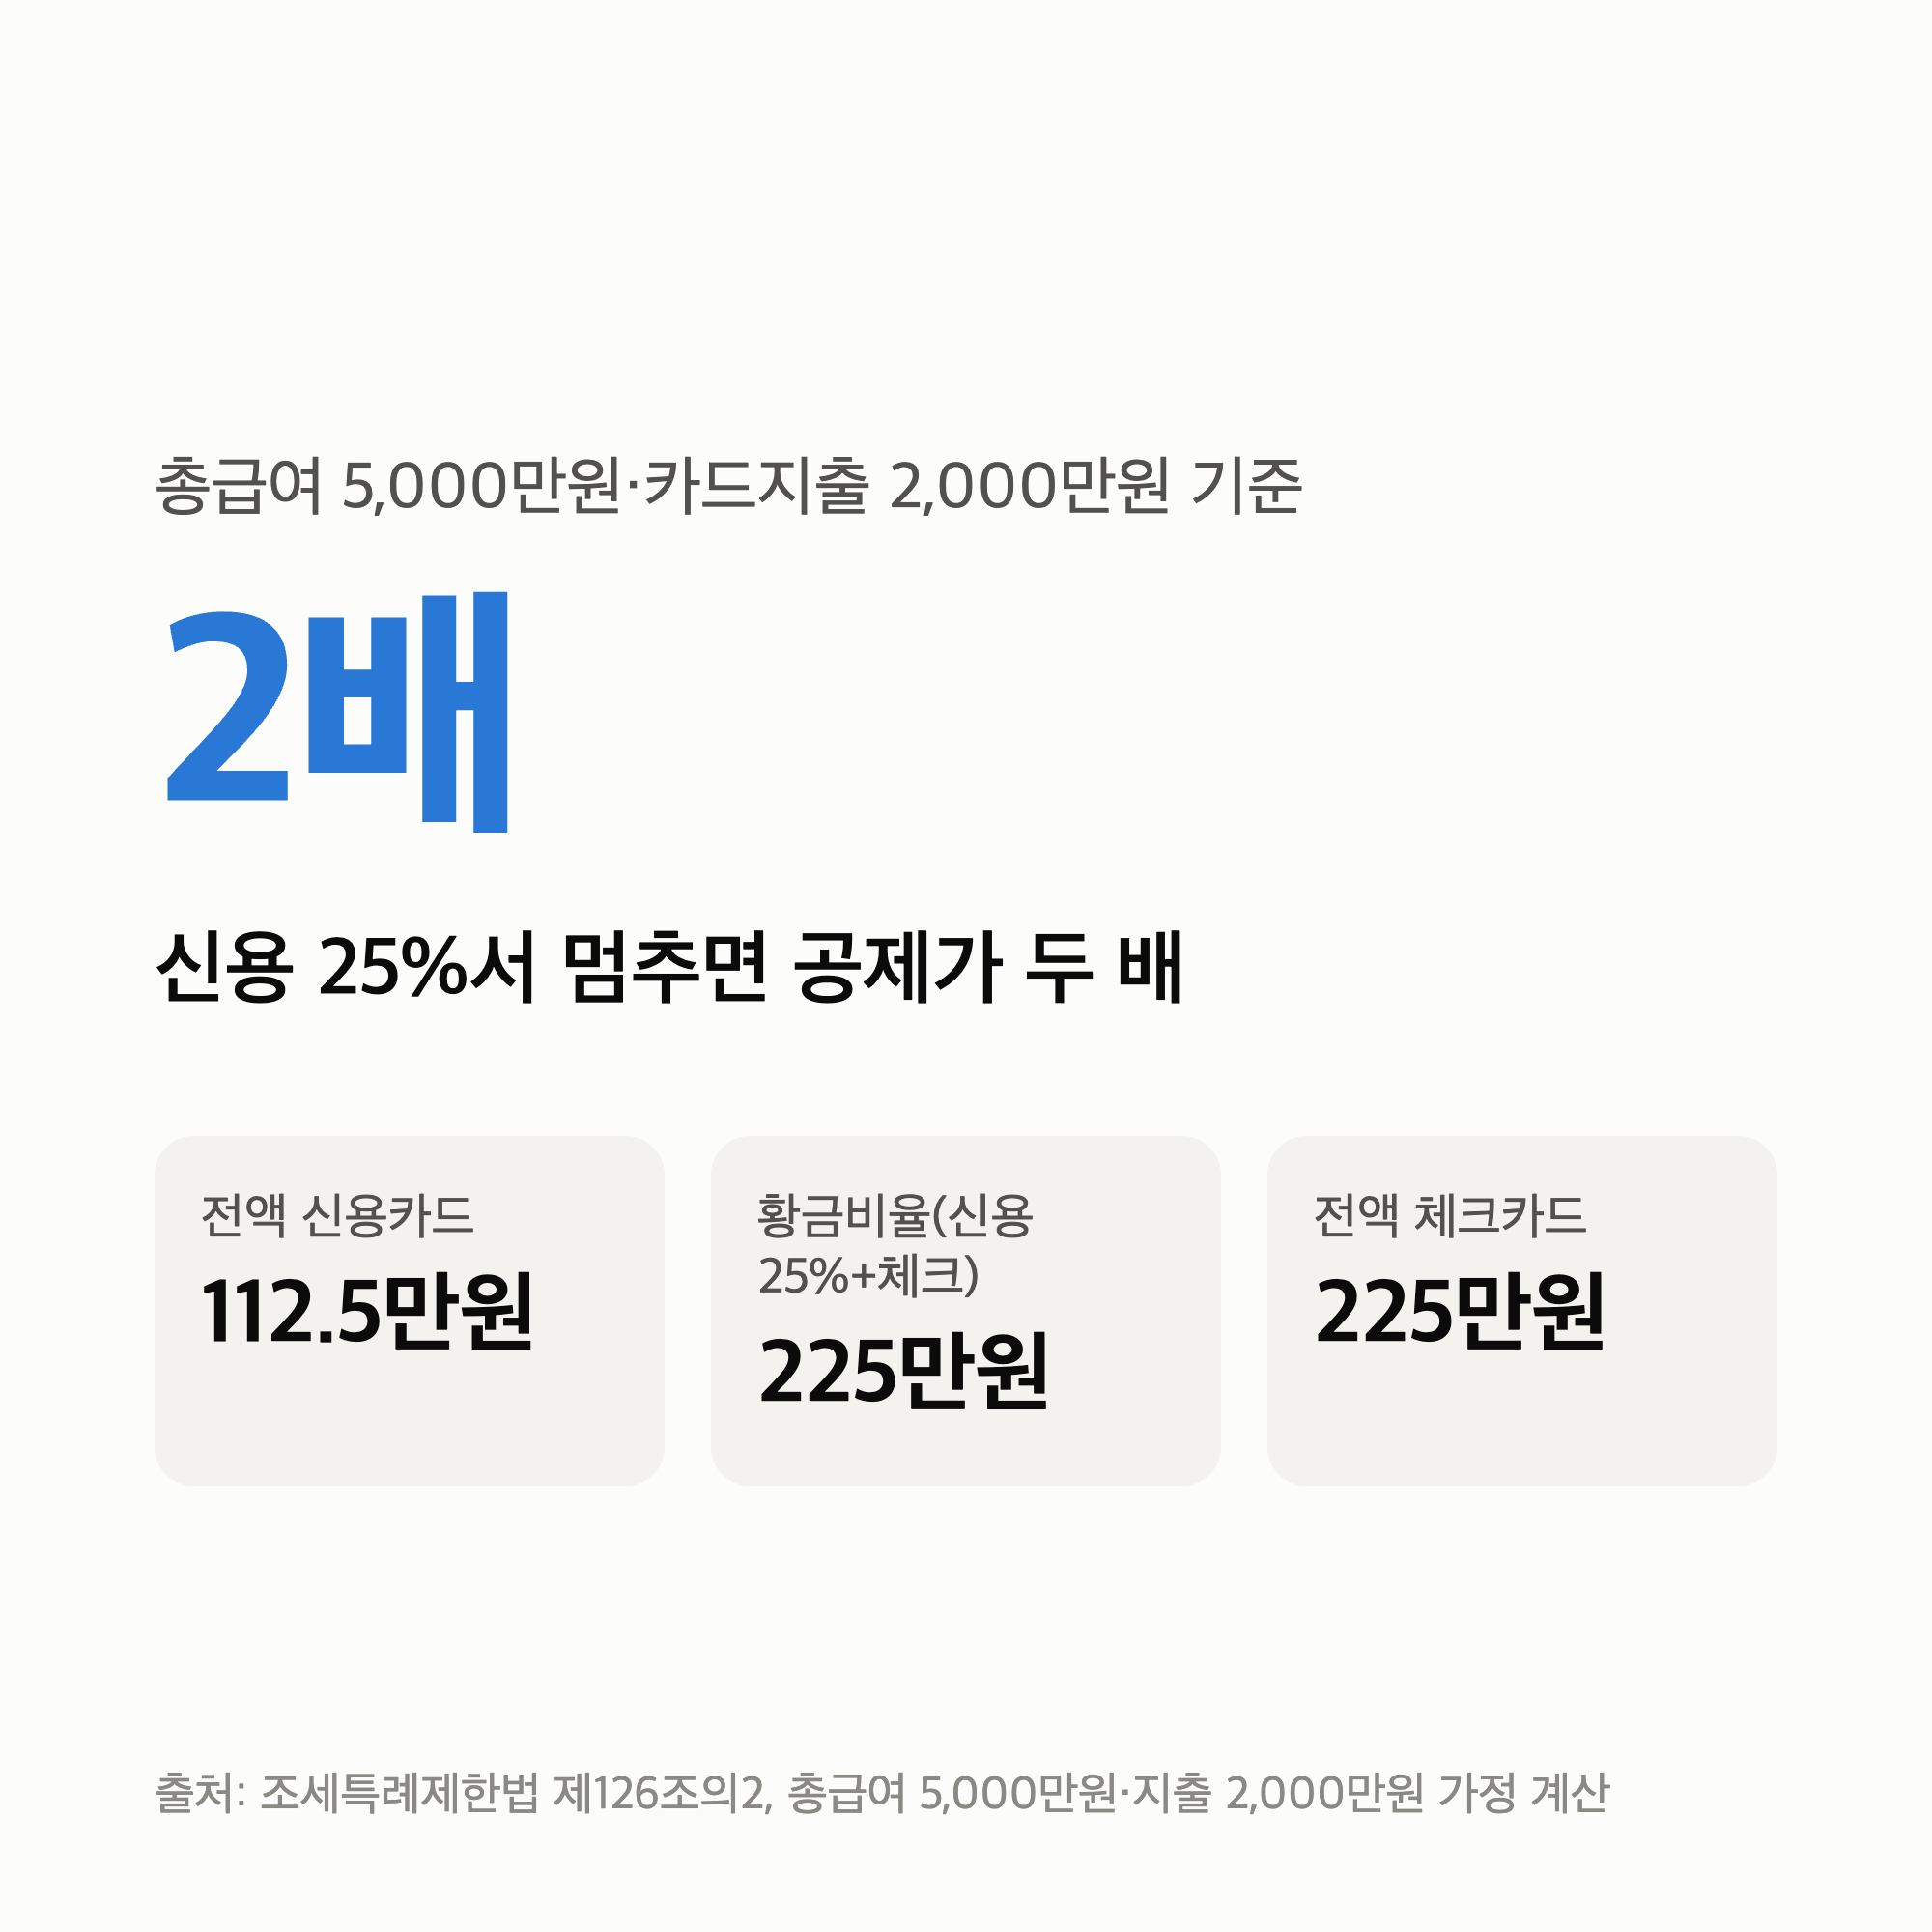
신용카드로 딱 25%까지만 쓰고 멈추면, 처음부터 체크카드만 쓴 것과 소득공제가 정확히 같습니다.
신용카드 체크카드 황금비율은 총급여의 25%에서 갈립니다
법 제126조의2제1항은 신용카드·체크카드·현금영수증 사용액의 연간 합계가 총급여액의 25%(최저사용금액)를 넘지 않으면 카드 종류와 무관하게 공제액을 0원으로 정합니다.
최저사용금액(총급여의 25%)
1,250만원 — 이 아래는 공제 0원
이 구간에서 카드 종류 효과
0원 — 신용이든 체크든 동일
그래서 진짜 승부는 1,250만원을 넘긴 다음 나머지 750만원, 즉 초과분에서 갈립니다.
초과분부터는 카드 종류마다 세율이 다르게 붙습니다
같은 조 제2항은 최저사용금액을 넘은 초과분에 카드 종류별로 다른 공제율을 매깁니다. 신용카드는 15%, 체크카드·현금영수증은 30%, 전통시장·대중교통은 40%입니다.
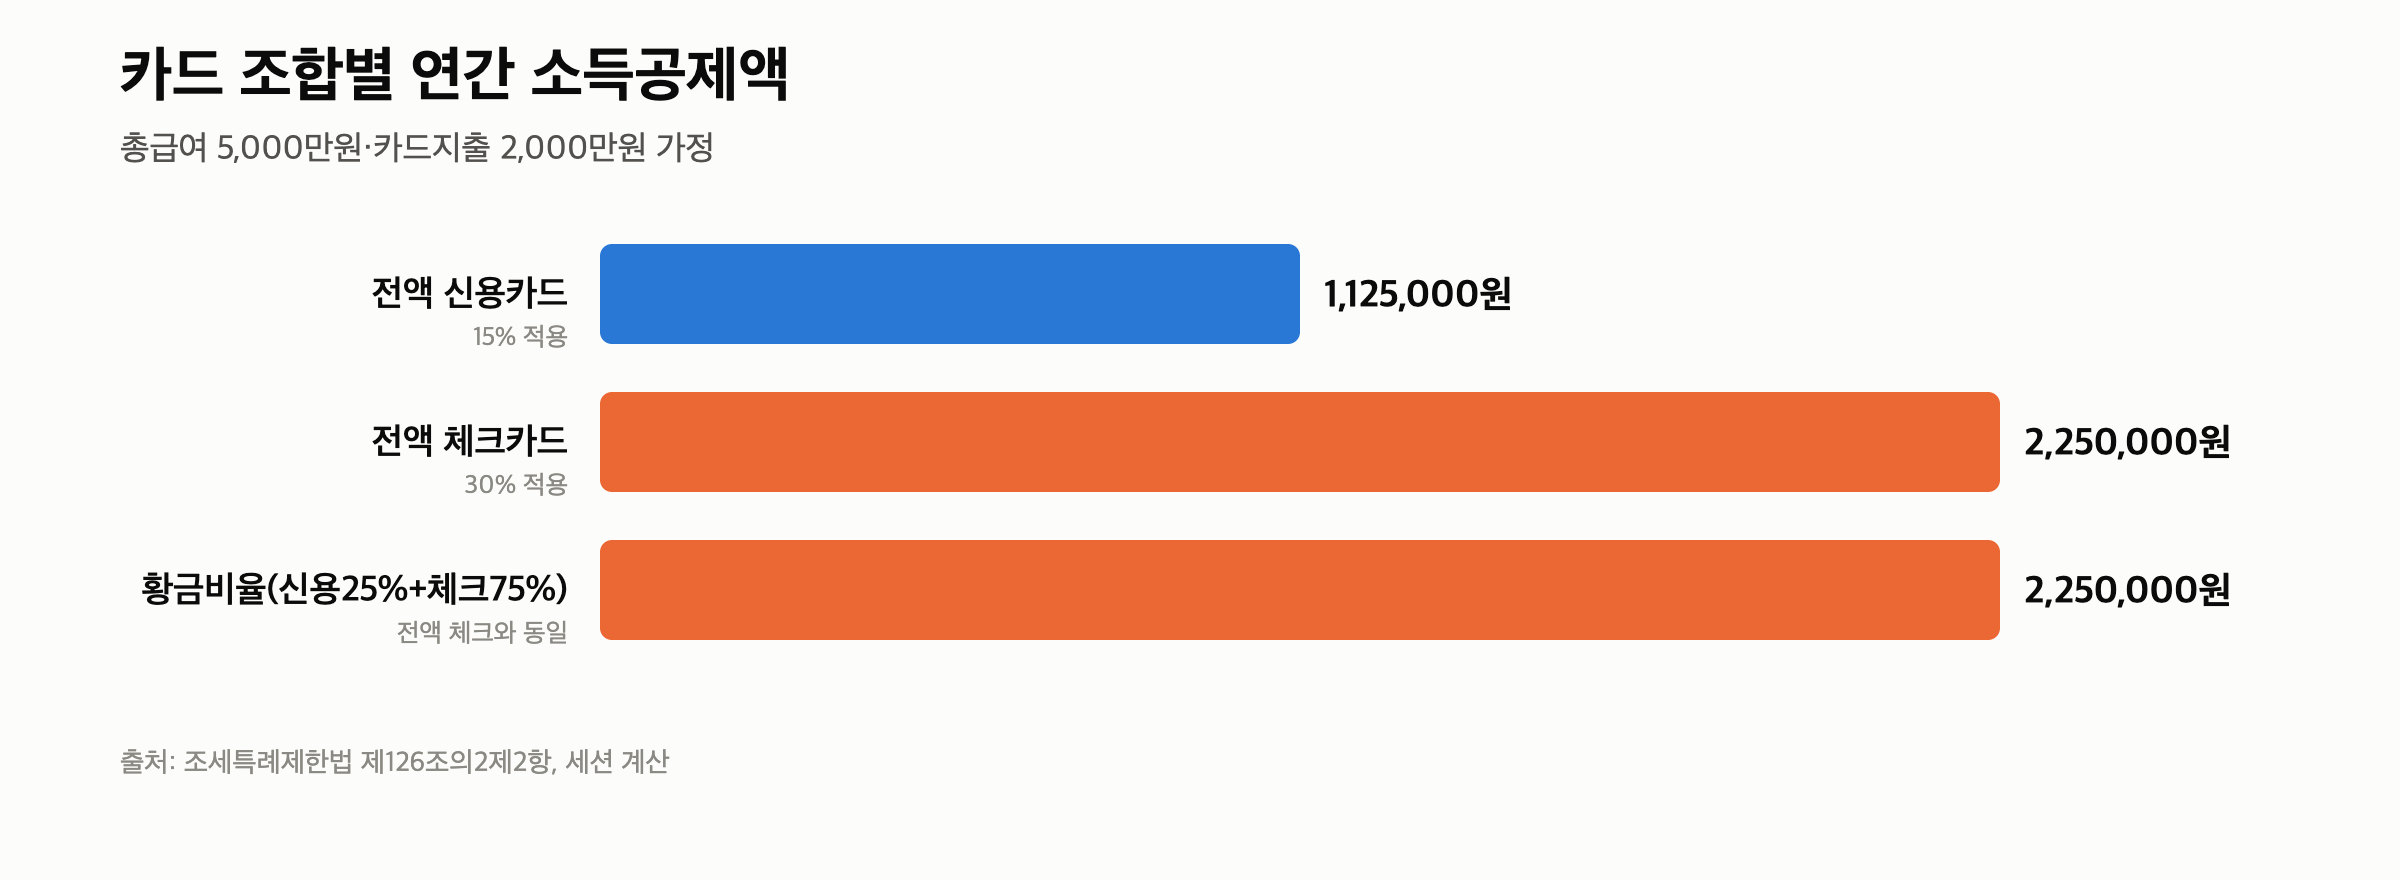
체크카드·현금영수증(제2항제4호)
30% — 신용카드의 두 배
체크카드가 신용카드보다 정확히 두 배 세율이 붙는다는 뜻입니다.
그래서 계산이 이렇게 갈립니다
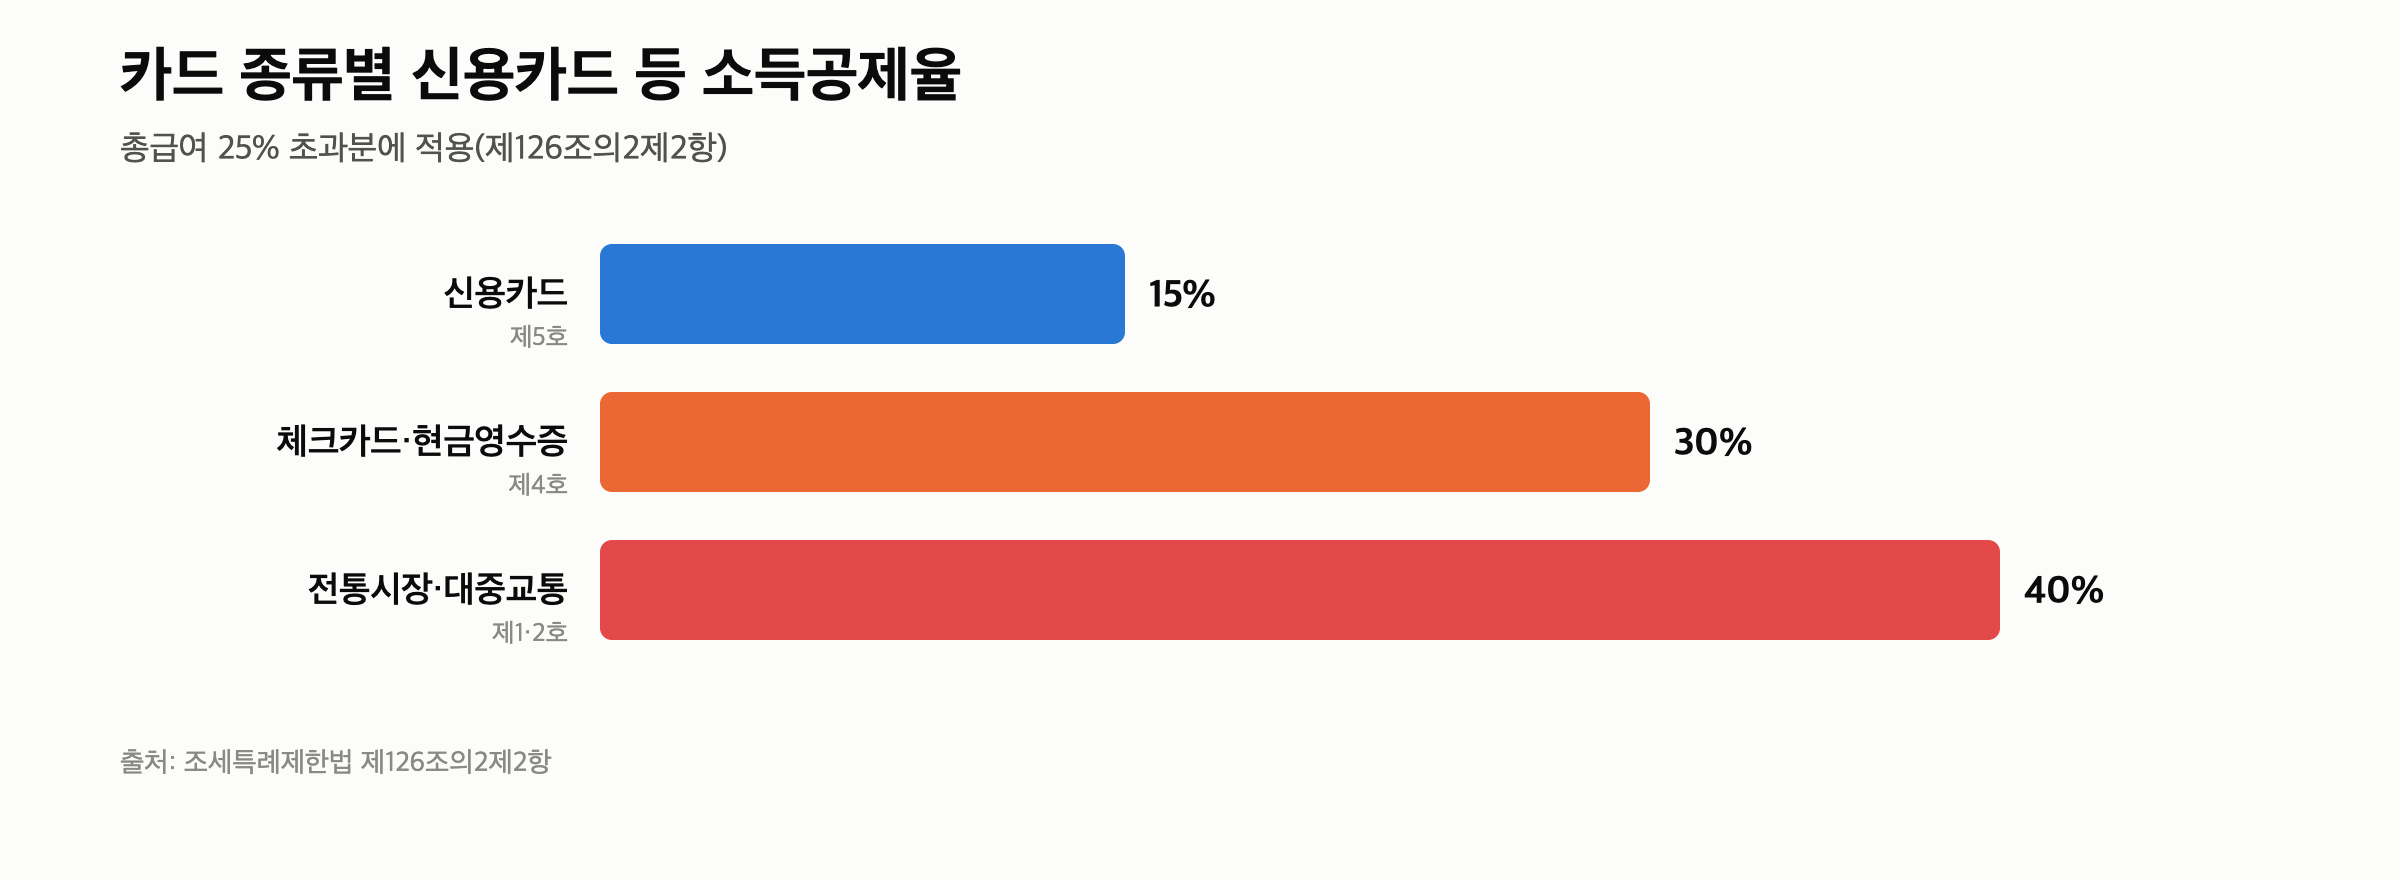
총급여 5,000만원, 연 카드지출 2,000만원을 그대로 대입하면 세 가지 경우의 차이가 숫자로 드러납니다.
전액 신용카드로 2,000만원
112만 5천원 공제 — (2,000만-1,250만)×15%
전액 체크카드로 2,000만원
225만원 공제 — (2,000만-1,250만)×30%
황금비율(신용 1,250만+체크 750만)
225만원 공제 — 전액 체크카드와 동일
전액 신용카드로 쓴 사람은 같은 금액을 쓰고도 112만 5천원을 그냥 놓치는 셈입니다.
그런데 황금비율과 전액 체크카드는 공제액이 같습니다
신용카드를 25% 지점에서 정확히 멈추는 것과 처음부터 체크카드만 쓰는 것은 공제액이 완전히 같습니다. 법 조문의 계산식(제2항제6호)이 최저사용금액을 신용카드 사용분에 먼저 대응시키기 때문입니다.
세율 15%(지방소득세 포함 16.5%) 가정
환급액 차이 18만 5,625원 — 전액 신용 대비 황금비율
공제 한도(제10항)
연 300만원 — 총급여 7천만원 이하 기준. 이 예의 225만원은 한도 안이고, 7천만원 초과면 250만원입니다
그러니 황금비율의 진짜 의미는 공제 증가가 아니라, 신용카드 혜택을 25%까지 포기하지 않아도 된다는 뜻입니다.
정리 — 다섯 줄
- 총급여 25%(최저사용금액)까지는 카드 종류와 무관하게 공제가 0원입니다.
- 초과분 세율은 신용카드 15%, 체크카드·현금영수증 30%, 전통시장·대중교통 40%입니다.
- 총급여 5,000만원·지출 2,000만원 기준, 전액 신용 112만 5천원 대 전액 체크·황금비율 225만원입니다.
- 신용카드를 25% 넘겨 쓰면 초과분 1만원마다 공제가 1,500원씩 줄어듭니다.
- 공제 한도는 총급여 7천만원 이하 연 300만원, 초과 시 250만원이라 지출이 커지면 한도에서 먼저 막힙니다.
저는 이 계산을 해보고 나서야 신용카드 혜택을 포기하지 않아도 되는 지점이 정확히 25%라는 걸 알았습니다. 다음 글에서는 자녀가 있을 때 한도가 얼마나 늘어나는지 계산해 보겠습니다.
이어서 볼 글
투자 권유가 아니며 개인 세무 상담을 대체하지 않습니다. 자녀 세액공제 확대·중고차 구입 특례는 이 계산에 포함하지 않았습니다.
업데이트 · 2026-09-04 조회 · 조세특례제한법 제126조의2(현행, 시행 2026-07-01) 원문 기준
글에 참고한 자료들