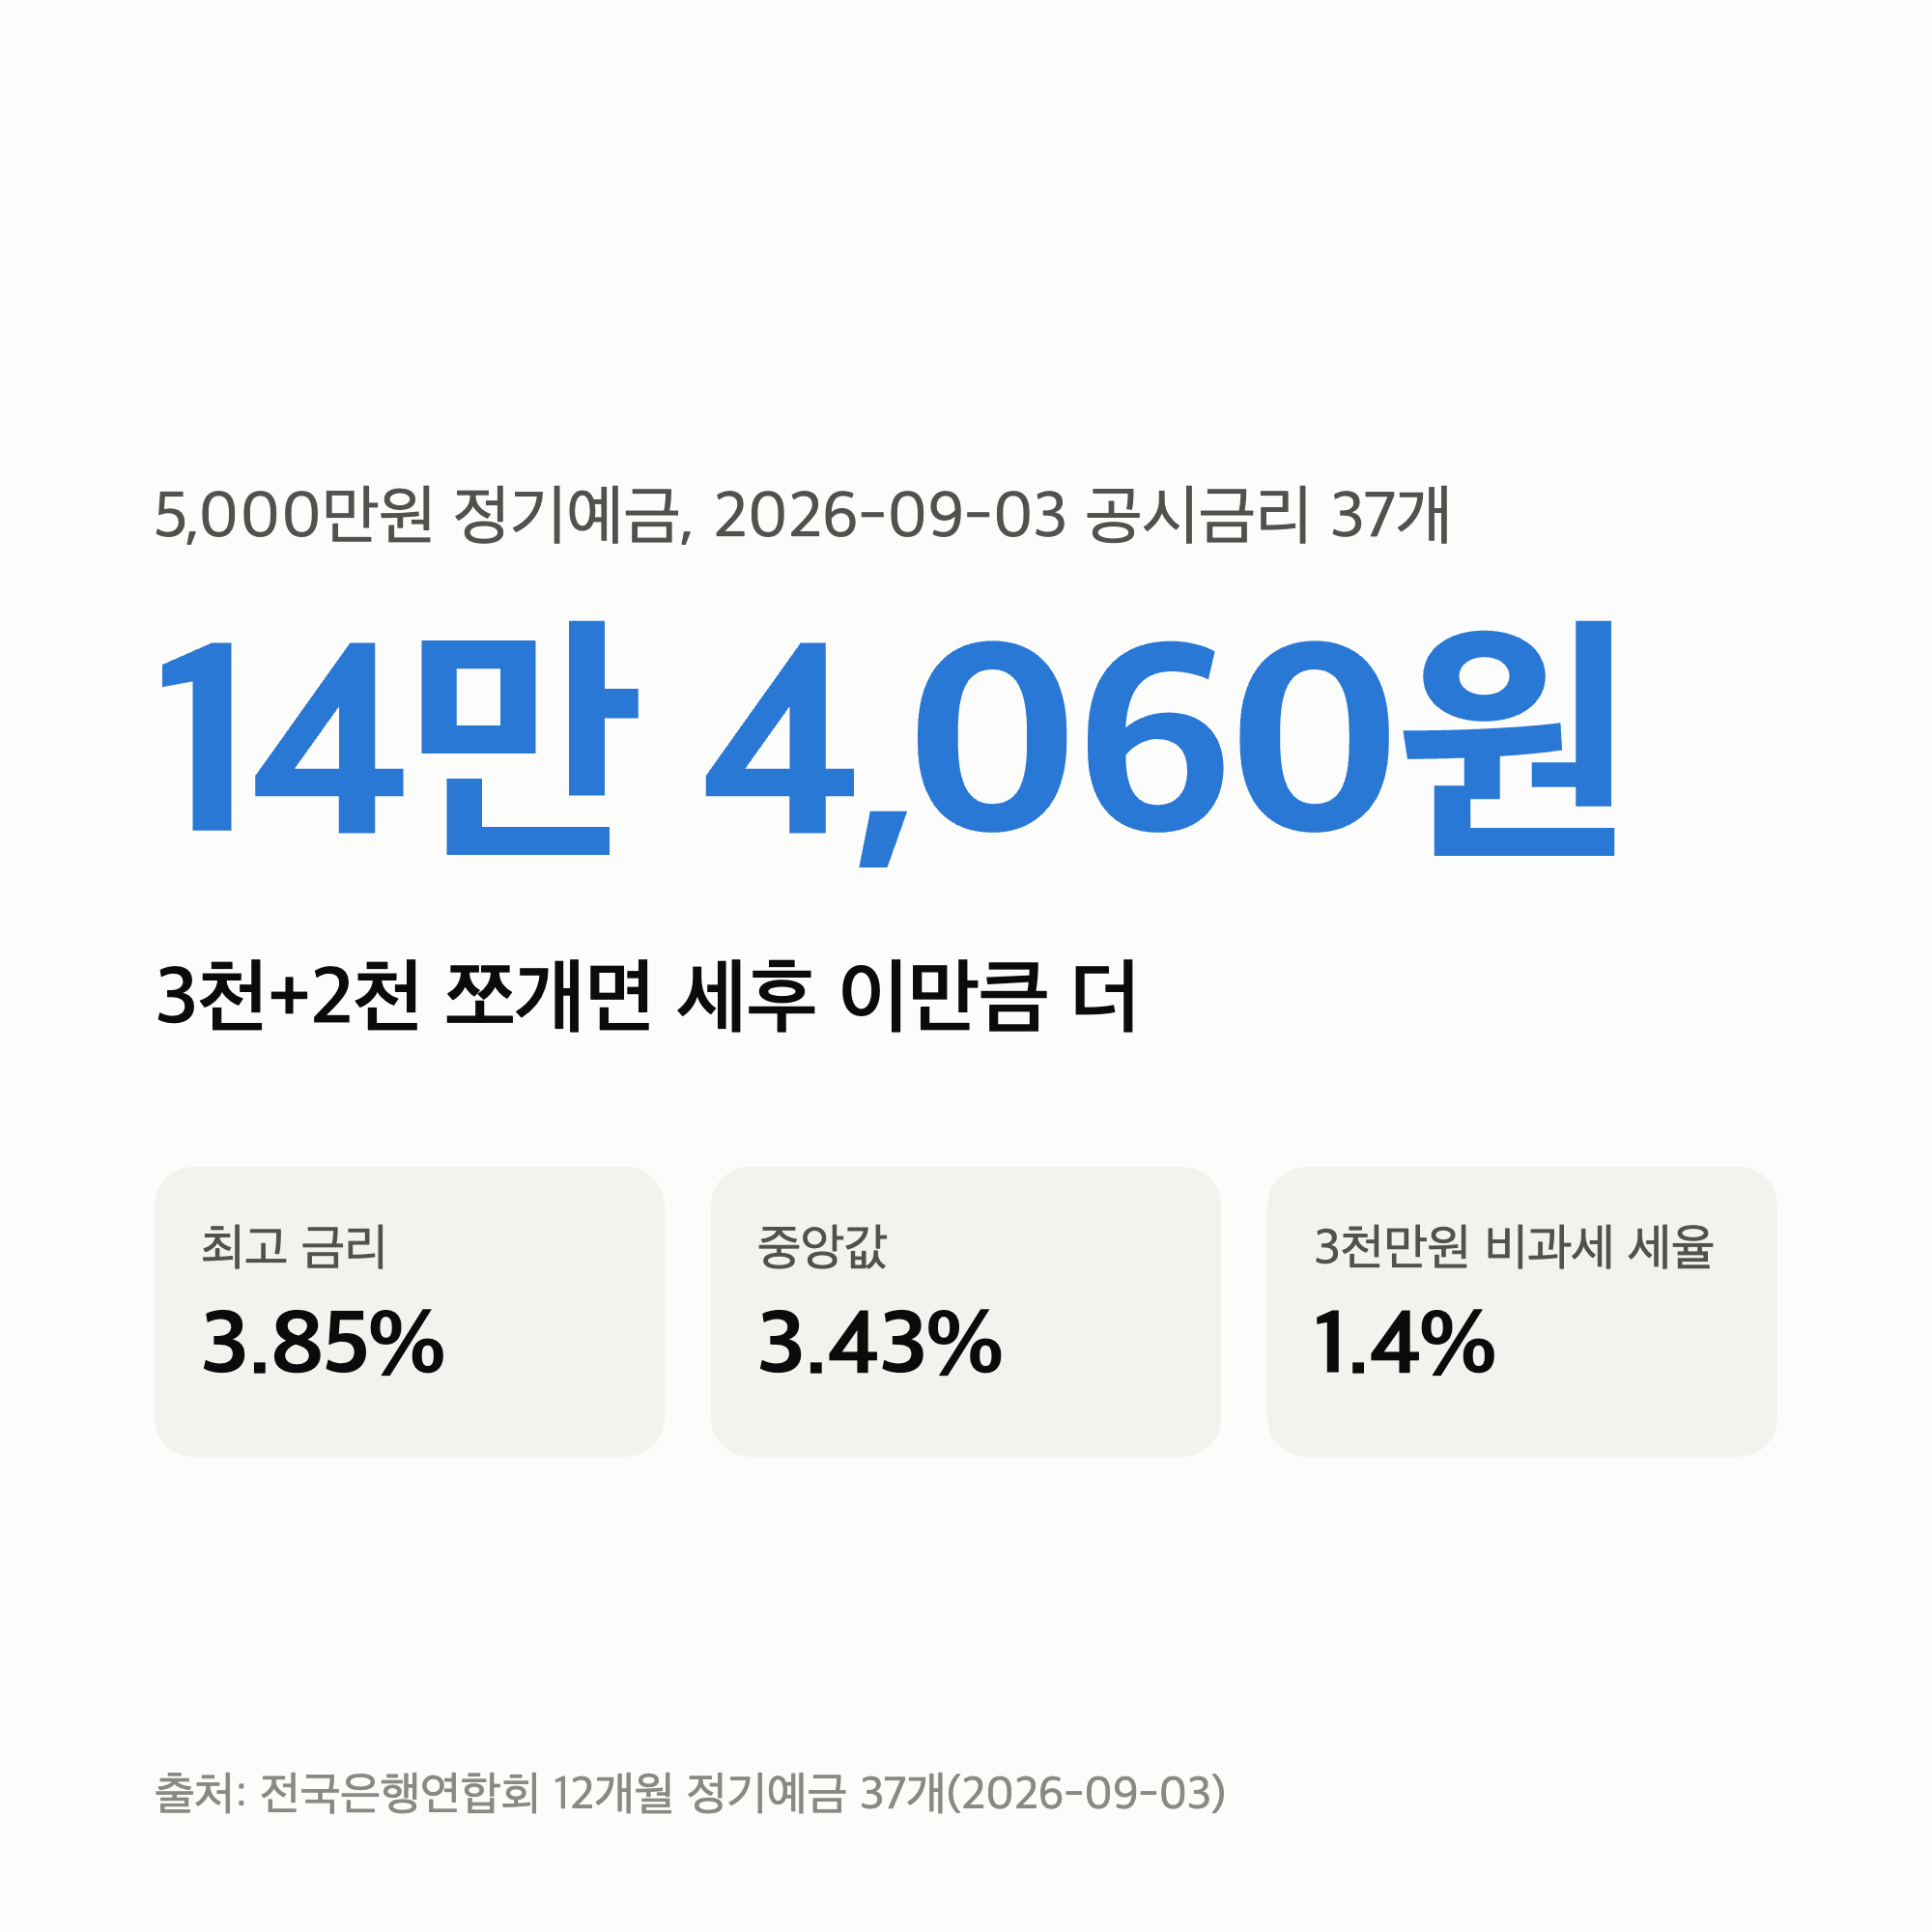
5000만원 정기예금 이자는 한 통장에 담느냐 3,000만원과 2,000만원으로 나누느냐에 따라 세후 14만 4,060원이 갈립니다.
5,000만원은 예금자보호 한도(1억원) 안에 있지만, 세금 우대 한도(3,000만원)를 한 통장에 다 담지 못하는 첫 구간이기도 합니다.
이 글은 특정 상품을 추천하지 않습니다. 2026-09-03 전국은행연합회 12개월 정기예금 37개 공시금리로 세후 이자를 계산하고, 3,000만원 비과세 한도를 나눠 담았을 때의 차이만 다룹니다.
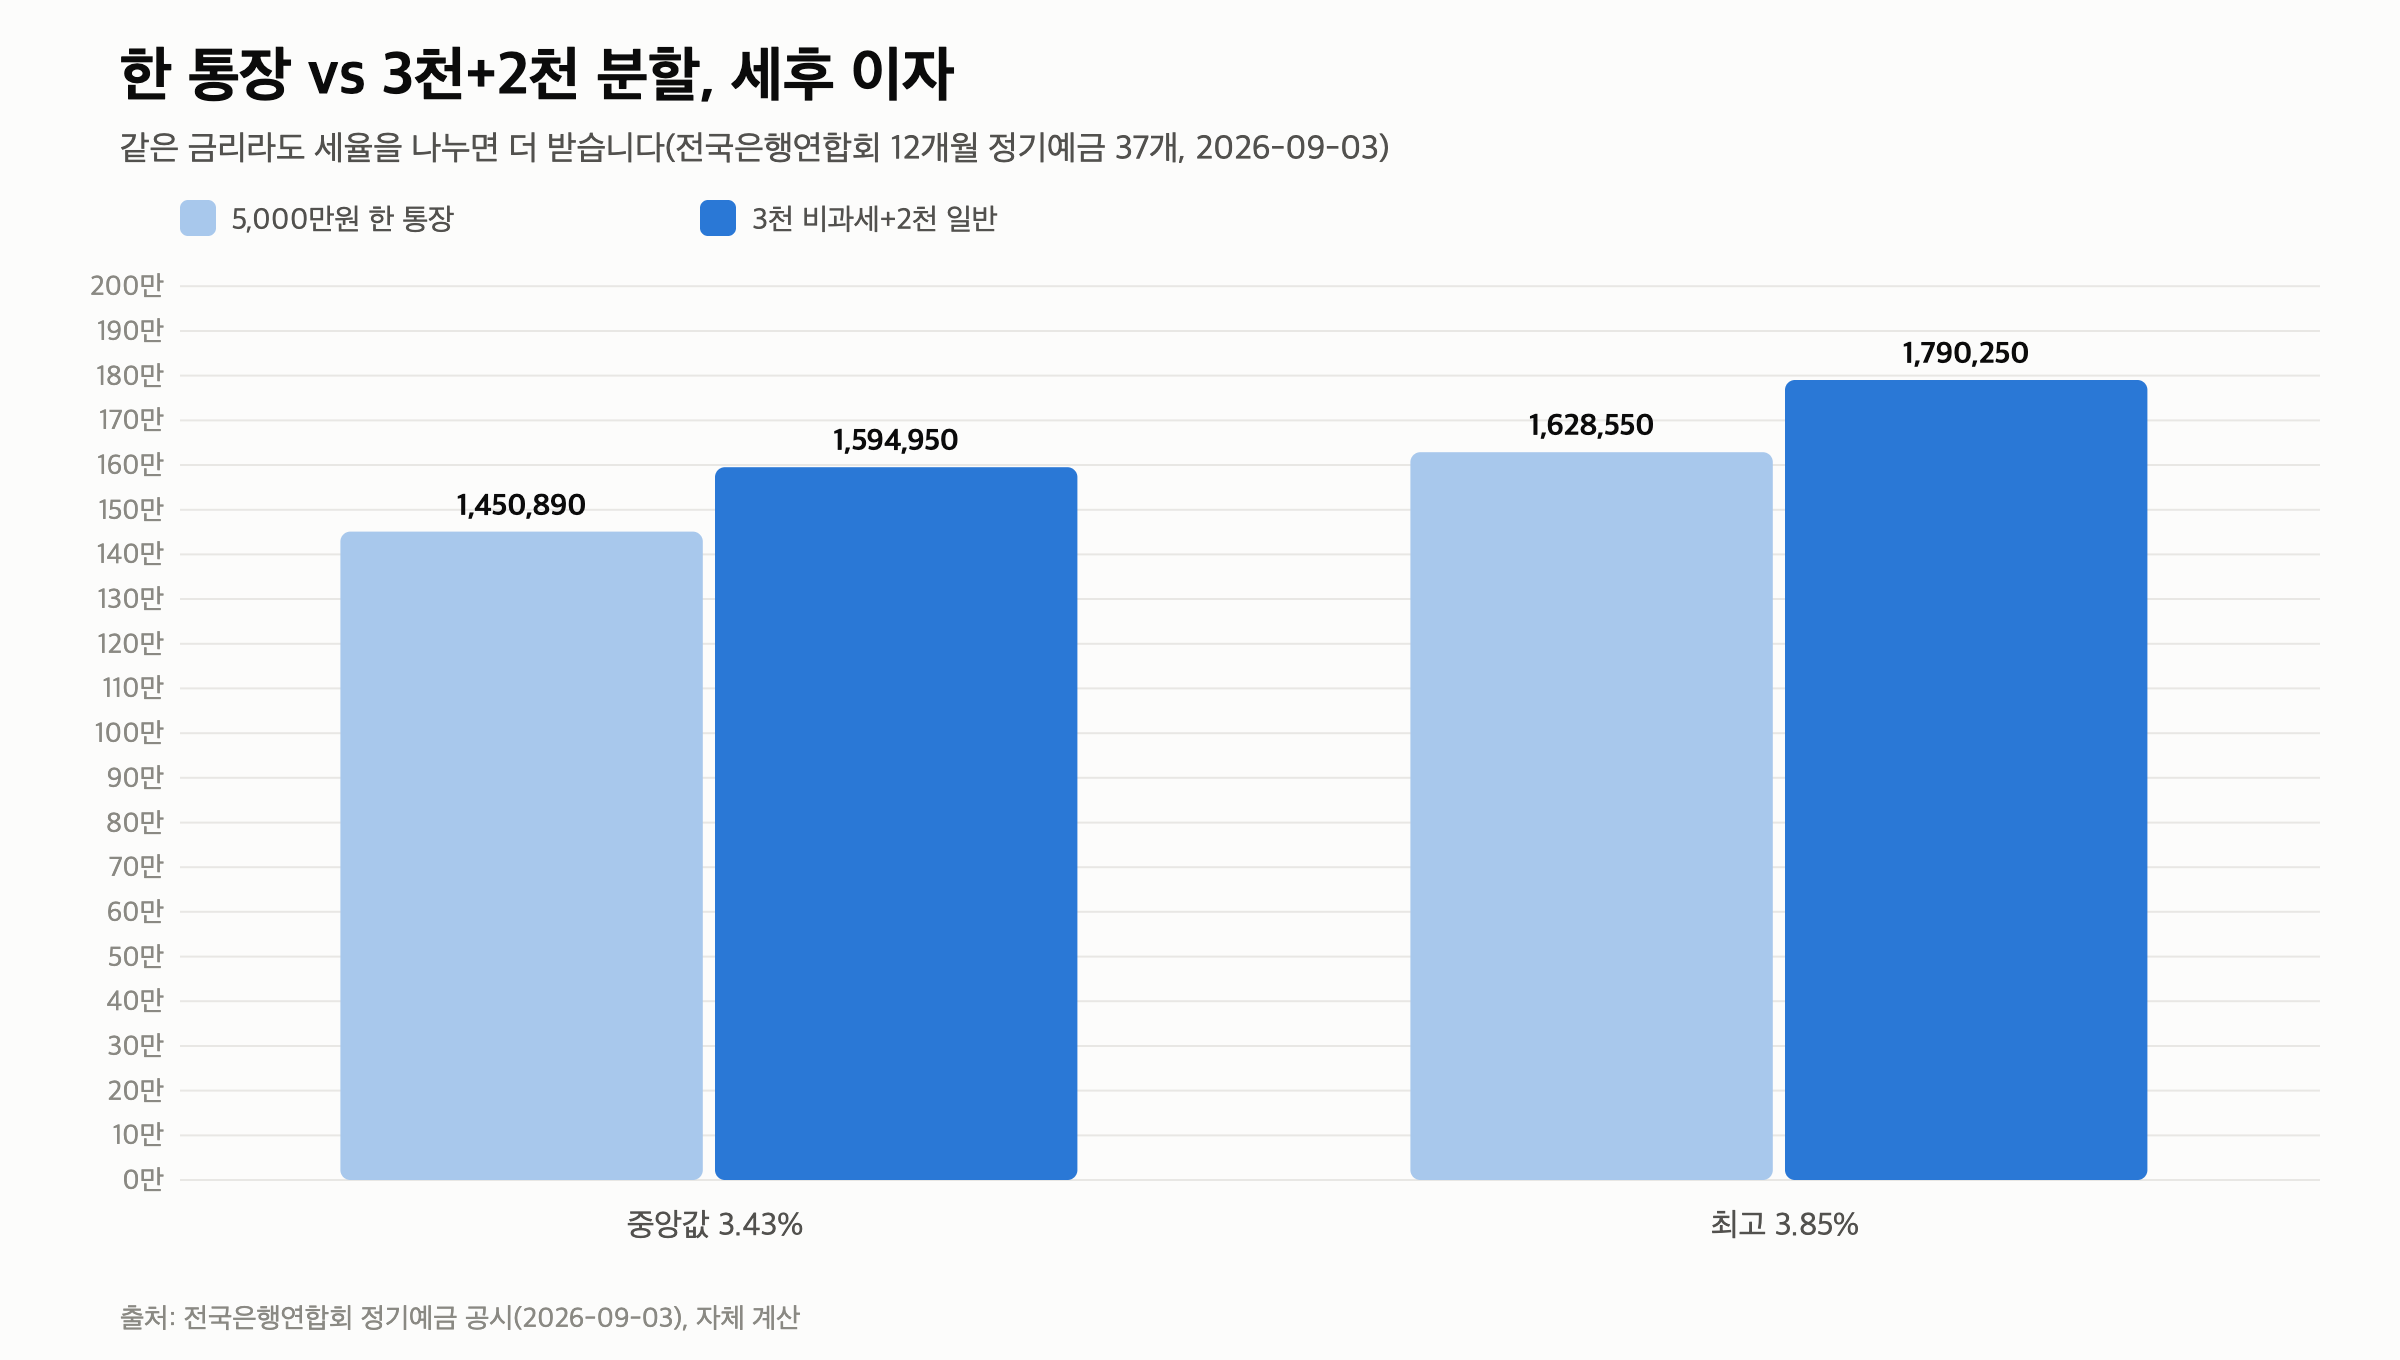
5,000만원을 한 통장에 두면 세후 145만 890원, 3,000만원 비과세와 2,000만원으로 나누면 159만 4,950원입니다.
그런데 5000만원 정기예금 이자는 금리 하나로 안 끝났습니다
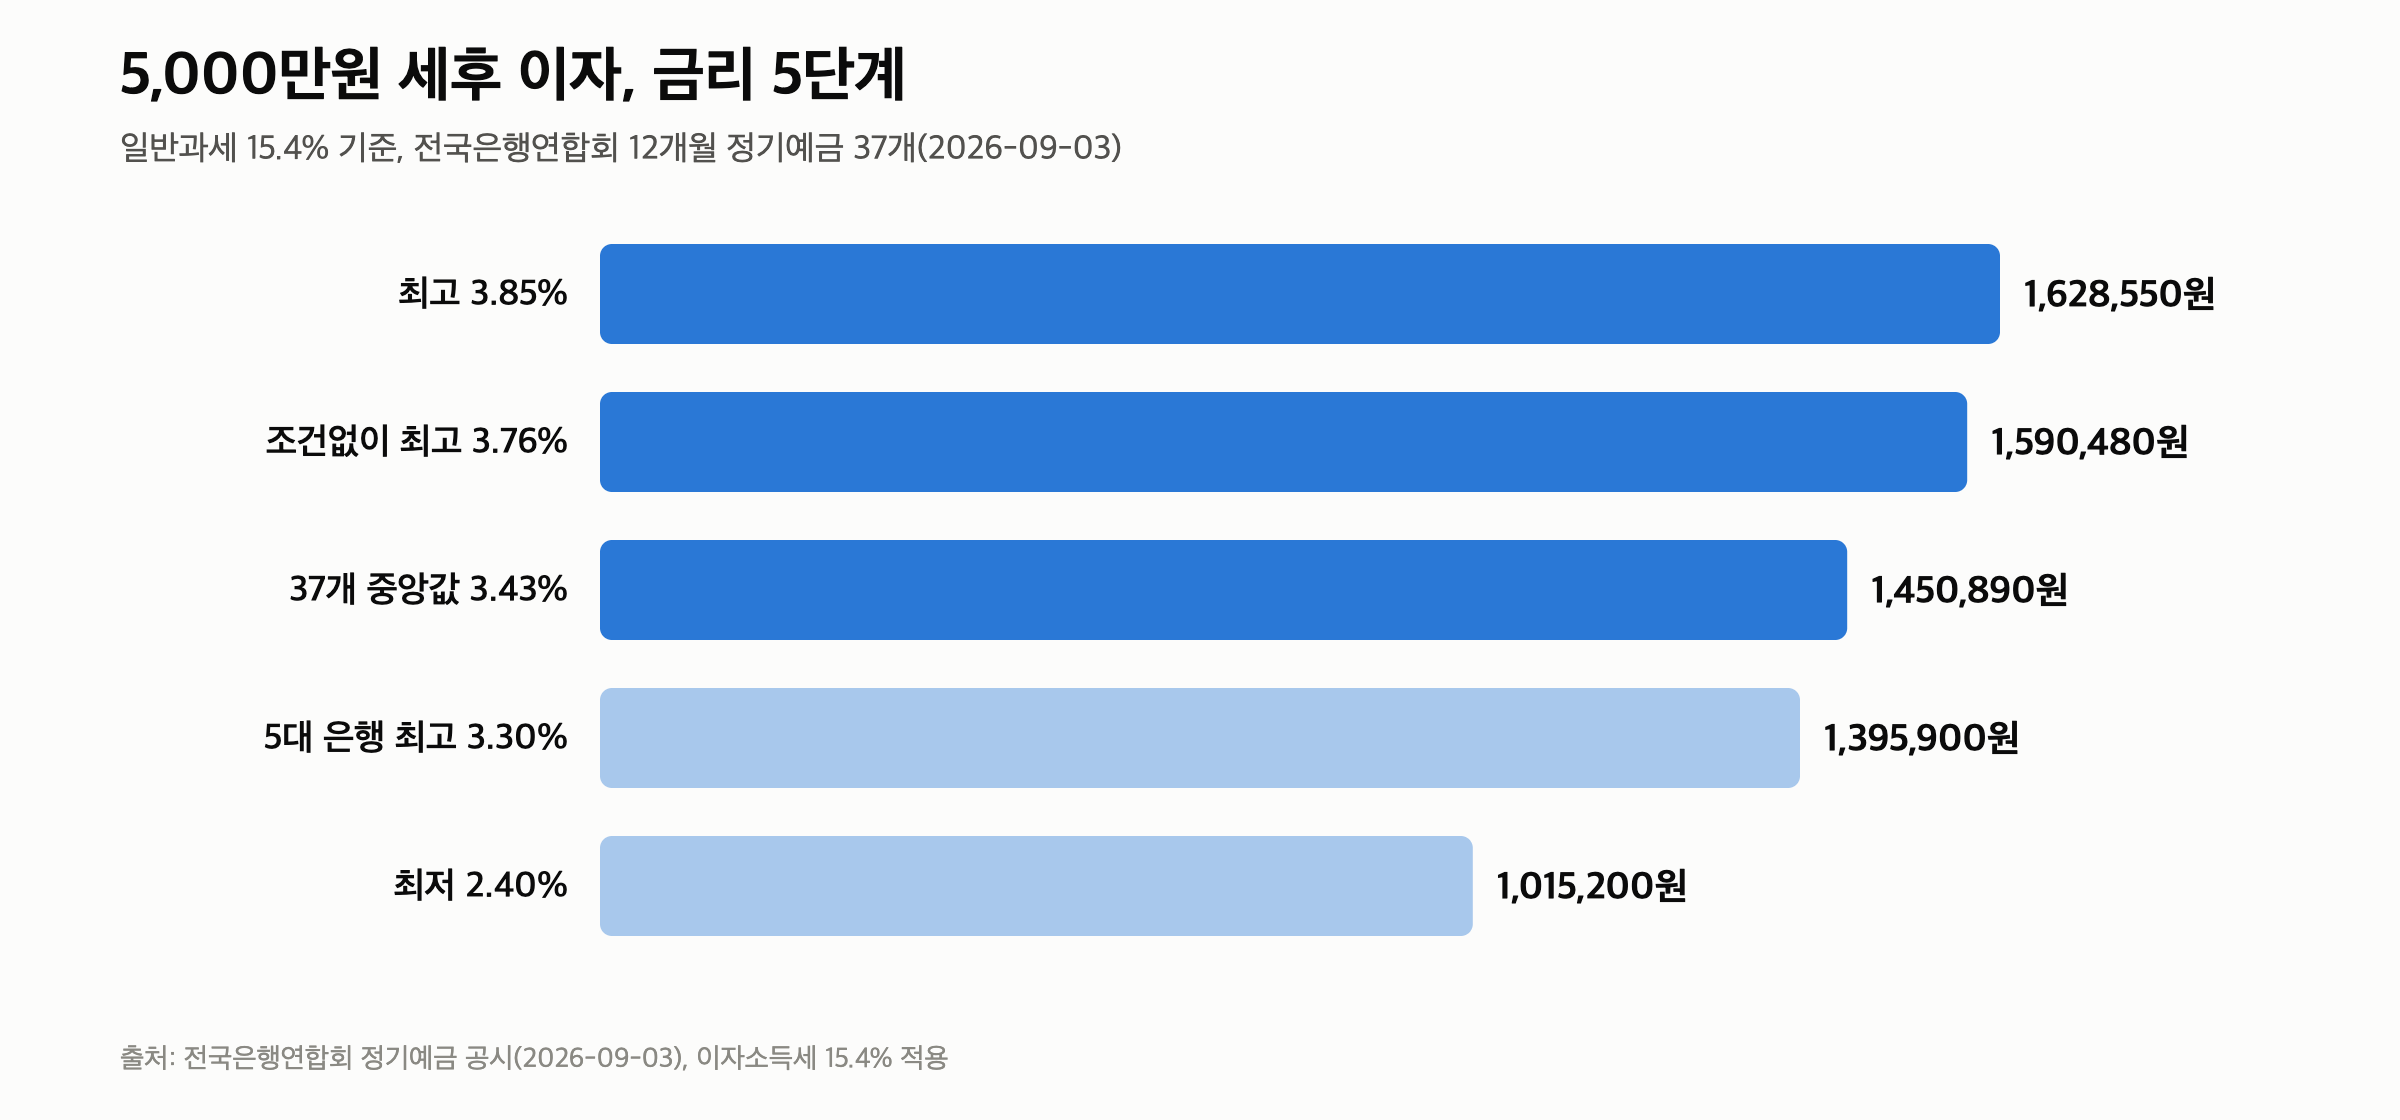
전국은행연합회 12개월 정기예금 37개 중에서 5,000만원을 일반과세(15.4%)로 굴렸을 때 세후 이자를 5단계로 뽑아봤습니다.
| 구분 | 금리 | 세후 이자 |
|---|---|---|
| 최고 | 3.85% | 162만 8,550원 |
| 조건 없이 최고 | 3.76% | 159만 480원 |
| 37개 중앙값 | 3.43% | 145만 890원 |
| 5대 은행 최고 | 3.30% | 139만 5,900원 |
| 최저 | 2.40% | 101만 5,200원 |
같은 금액인데도 금리 하나로 최고와 최저 사이 61만 3,350원이 벌어집니다.
예금을 만기 전에 깨면 이자가 얼마나 줄어드는지는 케이뱅크 정기예금 중도해지 글에서 계산했습니다.
그런데 5,000만원 구간에서는 금리를 고르는 것과 별개로 세율을 어떻게 나누느냐가 한 번 더 갈림길입니다.
3,000만원과 2,000만원으로 나누면 서로 다른 세율이 붙습니다
신협·새마을금고의 비과세 예탁금은 3,000만원까지 이자소득세 대신 농특세 1.4%만 뗍니다. 한도를 넘는 나머지는 일반과세 15.4%를 그대로 적용받습니다.
5,000만원 한 통장(일반과세)
145만 890원 — 중앙값 금리 3.43% 기준
3,000만원 비과세 + 2,000만원 일반과세
159만 4,950원 — 같은 3.43%를 적용했을 때
차이는 14만 4,060원, 3,000만원 몫에 붙는 세율이 15.4%에서 1.4%로 낮아진 결과일 뿐 금리를 더 잘 골라서 생긴 차이가 아닙니다. 최고 금리 3.85% 기준으로 다시 계산하면 차이는 16만 1,700원까지 벌어집니다.
다만 2026년 가입분은 총급여·소득 요건에 따라 1.4%가 아니라 5.9%가 붙는 경우가 있습니다. 그 경우로 다시 계산해도 스플릿 합계는 154만 8,645원으로 한 통장보다 9만 7,755원 유리합니다.
어느 요건에 해당하는지는 신협 비과세 예탁금 조건에서 확인하시는 게 정확합니다.
그래도 5,000만원은 종합과세 근처에도 못 갑니다
이자소득이 연 2,000만원을 넘으면 금융소득종합과세 대상이 됩니다. 최고 금리 3.85%로 이 이자를 받으려면 원금이 얼마나 필요한지 역산했습니다.
금융소득종합과세 기준 원금
약 5억 1,948만원 — 20,000,000 ÷ 0.0385
5,000만원과의 격차
약 4억 6,948만원 — 지금 예치액은 그 기준의 9.6%
5,000만원 하나만 놓고 보면 종합과세를 걱정할 금액이 아닙니다. 다만 예금이 여러 통장에 나눠 쌓이는 분이라면 이 원금선이 얼마나 먼지는 가늠해 둘 만합니다.
정리 — 다섯 줄
- 5,000만원을 한 통장에 두면 중앙값 금리 3.43% 기준 세후 이자는 145만 890원입니다.
- 3,000만원 비과세(1.4%)와 2,000만원 일반과세(15.4%)로 나누면 159만 4,950원, 14만 4,060원 더 받습니다.
- 최고 금리 3.85% 기준으로는 차이가 16만 1,700원까지 벌어집니다.
- 2026년 가입분에 5.9% 세율이 붙어도 스플릿 합계는 154만 8,645원으로 여전히 9만 7,755원 유리합니다.
- 금융소득종합과세 2,000만원 기준 원금은 약 5억 1,948만원, 지금 5,000만원은 그 9.6%입니다.
저는 5,000만원을 넣을 계좌를 정할 때 금리표보다 세율표를 먼저 펼쳐보기로 했습니다.
다음 글은 1억원을 세 통장으로 나눠 담는 계산을 다뤄보겠습니다.
이어서 볼 글
투자 권유 아님. 데이터 출처는 전국은행연합회 12개월 정기예금 37개 공시(2026-09-03 최종제공일 기준)이며, 신협·새마을금고 비과세 상품 자체는 이 데이터셋에 없어 은행 금리와 같은 수치를 적용한 가정 계산입니다.
업데이트 · 세율·한도는 세법 개정에 따라 바뀔 수 있습니다.
글에 참고한 자료들
전국은행연합회 소비자포털 정기예금 금리 비교공시(12개월, 2026-09-03 최종제공일 기준)