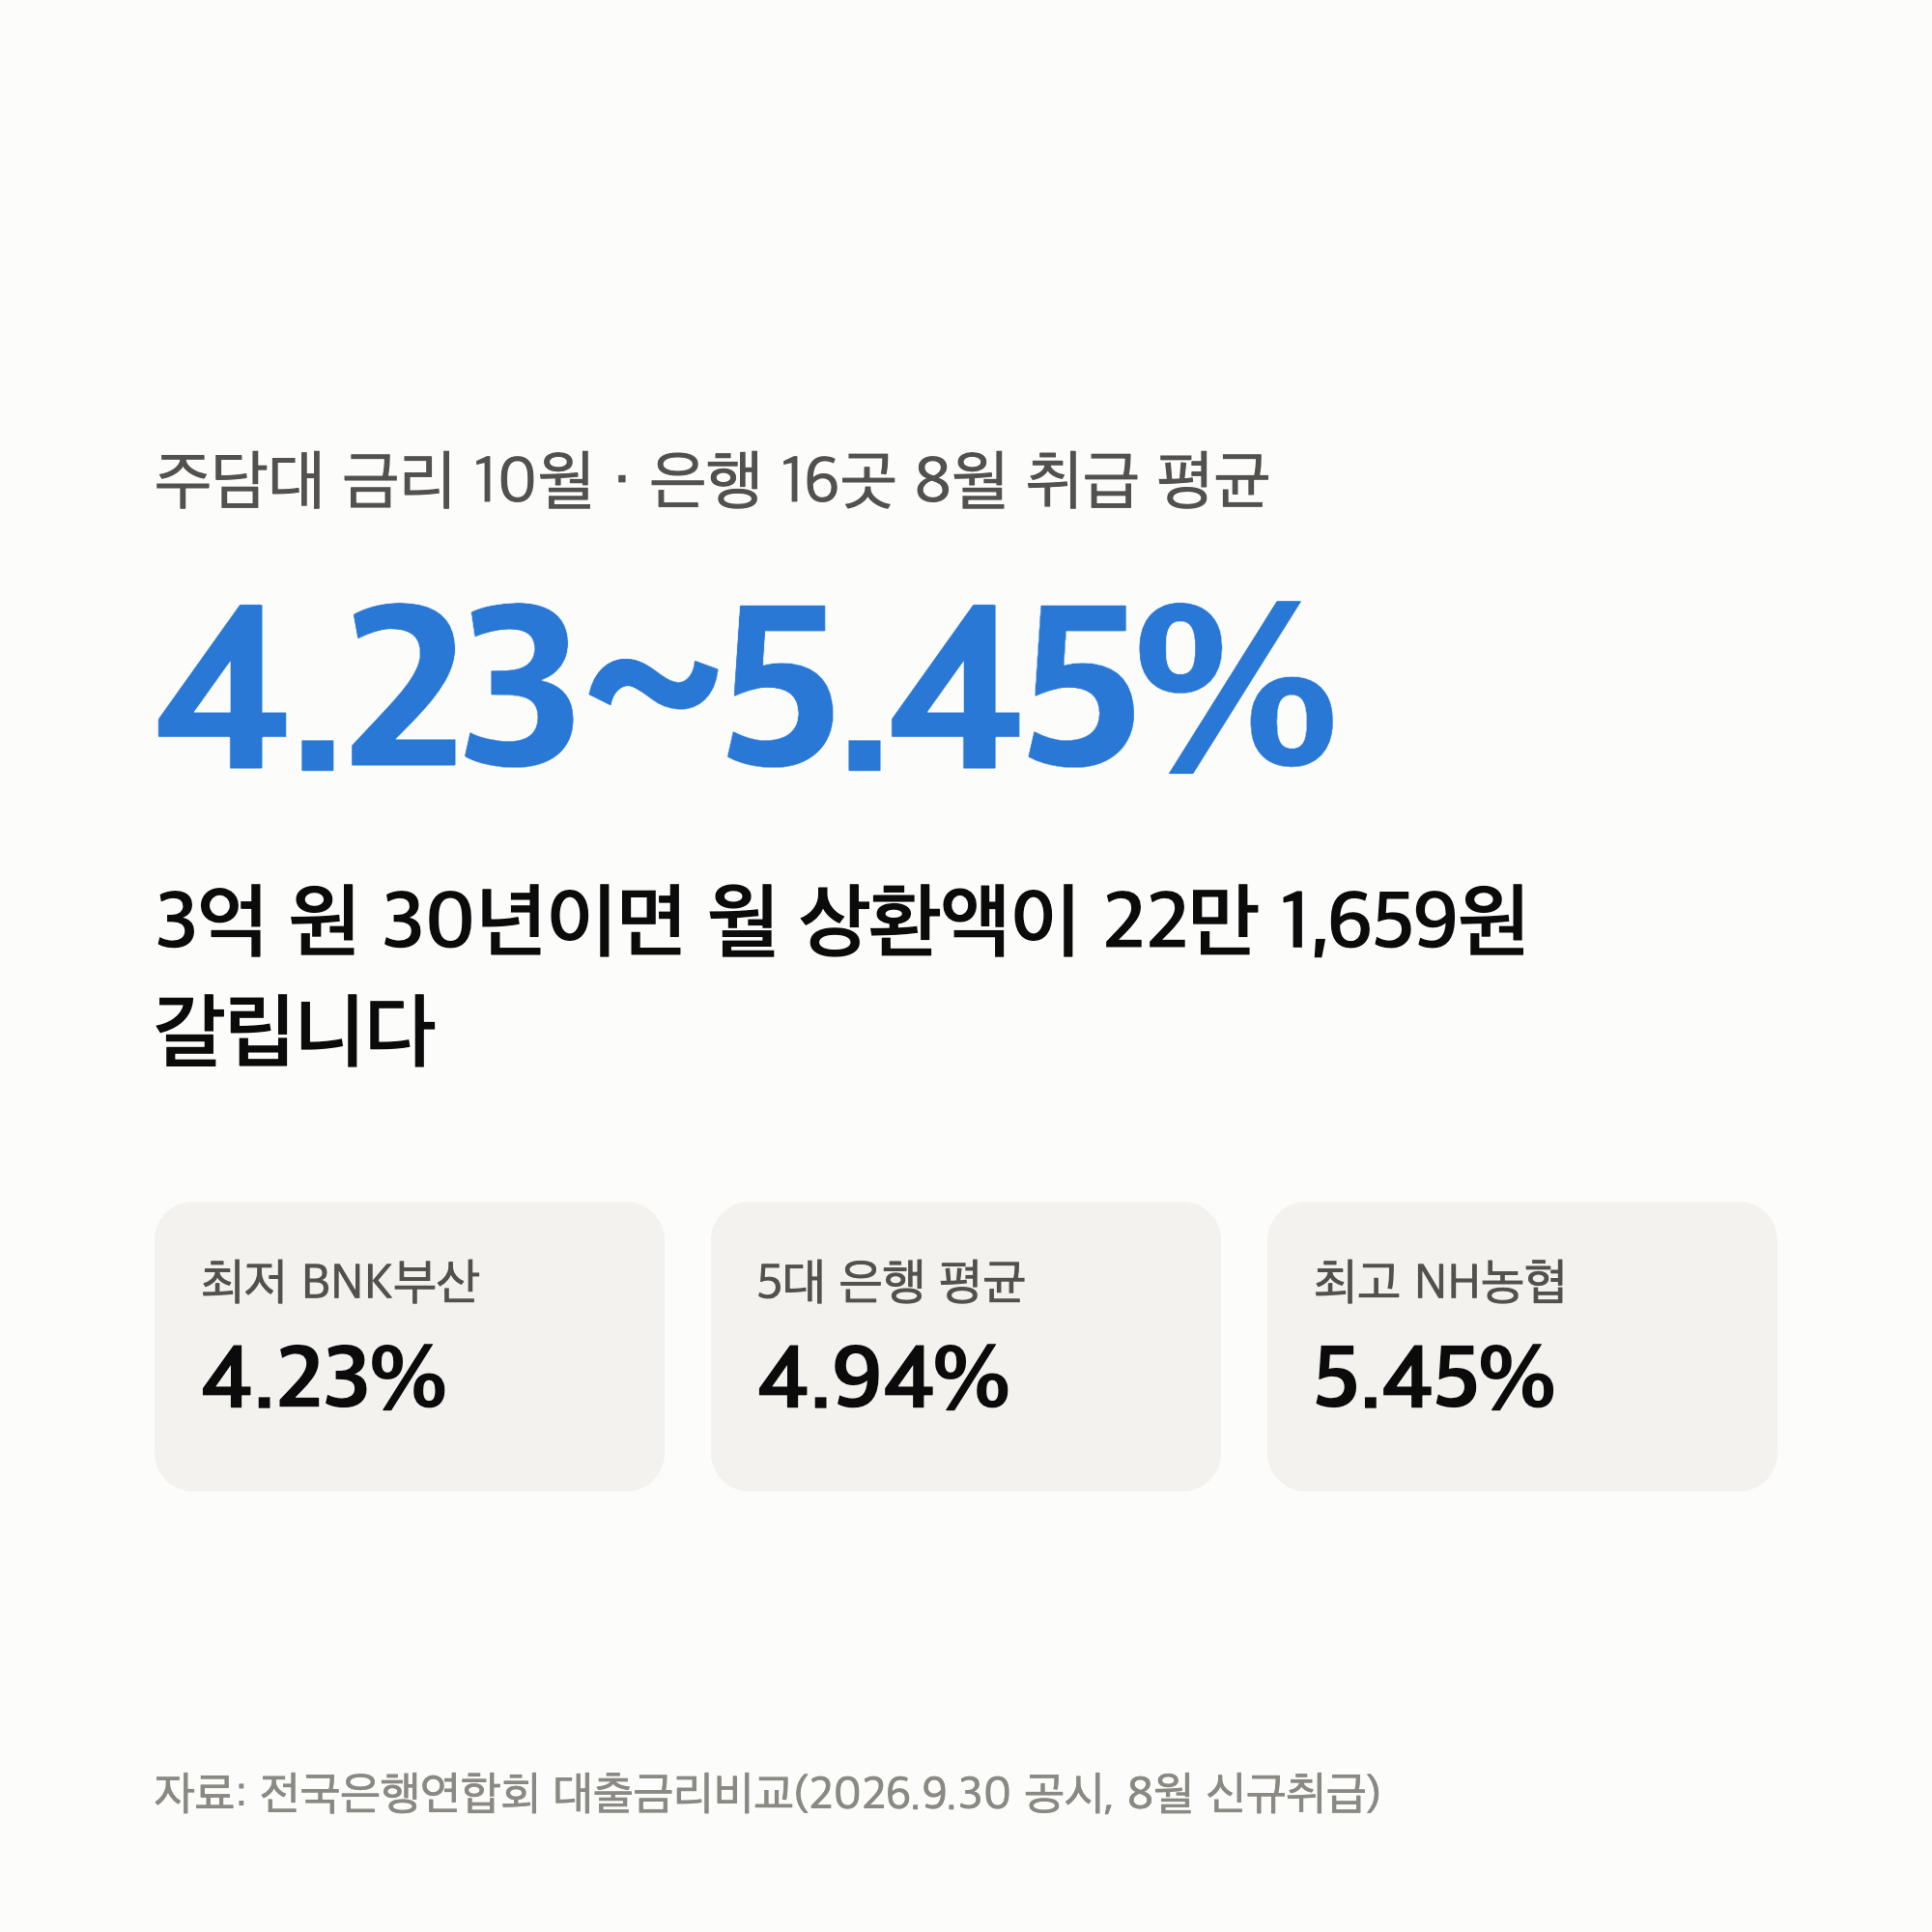
주담대 금리 10월 기준으로 볼 수 있는 가장 최근 숫자는 은행 16곳 평균 **4.23~5.45%**입니다.
가장 낮은 곳은 BNK부산은행, 가장 높은 곳은 NH농협은행입니다.
확인한 자료는 전국은행연합회 소비자포털 9월 30일 공시이고, 확인한 날은 9월 30일입니다.
같은 3억 원을 30년 원리금균등으로 빌려도, 은행에 따라 월 상환액은 22만 1,659원까지 벌어집니다.
주담대 금리 10월, 은행 16곳을 낮은 순서로 줄 세웠습니다
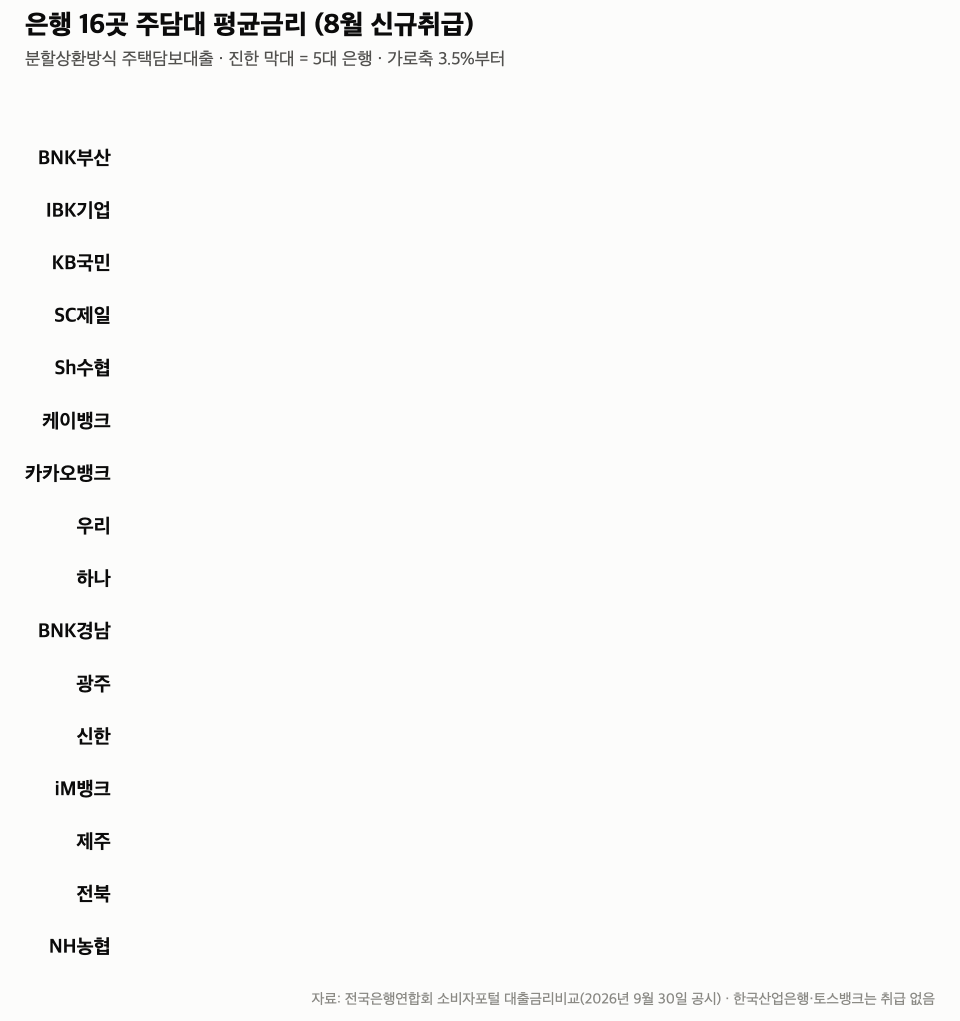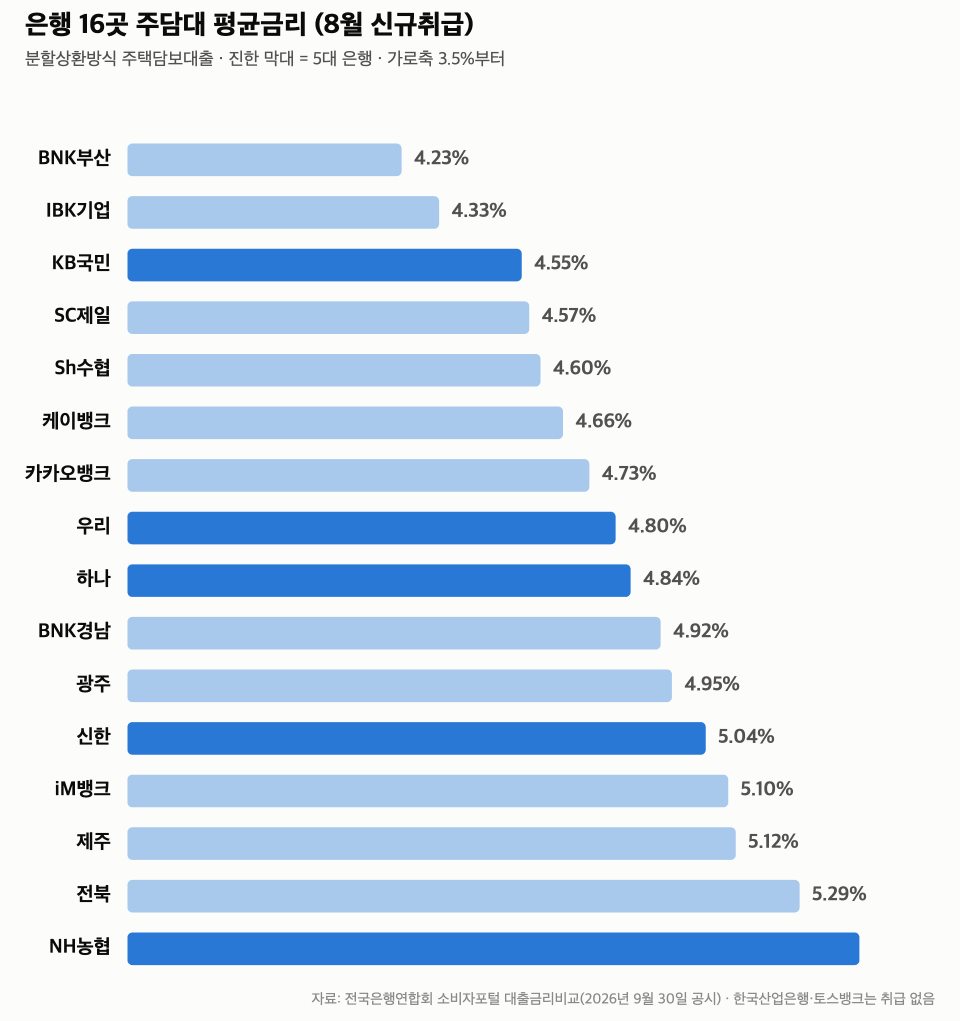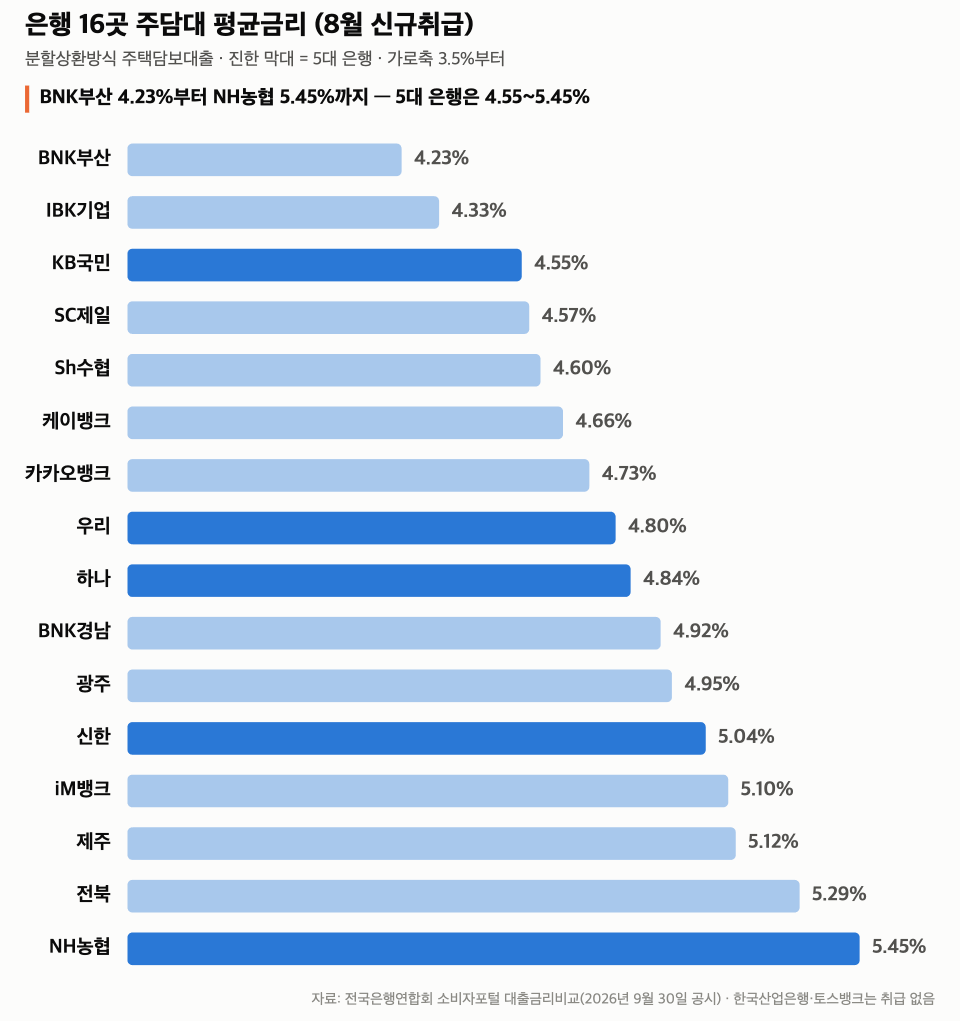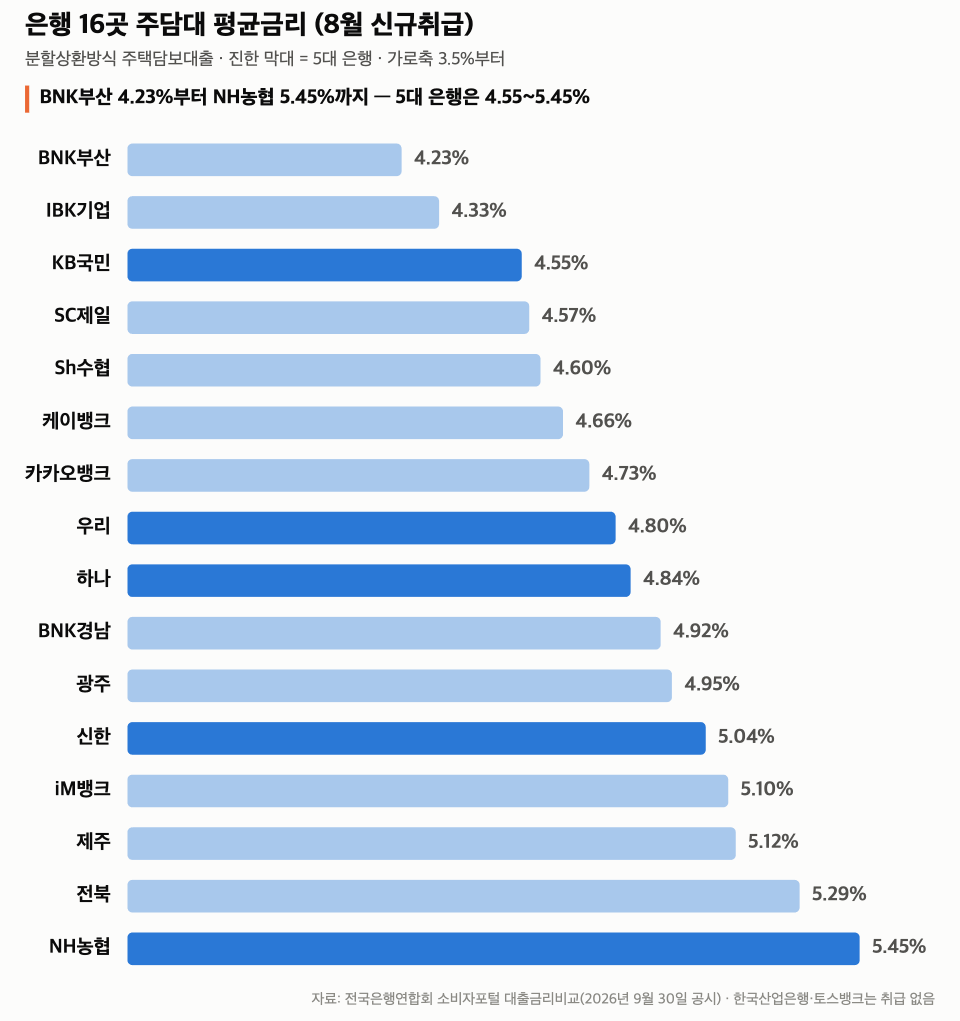
8월 한 달 동안 실제로 나간 주택담보대출의 평균금리입니다.
빚을 나눠 갚는 분할상환 방식, 만기 10년 이상 대출이 대상입니다.
빌린 금액이 큰 대출일수록 평균에 더 크게 반영됩니다.
- BNK부산은행 4.23%
- IBK기업은행 4.33%
- KB국민은행 4.55%
- SC제일은행 4.57%
- Sh수협은행 4.60%
- 케이뱅크 4.66%
- 카카오뱅크 4.73%
- 우리은행 4.80%
- 하나은행 4.84%
- BNK경남은행 4.92%
- 광주은행 4.95%
- 신한은행 5.04%
- iM뱅크(옛 대구은행) 5.10%
- 제주은행 5.12%
- 전북은행 5.29%
- NH농협은행 5.45%
5대 은행(KB국민·신한·하나·우리·NH농협)은 4.55~5.45%였고,
다섯 곳 평균은 **4.94%**입니다.
한국산업은행과 토스뱅크는 8월 취급 실적이 없어 ‘-‘로 표시됐습니다.
한 달 새 수협은 0.57%p, 농협은 0.64%p 올랐습니다
지난 공시(7월 취급분)와 비교하면 순위가 크게 바뀌었습니다.
7월 1위였던 Sh수협은행은 4.03%에서 4.60%로 올라 5위가 됐습니다.
NH농협은행은 4.81%에서 5.45%로 올라, 7월 꼴찌였던 전북은행(5.55%→5.29%)보다 높아졌습니다.
우리은행은 4.40%에서 4.80%로, 하나은행은 4.51%에서 4.84%로 올랐습니다.
반대로 전북은행 0.26%p, 제주은행 0.07%p, BNK부산은행 0.03%p, 광주은행 0.03%p는 내렸고 KB국민은행은 4.55%로 같았습니다.
이 평균금리를 창구에서 그대로 받는 건 아닙니다
위 숫자는 8월에 이미 계약이 끝난 대출의 평균입니다.
지금 창구에서 안내하는 금리는 은행연합회 「맞춤상품검색」에 따로 올라옵니다.
아파트 담보에 원리금을 나눠 갚는 조건으로 5대 은행과 수협은행을 골라 봤습니다.
| 은행 | 변동금리 | 고정금리 |
|---|---|---|
| 신한은행 | 4.29~5.69% | 4.97~6.37% |
| 우리은행 | 4.41~5.61% | 5.71~6.91% |
| NH농협은행 | 4.49~6.29% | 5.27~6.87% |
| 하나은행 | 4.50~5.70% | 5.30~6.50% |
| KB국민은행 | 4.85~5.75% | 5.15~5.65% |
| Sh수협은행 | 5.53~6.73% | 5.69~7.86% |
수협은행 상품과 우대 조건은 수협은행 주담대 금리 글에 따로 정리했습니다.
은행연합회 맞춤상품검색 9월 18~21일 공시분이며, 9월 30일에 확인했습니다.
상품: 신한주택대출(아파트) · 우리아파트론 · NH주택담보대출 · 하나원큐아파트론2 · KB주택담보대출변동(변동)과 KB스타 아파트담보대출 혼합금리(고정) · SH으뜸모기지론
높은 쪽 숫자는 기준금리에 가산금리만 더한 값입니다.
우대금리를 하나도 못 받았을 때 금리라는 뜻입니다.
낮은 쪽 숫자는 은행이 공시한 우대금리를 전부 받았을 때의 하한입니다.
고정금리 칸에는 5년마다 금리가 바뀌는 주기형·혼합형 상품도 들어 있습니다.
신용점수 950점 아래도 BNK부산은행이 가장 낮았습니다
8월에 대출을 받은 사람들의 평균 신용점수는 16곳 중 14곳이 933~970점이었습니다.
전북은행 866점, 제주은행 867점만 낮았습니다.
그래서 내 점수 구간의 금리를 따로 보는 게 더 정확합니다.
구간별로 가장 낮았던 세 곳입니다.
801~850점까지 네 구간 모두 BNK부산은행이 가장 낮았고, IBK기업은행이 두 번째였습니다.
점수가 낮은 구간에는 대출이 없었던 은행이 많습니다.
600점 이하 구간은 16곳 중 8곳이 취급 실적이 없어 ‘-‘로 표시됐습니다.
신용점수는 IBK기업은행·제주은행이 NICE, 나머지 14곳이 KCB 기준입니다.
3억 원을 빌리면 한 달에 얼마나 차이가 날까요
30년 동안 원리금을 똑같이 나눠 갚는다고 계산했습니다.
금리 1.22%포인트 차이가 매달 22만 1,659원 차이가 됩니다.
1년이면 차이가 265만원을 넘습니다.
30년을 다 채우면 약 7,980만원입니다.
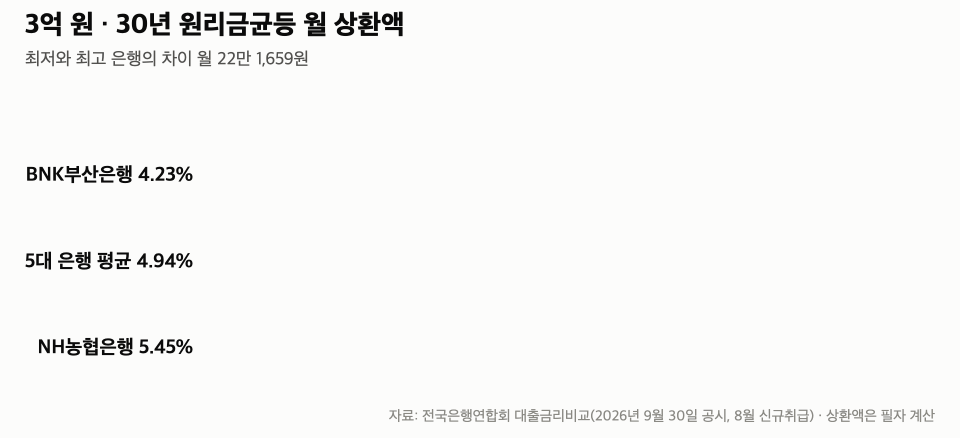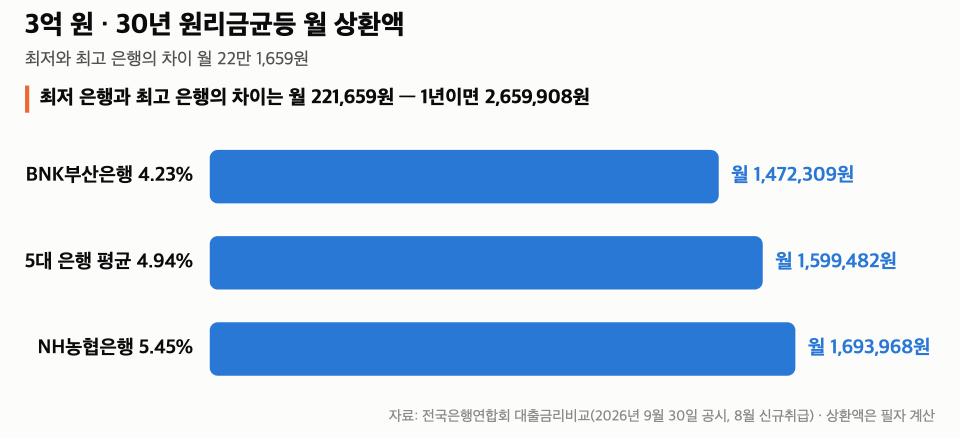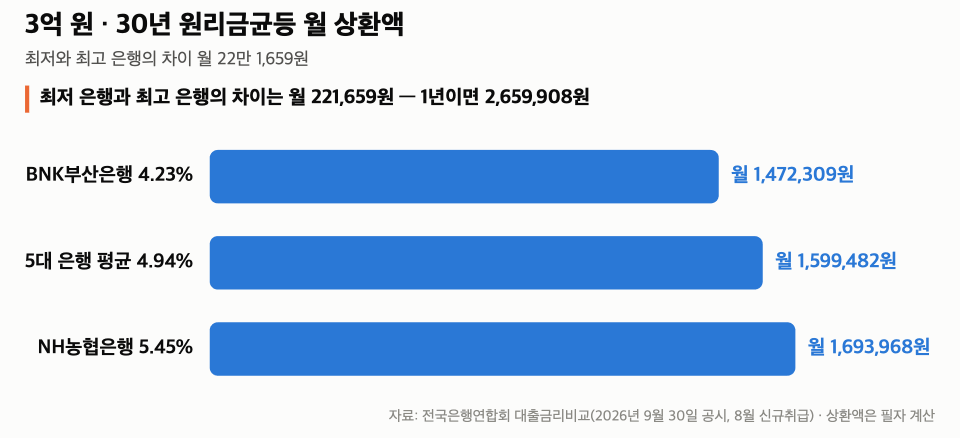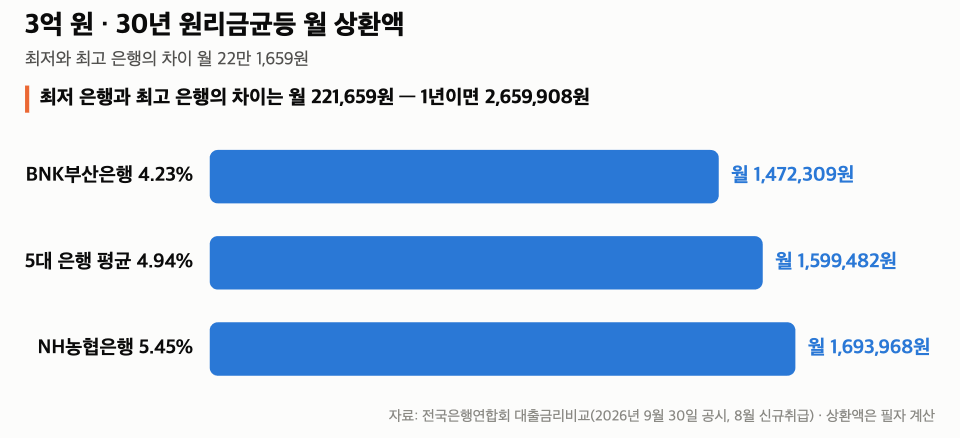
금리 차이가 작아 보여도 대출 기간이 길어서 이만큼 커집니다.
Q&A — 주담대 금리에서 많이 묻는 3가지
주담대 금리를 찾는 분들이 실제로 많이 묻는 질문입니다.
Q1. 요즘 주택담보대출 금리가 어느 정도인가요?
8월에 실제로 나간 대출 평균은 은행 16곳이 4.23~5.45%입니다.
지금 5대 은행 창구의 아파트 변동금리는 우대를 받으면 4.29~4.85%부터 시작합니다.
Q2. 주택담보대출 금리를 비교할 수 있는 곳이 있나요?
전국은행연합회 소비자포털입니다.
「대출금리비교」는 지난달 실제 평균을, 「맞춤상품검색」은 지금 창구 금리를 보여 줍니다.
Q3. 주담대 금리를 잘 받는 방법이 있나요?
창구 금리는 우대 조건을 채운 만큼 내려갑니다.
위 여섯 곳 변동금리는 높은 값과 낮은 값 사이가 0.90~1.80%포인트였습니다.
급여이체·카드 사용 같은 거래 실적 항목은 여섯 곳 모두에 있었습니다.
저는 대출을 알아볼 때 광고 속 최저금리보다 제 신용점수 구간의 금리부터 보기로 했습니다.
다음 공시는 10월 29일 15시에 나옵니다.
그날 은행별 순위가 어떻게 바뀌었는지 이어서 정리하겠습니다.
이어서 볼 글
이 글은 대출 권유가 아닙니다. 평균금리는 전국은행연합회 9월 30일 공시(2026년 8월 신규취급분), 창구 금리는 같은 포털 맞춤상품검색 9월 18~21일 공시분입니다.
실제 적용 금리는 신용점수·소득·담보·거래 실적에 따라 달라집니다.
업데이트 · 2026년 9월 30일 공시(8월 취급분)로 순위·창구 금리·신용점수 구간·월 상환액을 모두 바꿨습니다. 9월 12일에는 16곳 전체·창구 금리·신용점수 구간을 더했습니다. 다음 공시는 10월 29일입니다.
글에 참고한 자료들