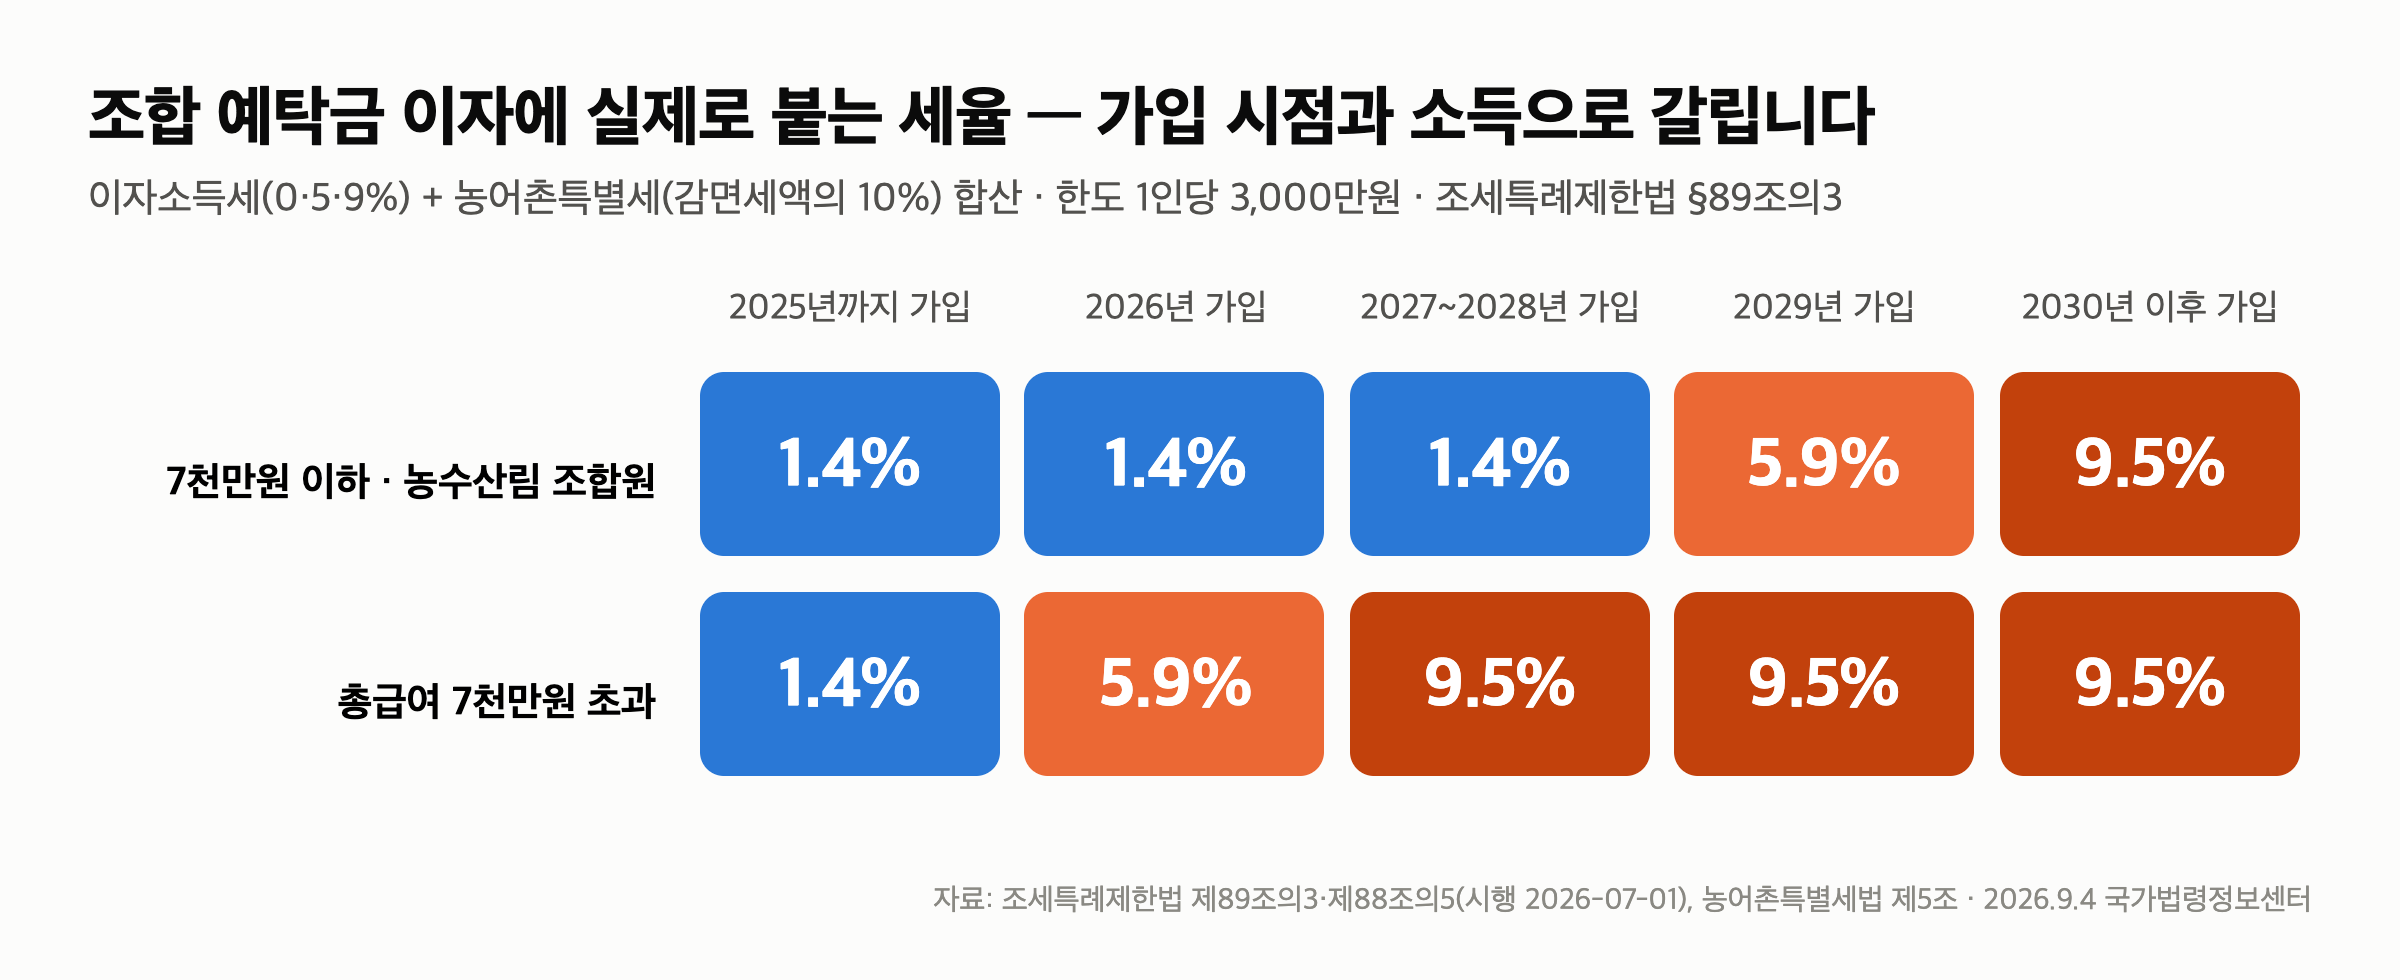
신협 비과세 예탁금은 올해 가입분부터 규칙이 갈립니다. 조세특례제한법 제89조의3은 2025년 12월 31일까지 가입한 예탁금만 비과세로 두고, 2026년 1월 1일 이후 가입분에는 5%(2027년부터 9%)의 원천징수세율을 적용합니다.
다만 직전 연도 총급여 7천만원 이하면 2028년 가입분까지 비과세가 유지됩니다.
3,000만원 한도는 그대로이고, 세율이 사람에 따라 달라졌습니다.
이 글은 특정 조합 추천이 아닙니다. 세율은 국가법령정보센터의 조세특례제한법(시행 2026-07-01)·농어촌특별세법 원문, 이자 계산은 유입 검색어에 있던 “3,000만원 3.6%“를 그대로 넣은 세후 계산입니다.
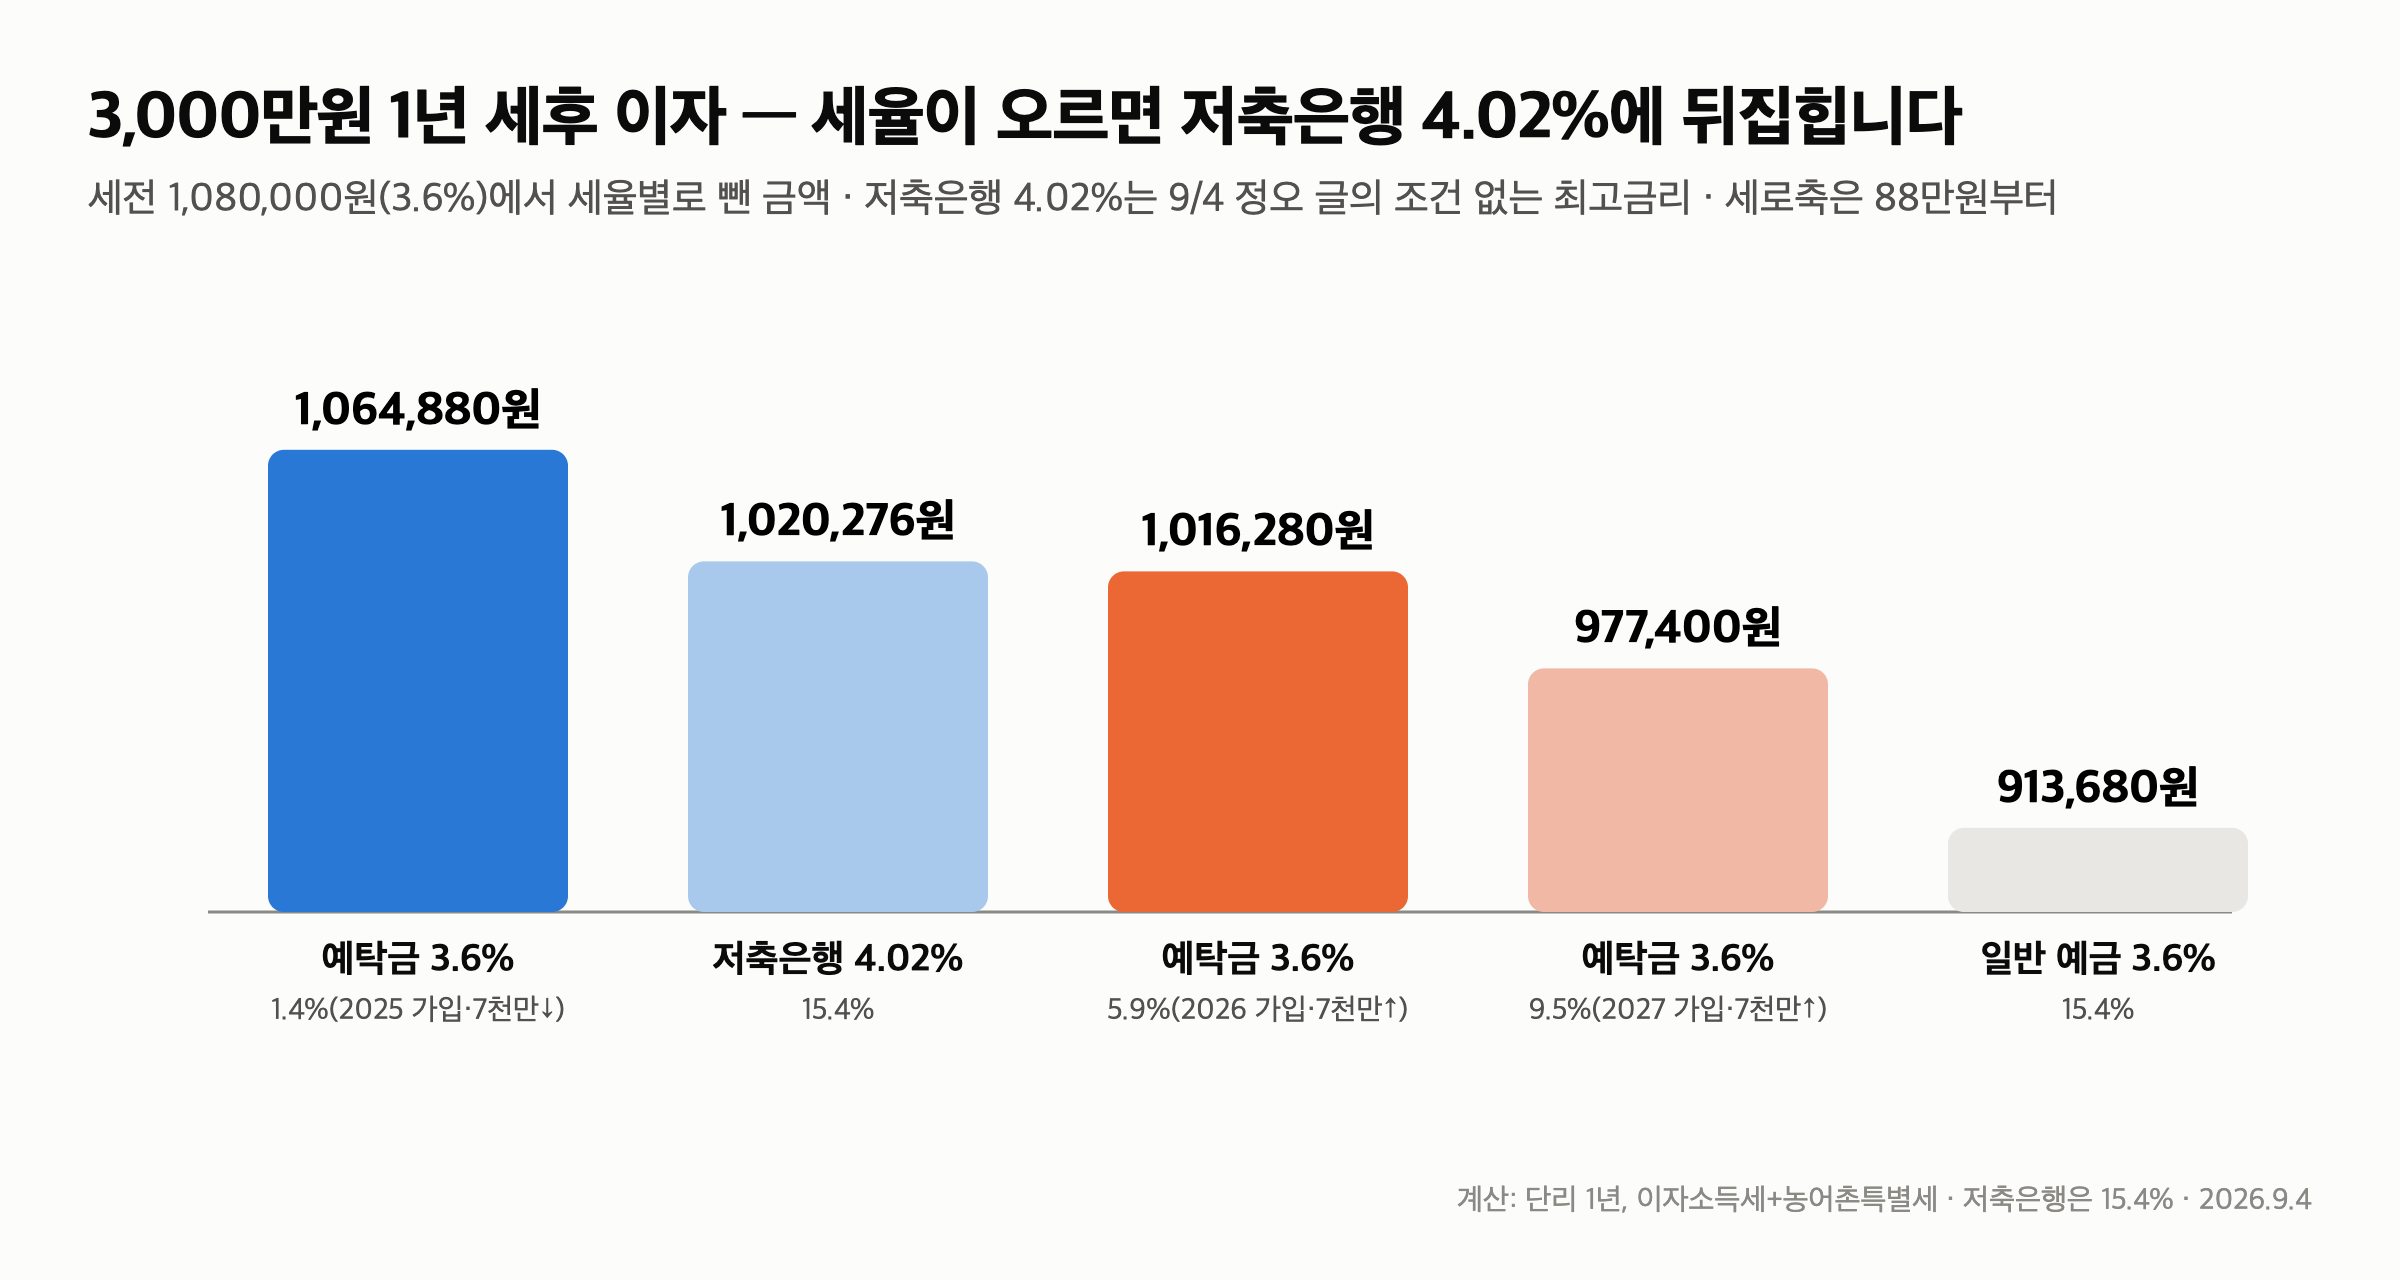
3,000만원을 3.6%에 넣으면 세전 108만원. 2025년 가입분은 1,064,880원, 2026년 가입분은 연봉 7천만원 이하면 같은 1,064,880원, 넘으면 1,016,280원입니다.
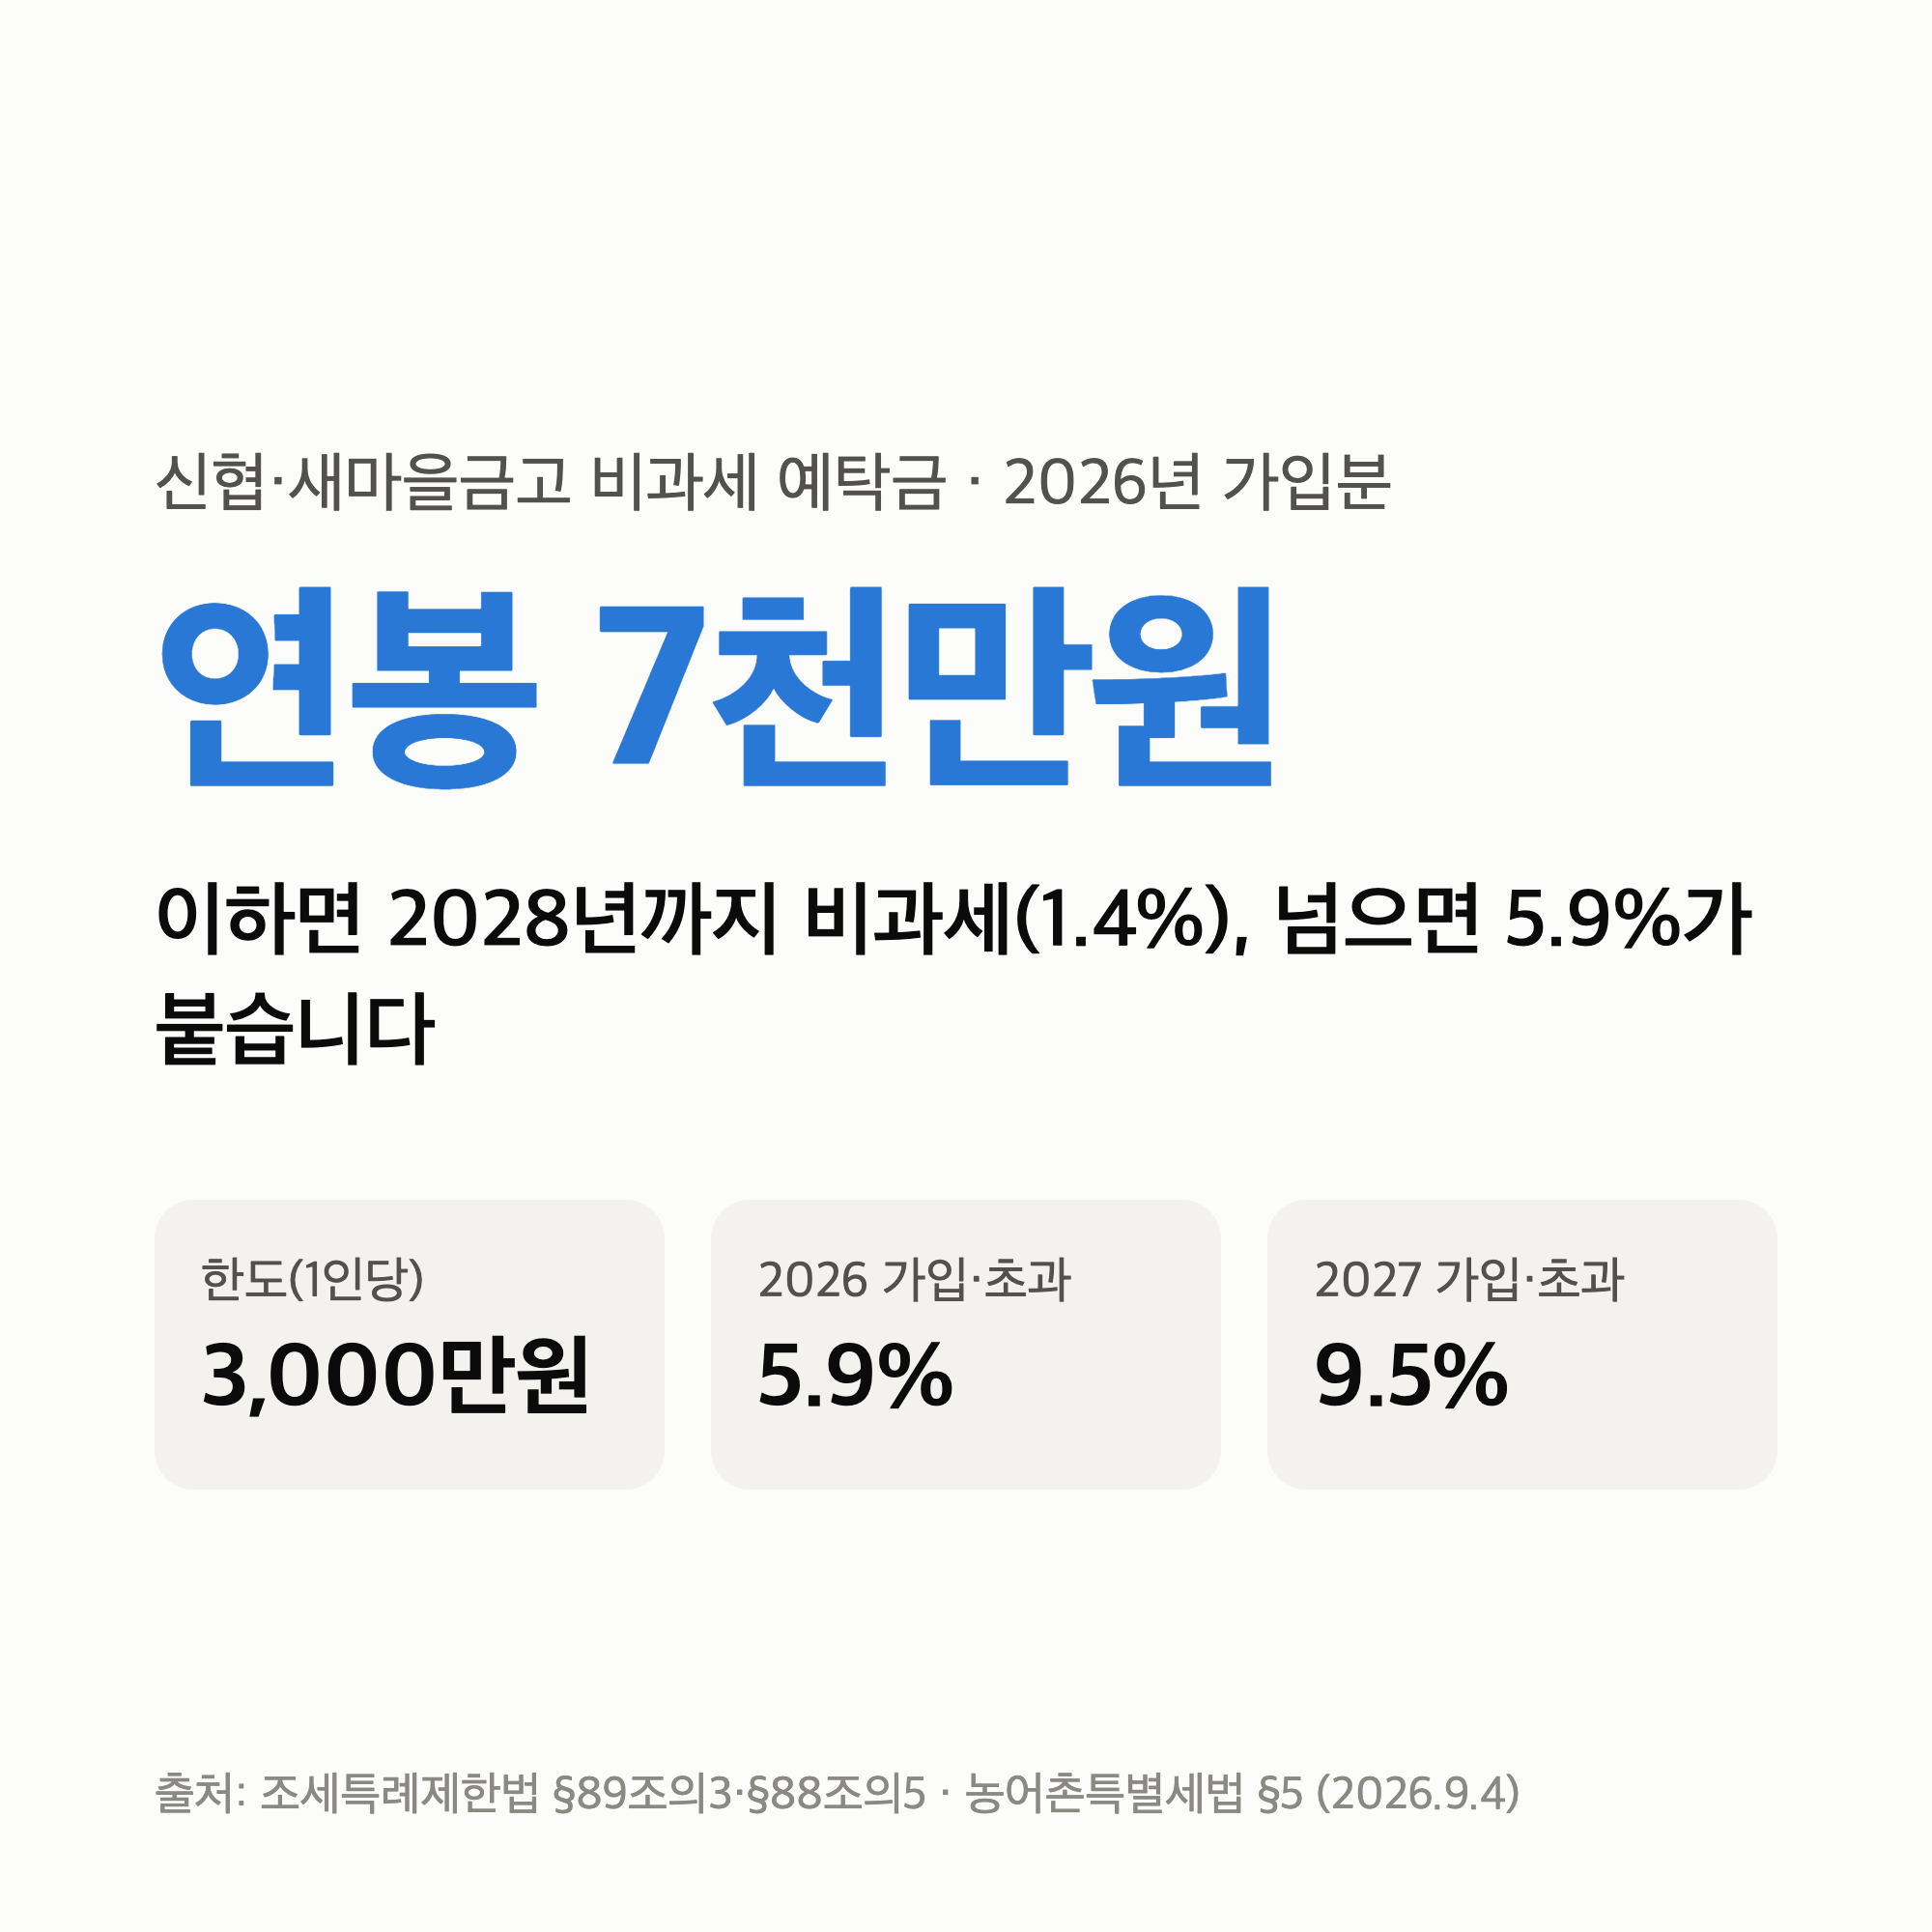
신협 비과세 예탁금은 언제 가입했느냐로 세율이 세 갈래입니다
제89조의3 제1항은 “가입 당시 19세 이상인 거주자가 2025년 12월 31일까지 가입한” 예탁금(1명당 3천만원 이하)의 이자소득을 비과세한다고 적습니다.
그리고 그 뒤에 가입한 예탁금의 세율을 따로 둡니다.
2025년 12월 31일까지 가입
이자소득세 0% — 농어촌특별세 1.4%만 붙습니다
2026년에 가입
원천징수 5% — 농어촌특별세 0.9%를 더해 5.9%입니다
2027년 이후 가입
원천징수 9% — 농어촌특별세 0.5%를 더해 9.5%입니다
농어촌특별세는 농어촌특별세법 제5조 제1항 제2호·제4항이 정합니다. 이자소득의 14%에서 실제로 낸 소득세를 뺀 금액을 감면세액으로 보고, 그 10%를 매깁니다.
비과세면 14%의 10%인 1.4%, 5%를 냈으면 9%의 10%인 0.9%입니다.
비과세 예탁금 한도 3,000만원은 그대로, 연봉 7천만원이 새 기준입니다
제89조의3 제2항은 예외를 둡니다. 제88조의5 제2항 제1호에 해당하는 거주자가 2026년 1월 1일부터 2028년 12월 31일까지 가입한 예탁금의 이자소득에는 소득세를 부과하지 않습니다. 그 요건은 둘 중 하나입니다.
소득 기준
직전 과세기간 총급여 7천만원 이하 — 근로소득만 있거나 근로소득과 분리과세 소득만 있는 사람
또는
종합소득금액 6천만원 이하 — 총급여 7천만원을 넘는 근로소득이 있으면 제외
또는 조합원
농협·수협·산림조합의 조합원 — 시행령 제82조의5 제2항이 정한 조합이라 소득 기준과 무관합니다
신협·새마을금고 회원은 이 조합에 들지 않아 소득 기준으로만 판정합니다.
증명 방법
세무서 소득확인증명서를 조합에 제출 — 시행령 제83조의3 제2항의 절차이고, 조합이 국세청에 확인을 요청할 수도 있습니다
이 예외에 드는 사람도 2029년 가입분부터는 5%, 2030년 이후 가입분은 9%로 같은 계단을 밟습니다.
대상 기관은 시행령 제82조의5가 정한 농협·수협·산림조합·신협·새마을금고 다섯이고, 한도 3,000만원은 이 다섯의 예탁금을 모두 합쳐 1명당 기준입니다(시행령 제83조의3).
3,000만원 3.6%로 세후를 다시 계산하면 저축은행과 순서가 바뀝니다
세전 이자 1,080,000원에서 세율별로 뺀 금액입니다.
| 세율 | 누가 | 세후 이자 | | 1.4% | 2025년 가입·연봉 7천만↓ | 1,064,880원 | | 5.9% | 2026년 가입·연봉 7천만↑ | 1,016,280원 | | 15.4% | 일반 예금 | 913,680원 |
오늘 정오 글의 저축은행 정기예금 조건 없는 최고 4.02%를 3,000만원에 넣으면 세후 1,020,276원입니다. 예탁금 3.6%가 1.4%면 이깁니다. 5.9%면 3,996원 뒤집니다.
저축은행 4.02%를 이기는 예탁금 금리
1.4%면 3.45%, 5.9%면 3.61%, 9.5%면 3.76% — 세율이 한 계단 오를 때마다 필요한 금리가 0.15%p 안팎씩 올라갑니다
8월 31일 글의 정정
“저축은행 4.10%를 3.52%로 이긴다"는 1.4% 기준 — 연봉 7천만원을 넘는 사람의 2026년 가입분은 3.69%가 있어야 같은 결과입니다
여기부터는 제 해석입니다. 비과세 예탁금이라는 이름은 남았지만, 2026년 가입분은 연봉을 먼저 물어봐야 세후를 말할 수 있는 상품이 됐습니다. 만기 후 재예치가 새 가입으로 잡히는지는 조합에 확인이 필요합니다.
정리 — 다섯 줄
- 조합 예탁금은 2025년 12월 31일까지 가입분이 비과세이고, 2026년 가입분은 5%, 2027년 이후 가입분은 9% 원천징수입니다(조세특례제한법 제89조의3).
- 직전 연도 총급여 7천만원 이하(또는 종합소득금액 6천만원 이하)와 농협·수협·산림조합 조합원은 2028년 가입분까지 비과세가 유지됩니다.
- 농어촌특별세를 더한 실제 세율은 1.4%·5.9%·9.5%입니다.
- 3,000만원 3.6%의 세후 이자는 1.4%면 1,064,880원, 5.9%면 1,016,280원, 일반 예금 15.4%면 913,680원입니다.
- 저축은행 4.02%를 이기려면 예탁금 금리가 1.4%일 때 3.45%, 5.9%일 때 3.61% 있어야 합니다.
저는 이 조문에서 ‘2025년 12월 31일’이라는 날짜를 먼저 적어 두었습니다. 8월 31일 글에 “1.4%만 붙는다"고 쓴 문장이 올해 가입한 분에게는 반만 맞는 말이었기 때문입니다.
다음 글은 자동차세 9월 연납입니다. 조합원 가입 방법과 준조합원 요건은 아래 첫 글에 있습니다.
이어서 볼 글
이 글은 세무 상담이 아닙니다. 세율은 2026년 9월 4일 국가법령정보센터의 조세특례제한법 제89조의3·제88조의5(시행 2026-07-01), 농어촌특별세법 제5조 원문 기준이고, 예탁금 금리 3.6%는 계산 예시이며 실제 금리와 조합원 요건은 각 조합 공시에서 확인이 필요합니다. 세후 이자는 단리 1년 기준입니다.
업데이트 · 조세특례제한법 제89조의3이 개정되면 세율 표를 갱신하겠습니다.