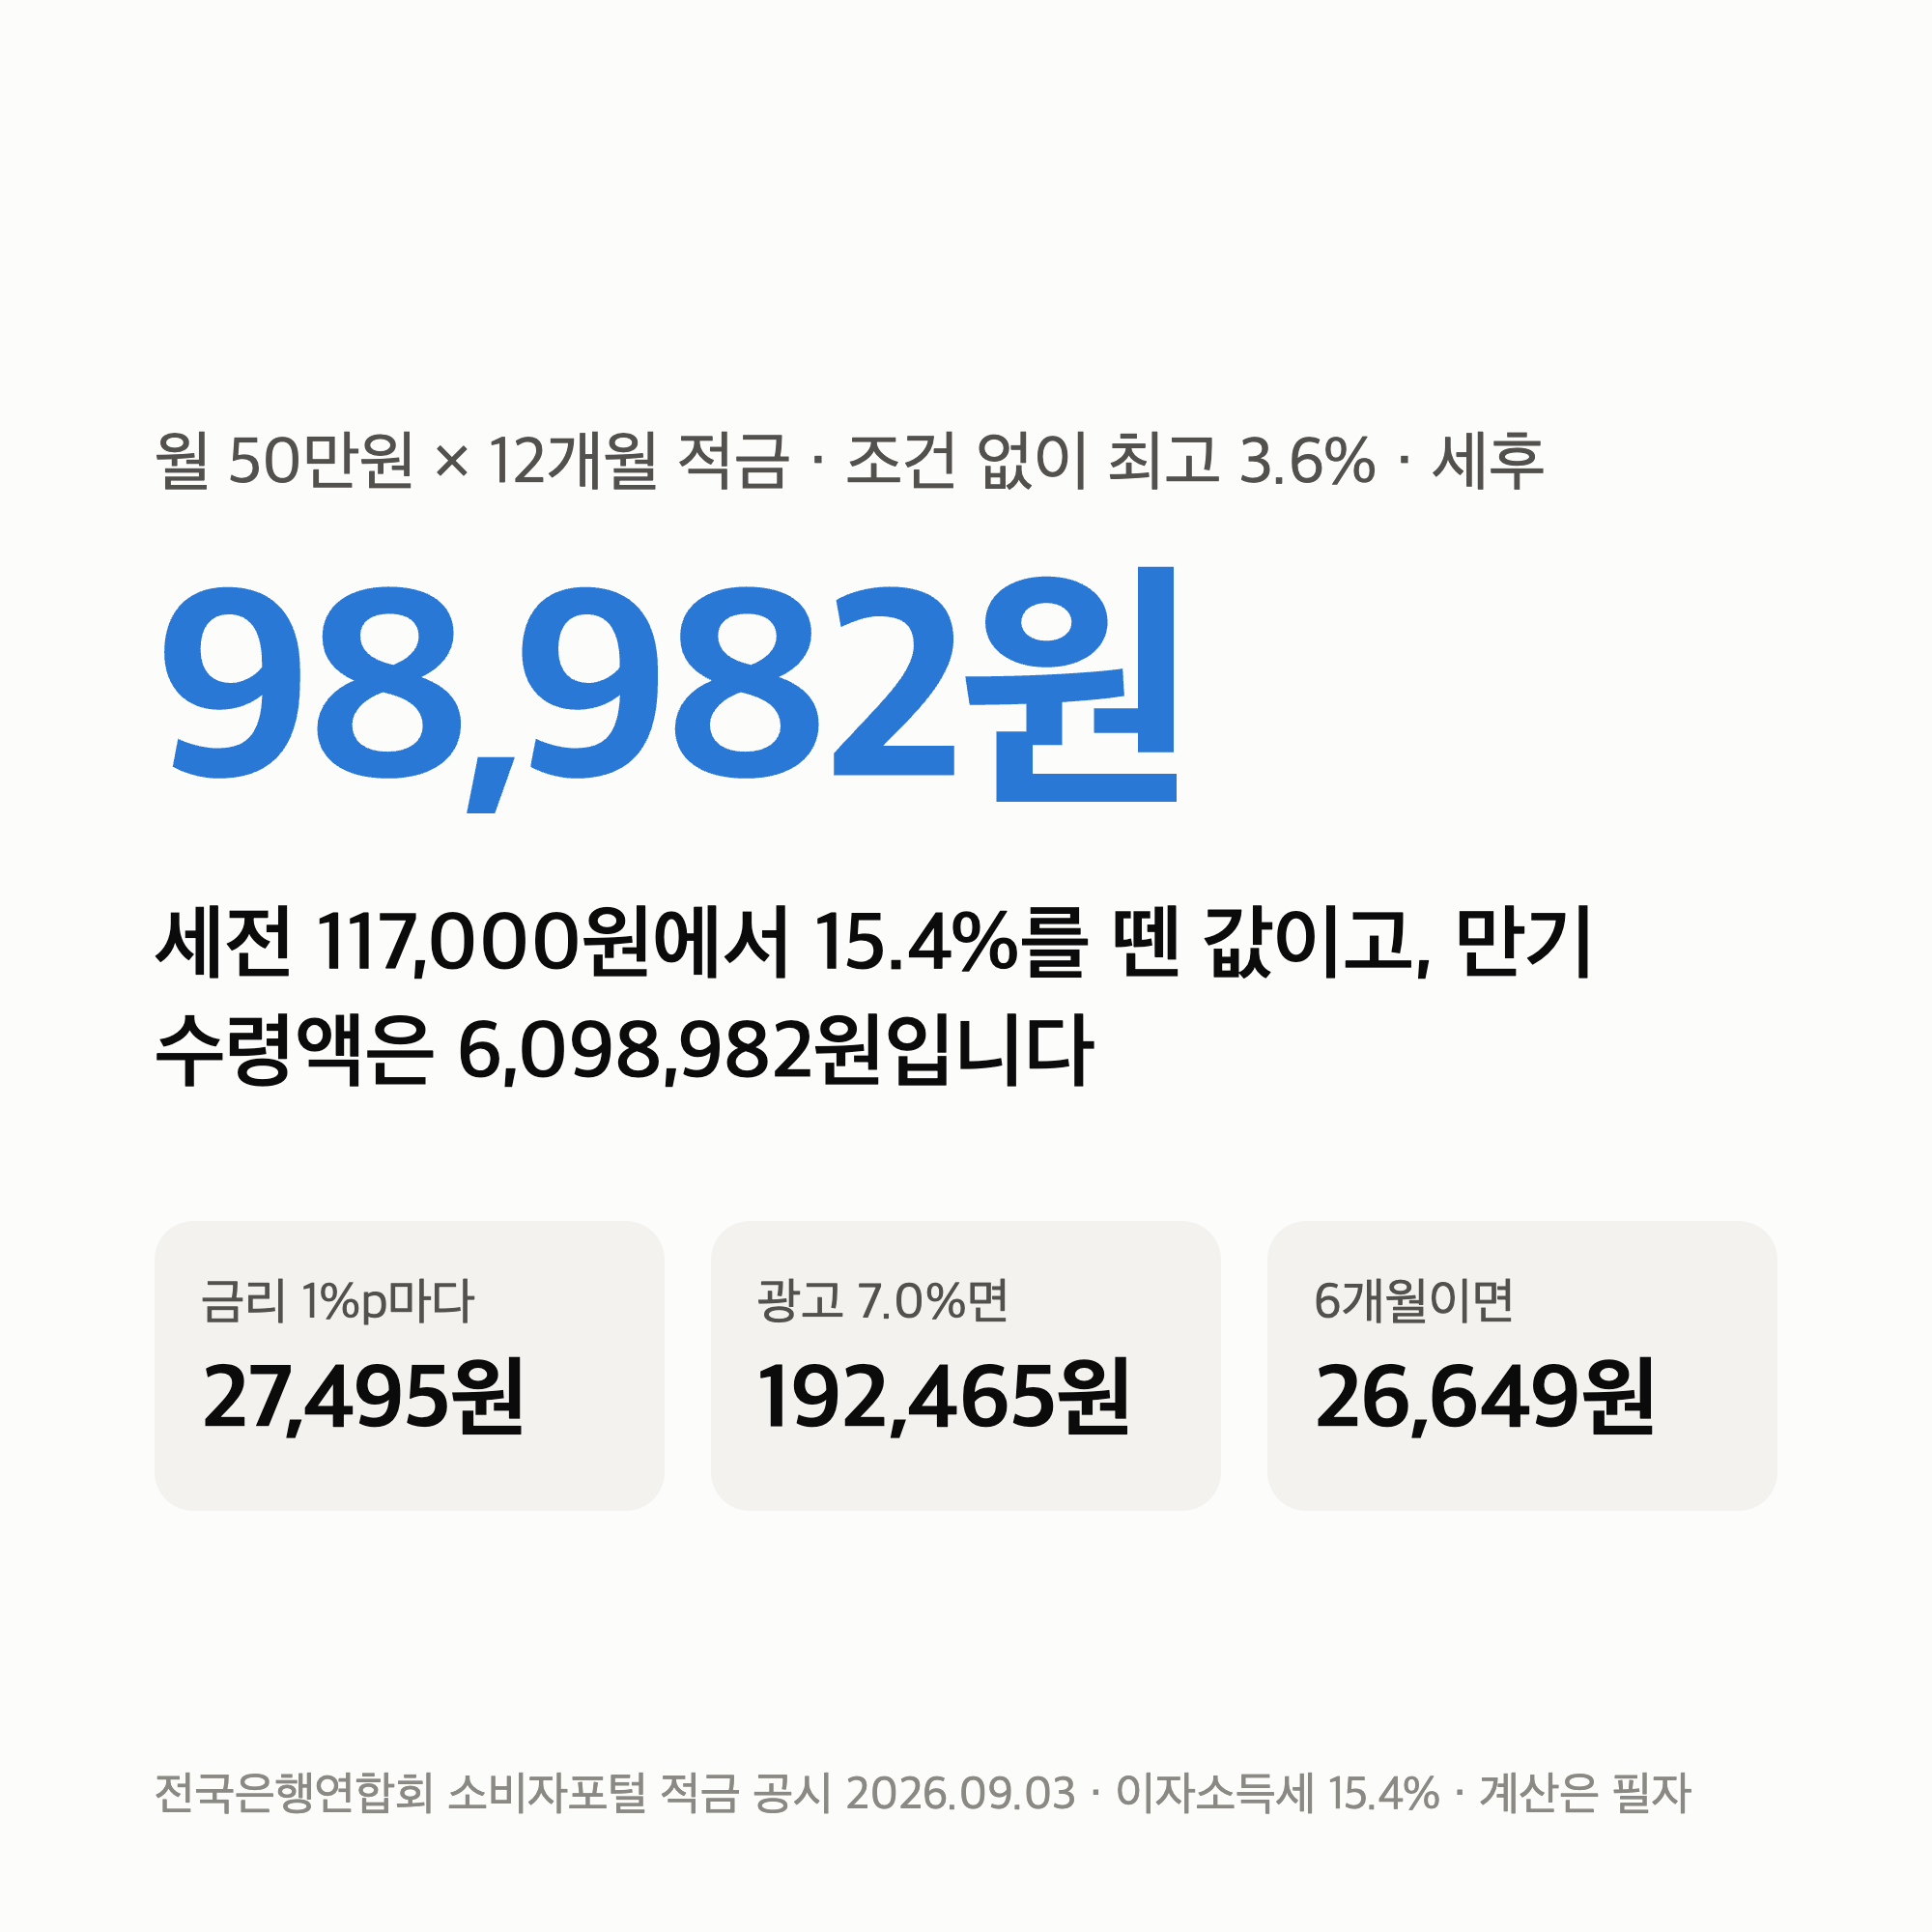
적금 50만원 이자 계산을 9월 3일 은행연합회 공시 금리로 했습니다. 매달 50만원씩 12개월 넣는 정액적립식 단리 적금은 조건 없이 받는 최고 3.6%(전북은행 JB 다이렉트적금 기본금리)에서 세전 117,000원, 세후 98,982원입니다.
적금 이자는 예금과 계산이 다릅니다. 첫 달 50만원은 12개월, 마지막 달 50만원은 1개월만 이자가 붙어, 원금 600만원 전체에 금리를 곱한 값의 절반 남짓입니다.
이 글은 그 계산식과 금리 단계별 표, 6개월·24개월 변형, 9월 실제 상품의 조건까지 놓았습니다.
이 글은 특정 상품 추천이 아닙니다. 금리는 2026년 9월 3일 전국은행연합회 소비자포털 적금 금리 비교(정액적립식·단리·12개월 18개, 6개월 7개), 세금은 이자소득세 15.4% 기준의 단리 계산입니다.
월 50만원 1년 적금은 금리 1%p마다 세후 이자가 27,495원 달라집니다. 광고 7.0%와 조건 없는 3.6%의 차이는 93,483원입니다.
적금 50만원 이자 계산 — 계산식
정액적립식 적금의 세전 이자는 한 줄 식으로 나옵니다.
세전 이자
월 납입액 × 연 금리 × 78 ÷ 12 — 78은 12+11+…+1. 첫 회차 12개월, 마지막 회차 1개월씩 이자가 붙는 개월 수의 합
세후
98,982원 — 117,000 × 0.846(이자소득세 15.4%)
만기 수령액
6,098,982원 — 원금 600만원 + 세후 이자
‘600만원 × 3.6% = 216,000원’으로 계산하면 두 배 가까이 틀립니다. 600만원이 1년 내내 들어 있는 게 아니라 매달 50만원씩 쌓이기 때문입니다.
금리 단계별 세후 이자와 만기 수령액
같은 월 50만원 12개월을 금리만 바꿔 놓았습니다.
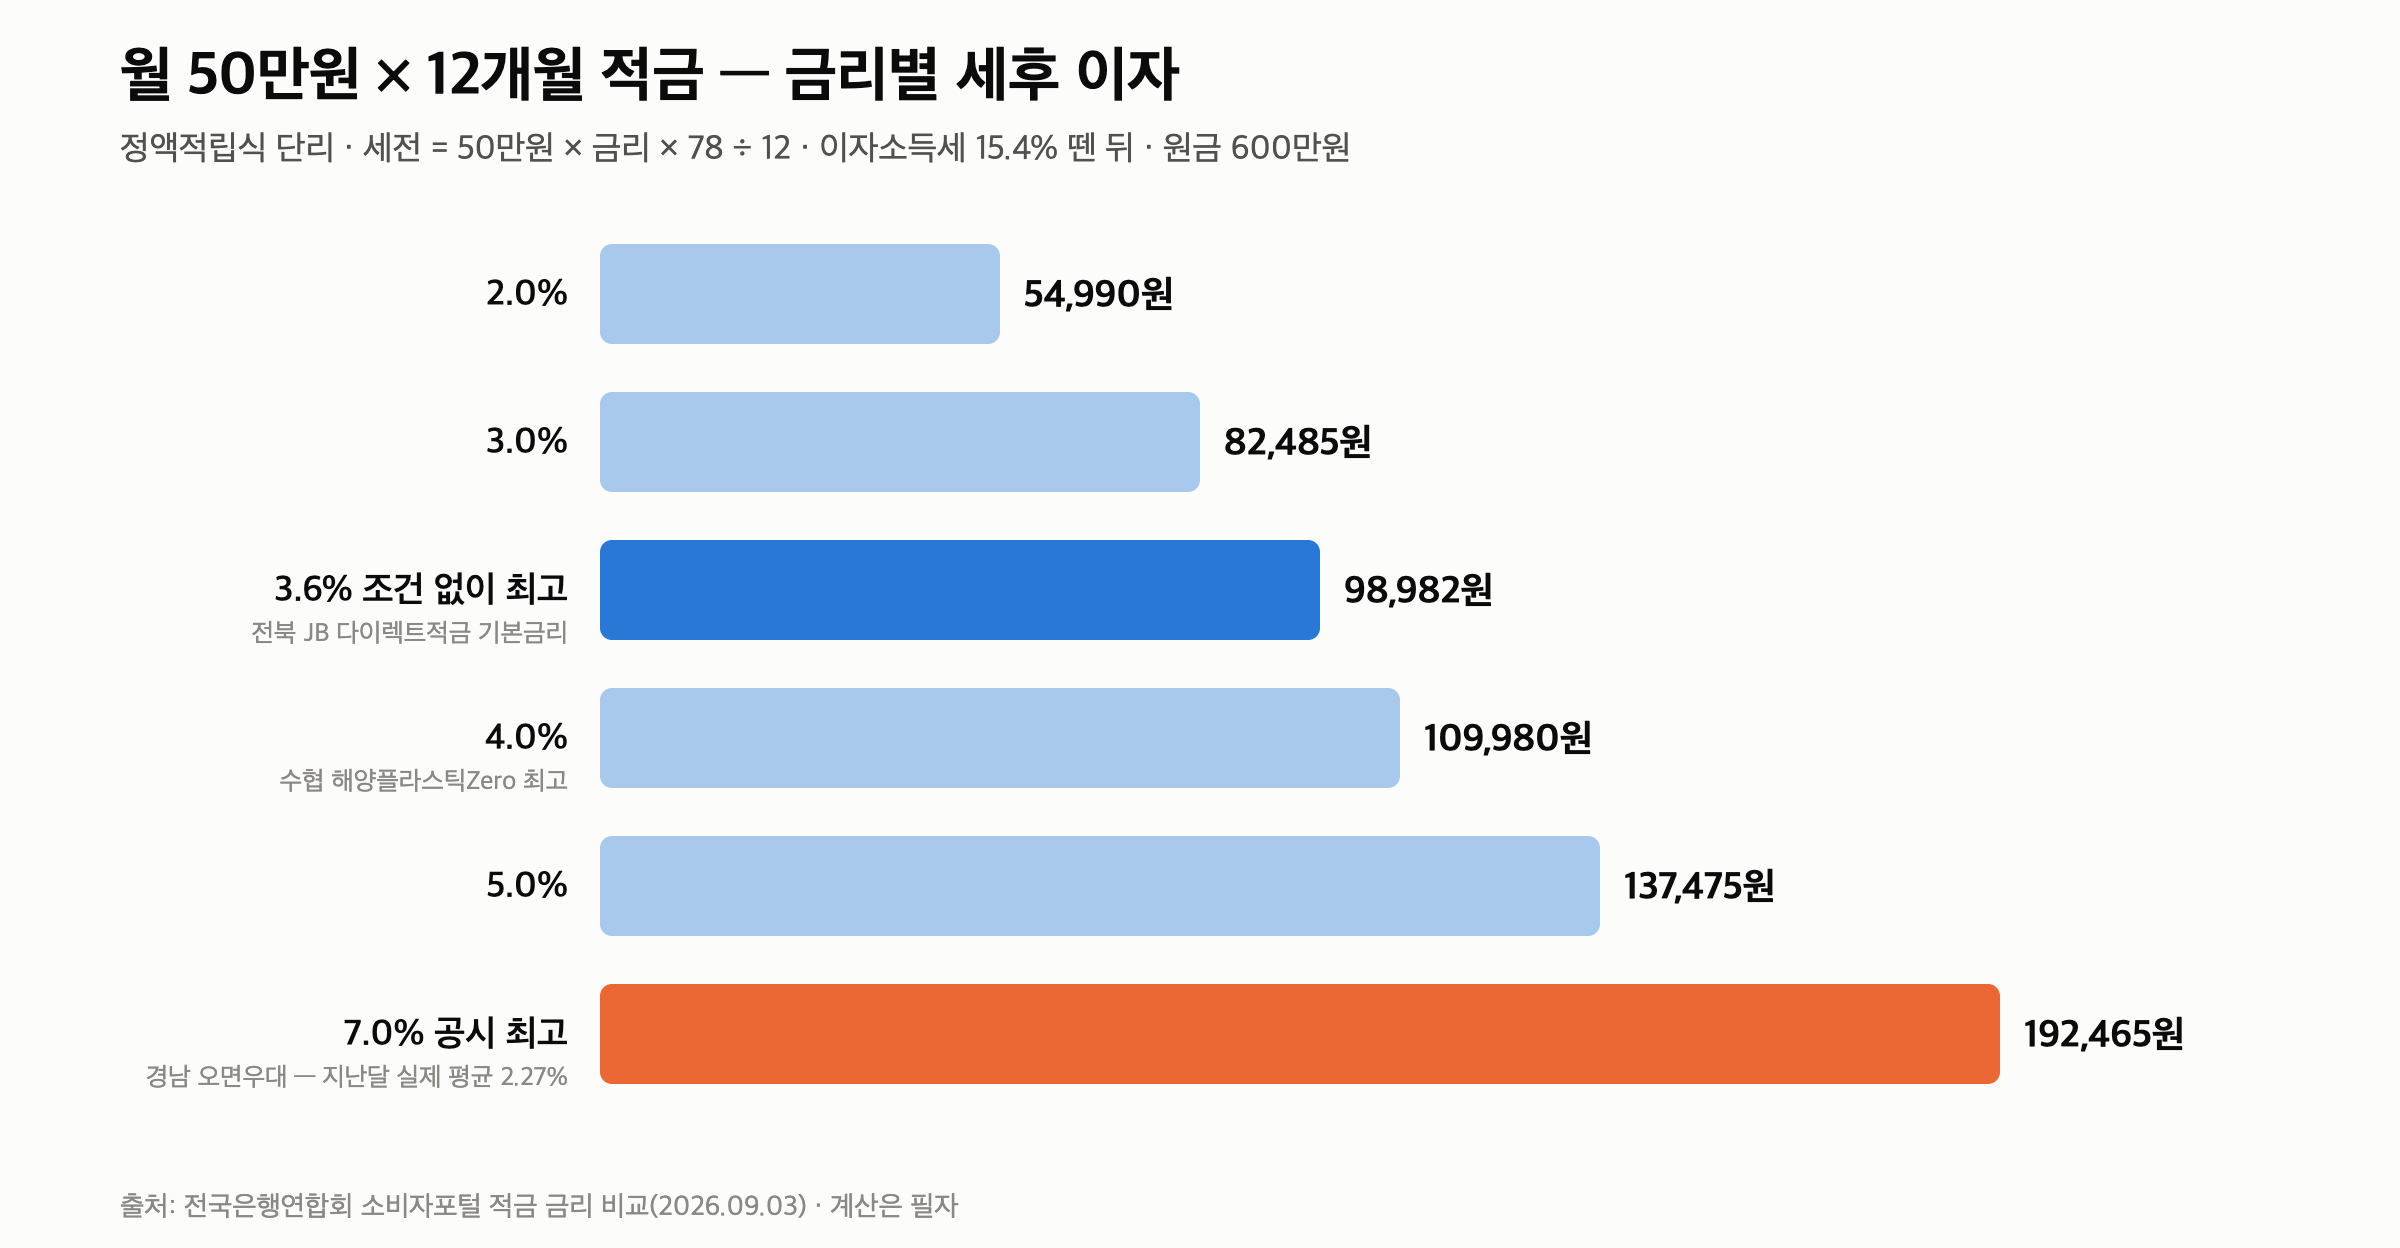
| 금리 | 세후 이자 | 만기 수령액 | | 2.0% | 54,990원 | 6,054,990원 | | 3.0% | 82,485원 | 6,082,485원 | | 3.6% (조건 없이 최고) | 98,982원 | 6,098,982원 | | 4.0% | 109,980원 | 6,109,980원 | | 5.0% | 137,475원 | 6,137,475원 | | 7.0% (공시 최고) | 192,465원 | 6,192,465원 |
1%p의 값
세후 27,495원 — 정기예금 600만원 1년의 1%p 50,760원의 절반 남짓입니다
9월 공시의 자리
최고 7.0% · 최고금리 중앙값 3.70% · 조건 없이 최고 3.6% — 18개 상품 기준
3.70%면
101,732원 — 중앙값 자리에서 손에 남는 이자
9월 실제 상품으로 — 조건이 이자를 정합니다
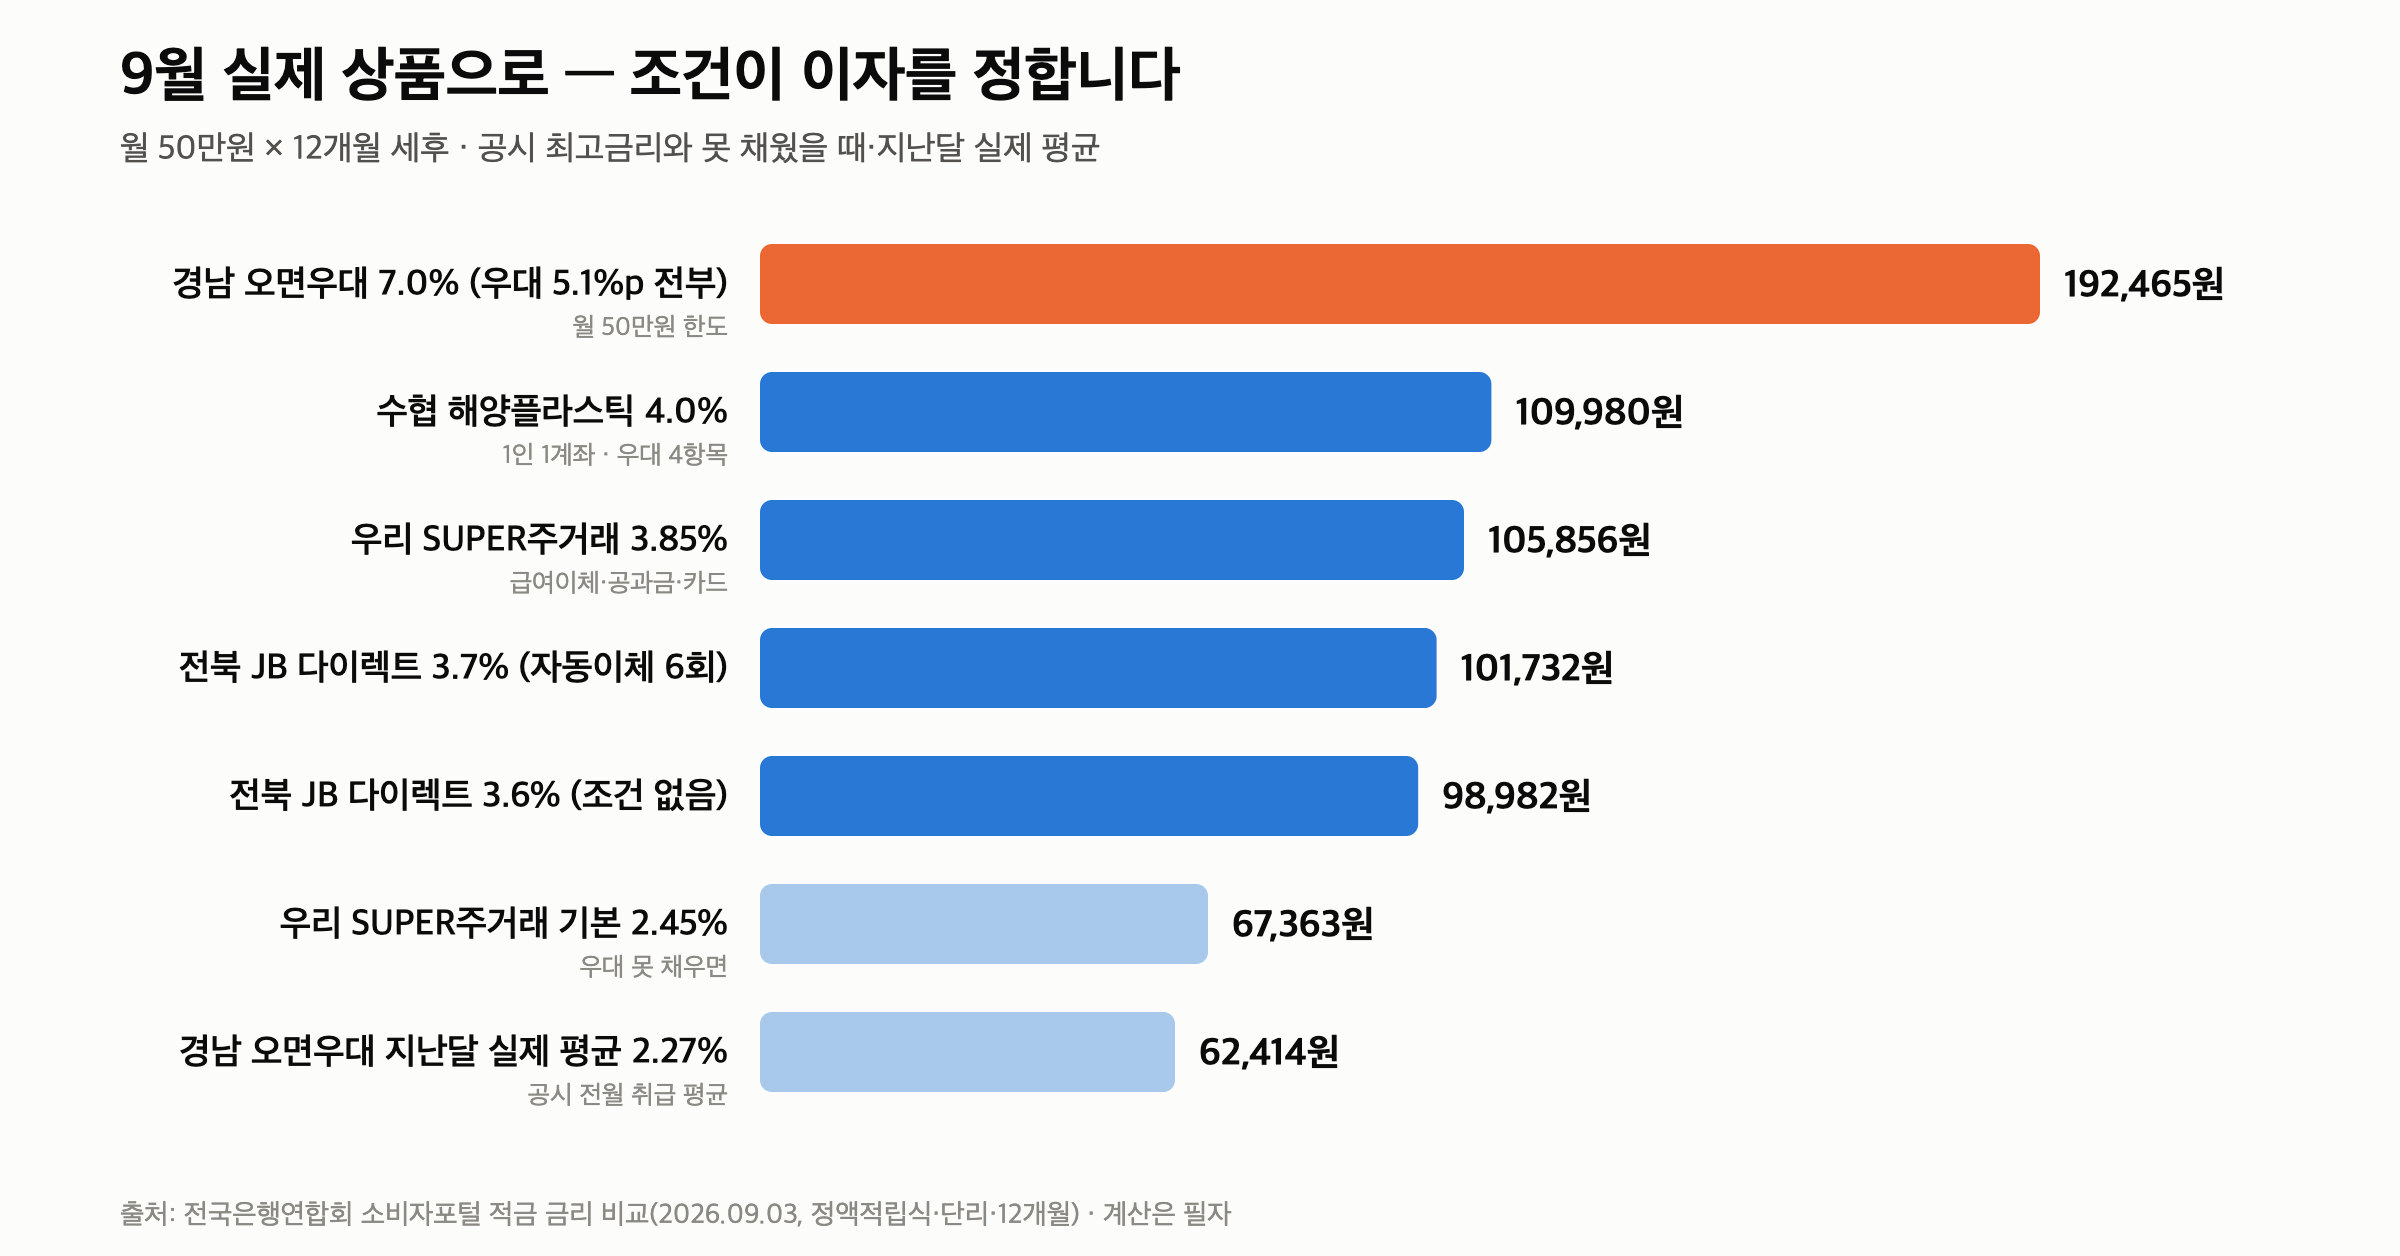
공시 최고금리와 못 채웠을 때, 지난달 실제 취급 평균을 같은 50만원으로 계산했습니다.
BNK경남 오면우대! 하면우대! 7.0%
192,465원 — 기본 1.9%에 우대 5.1%p, 월 50만원 한도. 지난달 실제 취급 평균은 2.27%로 62,414원이었습니다
Sh수협 해양플라스틱Zero 4.0%
109,980원 — 기본 3.5%에 우대 0.5%p, 1인 1계좌·월 100만원 한도
우리 SUPER주거래 3.85%
105,856원 — 기본 2.45%. 급여이체·공과금·카드 실적을 못 채우면 67,363원
전북 JB 다이렉트 3.6% → 3.7%
98,982원 → 101,732원 — 당행 계좌 자동이체 6회면 0.1%p 추가, 월 500만원 한도
18개 상품의 조건 원문은 9월 적금 금리 비교 글에 있습니다. 통장을 12개로 쪼개도 같은 금리면 이자가 같다는 계산은 적금 풍차돌리기 글에 있습니다.
6개월과 24개월이면
같은 3.6%로 기간만 바꿨습니다. 24개월은 같은 금리를 가정한 값입니다.
6개월 (원금 300만원)
세전 31,500원, 세후 26,649원 — 50만원 × 3.6% × 21 ÷ 12. 9월 6개월 적금 공시 최고는 광주은행 여행스케치 3.6%(기본 2.4%)·수협 헤이적금 3.4%(기본 2.5%)
24개월 (원금 1,200만원)
세전 450,000원, 세후 380,700원 — 50만원 × 3.6% × 300 ÷ 12
왜 24개월이 4배 가까이
원금 두 배 × 머무는 기간 두 배 — 적금 이자는 납입액과 기간의 곱으로 늘어납니다
계산에 넣지 않은 것 셋
첫째, 우대조건 실적입니다. 자동이체·카드·급여이체 같은 조건은 매달 채워야 하고, 못 채우면 기본금리로 내려갑니다.
둘째, 미납과 중도해지입니다. 한 달을 건너뛰면 그 회차 이자가 빠지고, 중도해지는 약정금리가 아니라 중도해지 이율입니다.
셋째, 복리입니다. 이 글은 공시의 단리 조건만 썼습니다.
정리 — 다섯 줄
- 월 50만원 1년 적금은 조건 없이 최고 3.6%에서 세전 117,000원, 세후 98,982원, 만기 수령액 6,098,982원입니다.
- 계산식은 월 납입액 × 금리 × 78 ÷ 12이고, 600만원에 금리를 곱한 값의 절반 남짓입니다.
- 금리 1%p마다 세후 27,495원 달라지고, 광고 7.0%와 3.6%의 차이는 93,483원입니다.
- 경남 7.0%는 지난달 실제 평균 2.27%로 62,414원이었고, 우리 3.85%는 기본금리만이면 67,363원입니다.
- 6개월이면 26,649원, 24개월(같은 3.6%)이면 380,700원입니다.
저는 이 계산에서 ‘78’을 먼저 적었습니다. 이 숫자를 모르면 적금 광고의 금리를 원금 전체에 곱하게 됩니다.
다음 글은 오후 1시 30분, 9월 4일 오전 시황입니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리는 2026-09-03 전국은행연합회 소비자포털 적금 금리 비교(정액적립식·단리·12개월 18개 상품, 6개월 7개 상품), 세율은 이자소득세 15.4% 기준의 단리 계산이며, 우대조건 충족 여부에 따라 실제 금리는 다릅니다. 24개월 계산은 같은 금리를 가정한 값입니다.
업데이트 · 10월 공시가 나오면 같은 표를 새 금리로 갱신하겠습니다.