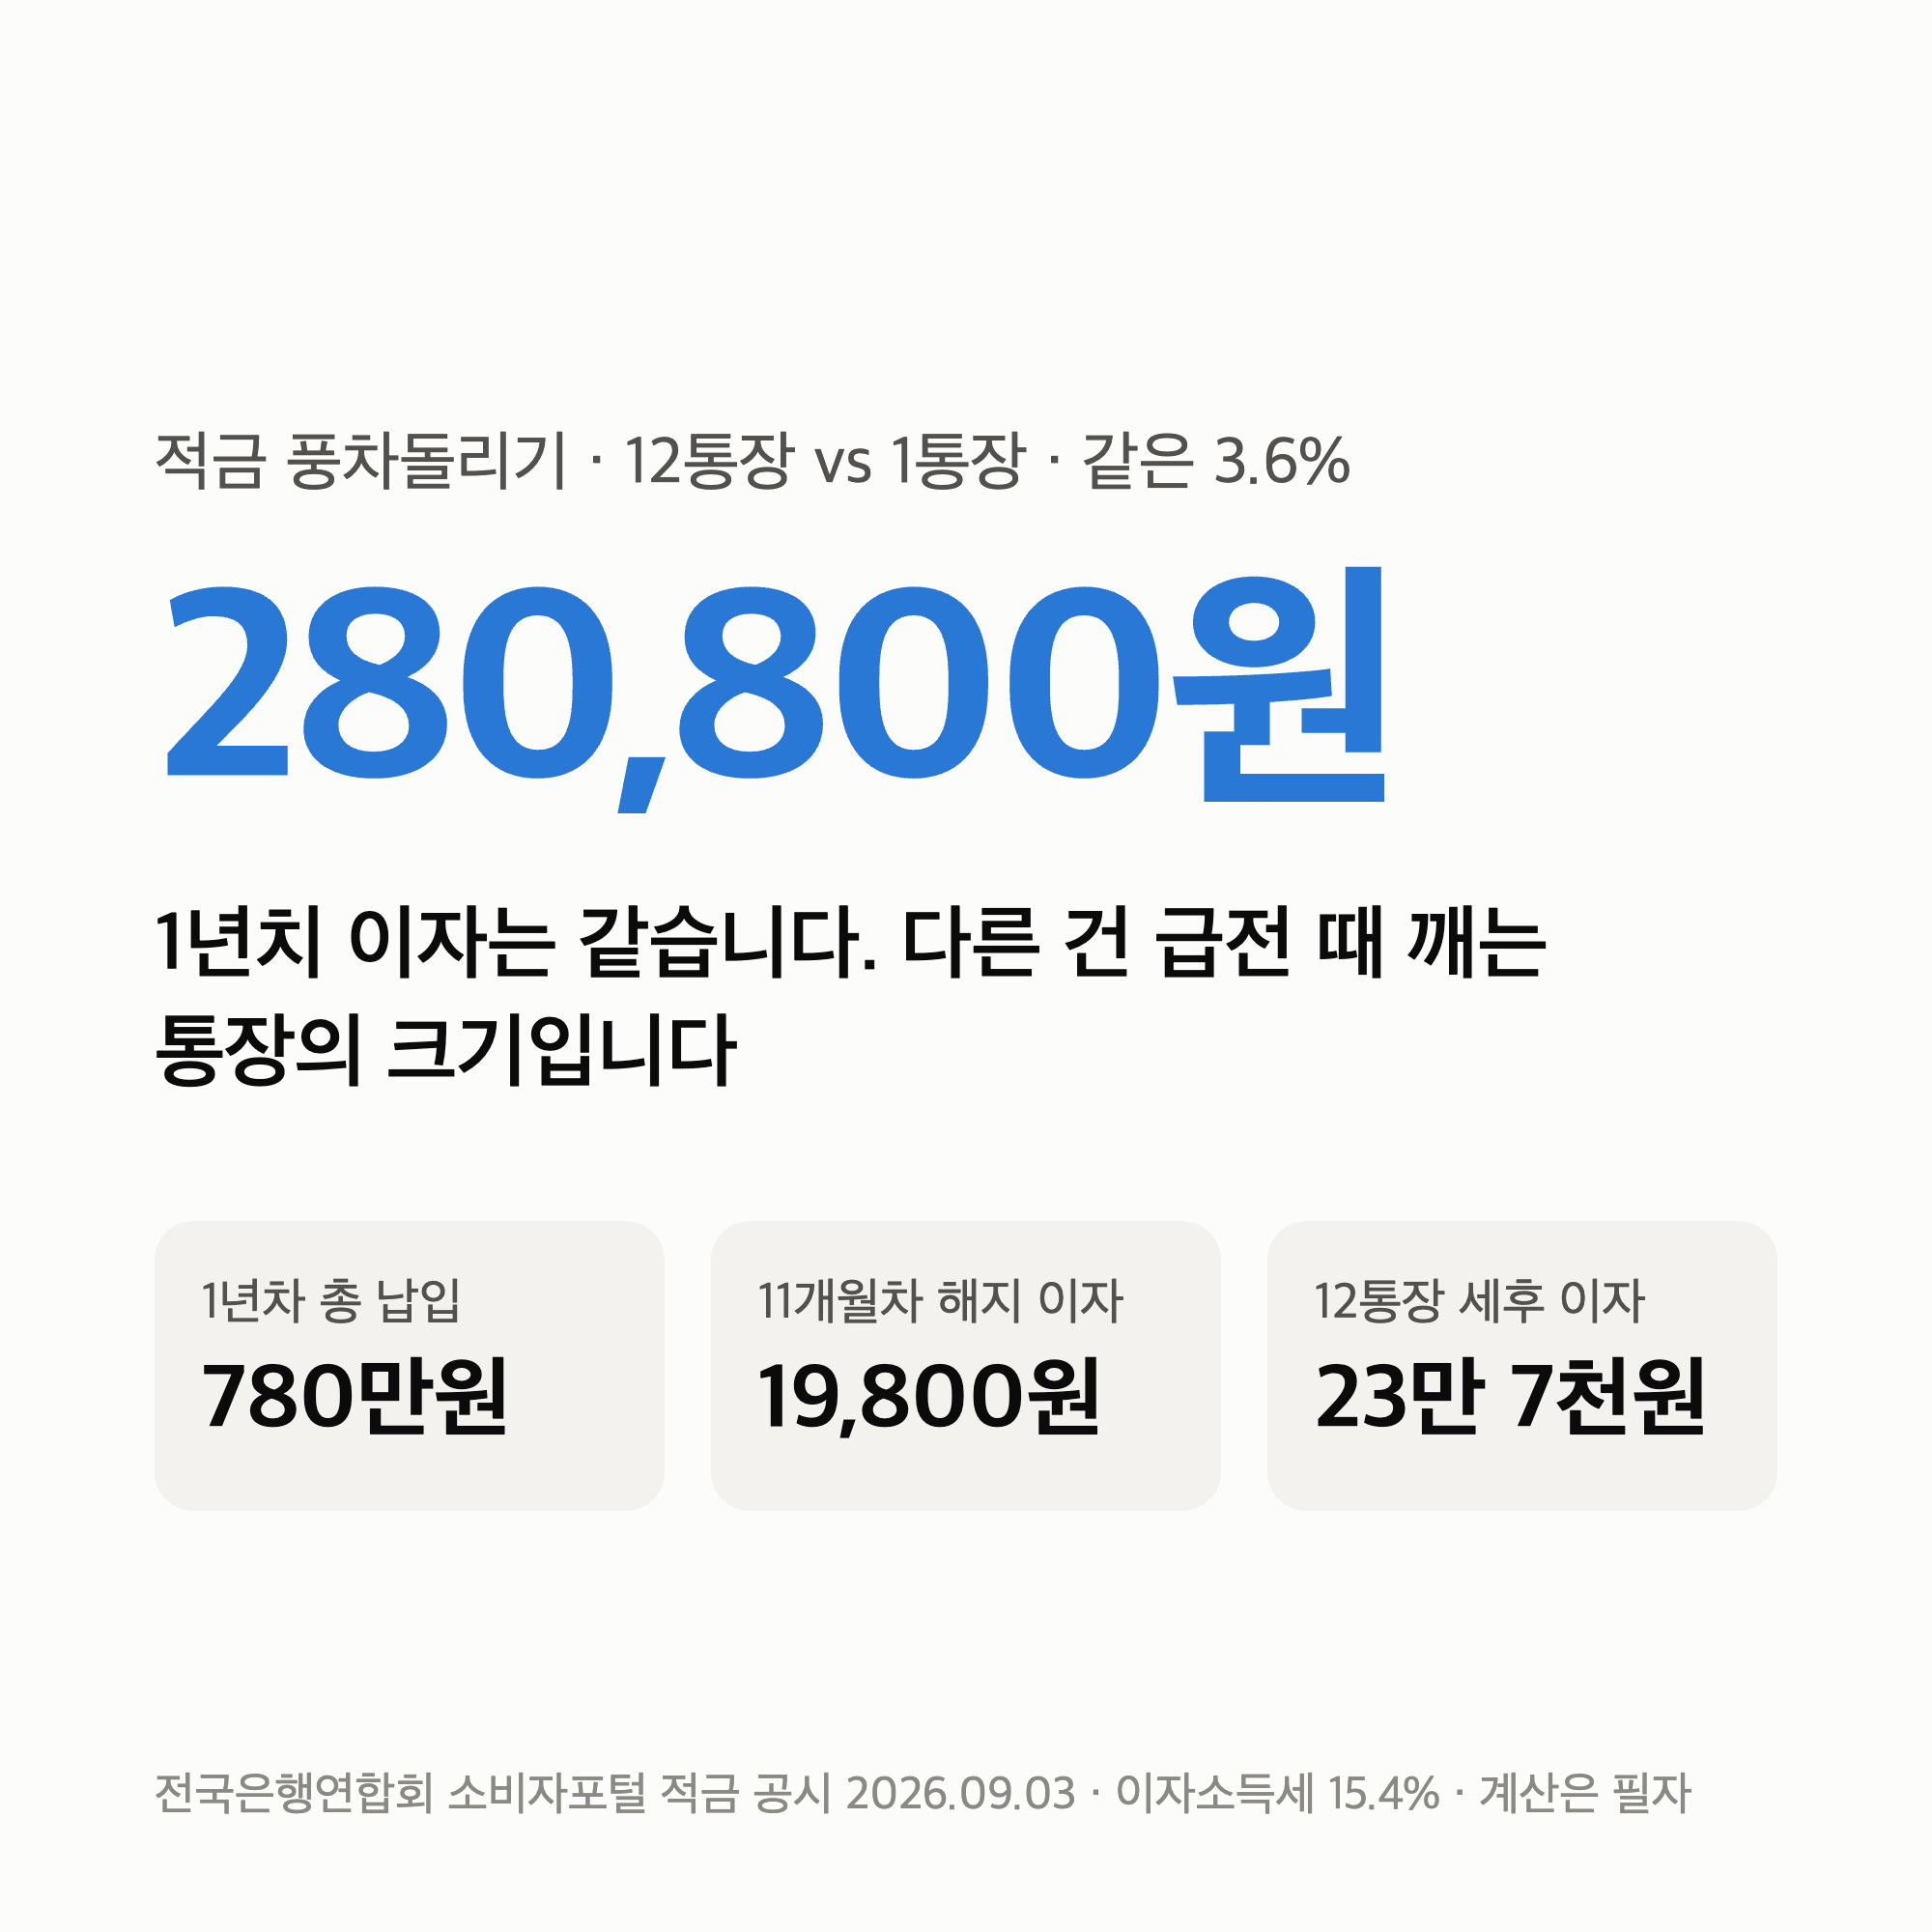
적금 풍차돌리기는 매달 1년짜리 적금을 하나씩 새로 들어 통장 12개를 굴리는 방법입니다. 9월 3일 은행연합회 공시의 실제 금리(3.6%)로 계산하면, 매달 10만원짜리 적금을 12개 만들어 각각 만기까지 받았을 때의 총이자 합계는 280,800원입니다.
이는 월 120만원 단일 적금 1개의 만기 이자 280,800원과 정확히 같습니다. 같은 돈(총 1,440만원)이 은행에 머문 기간별 적립식 계산식의 합이 동일하기 때문입니다.
이 글은 풍차돌리기의 뜻과 방법을 한 번 정리하고, 이자가 정말 늘어나는지, 늘지 않는다면 무엇이 달라지는지를 숫자로 놓았습니다. 급전이 필요해 통장을 깰 때의 차이가 핵심입니다.
이 글은 특정 상품 추천이 아닙니다. 금리는 2026년 9월 3일 전국은행연합회 소비자포털 적금 금리 비교(정액적립식·단리·12개월·18개), 세금은 이자소득세 15.4% 기준입니다. 계산은 단리이며 우대조건 충족 여부에 따라 실제 금리는 달라집니다.
풍차돌리기로 이자가 늘지는 않습니다. 같은 금리면 통장 수와 무관하게 같습니다. 대신 11개월차에 100만원이 급히 필요할 때 깨는 통장이 1,320만원짜리가 아니라 110만원짜리입니다.
적금 풍차돌리기 — 뜻과 방법
풍차 날개가 하나씩 돌아가듯, 매달 새 적금을 하나 열어 1년 뒤부터 매달 만기가 돌아오게 만드는 방식입니다.
1개월차
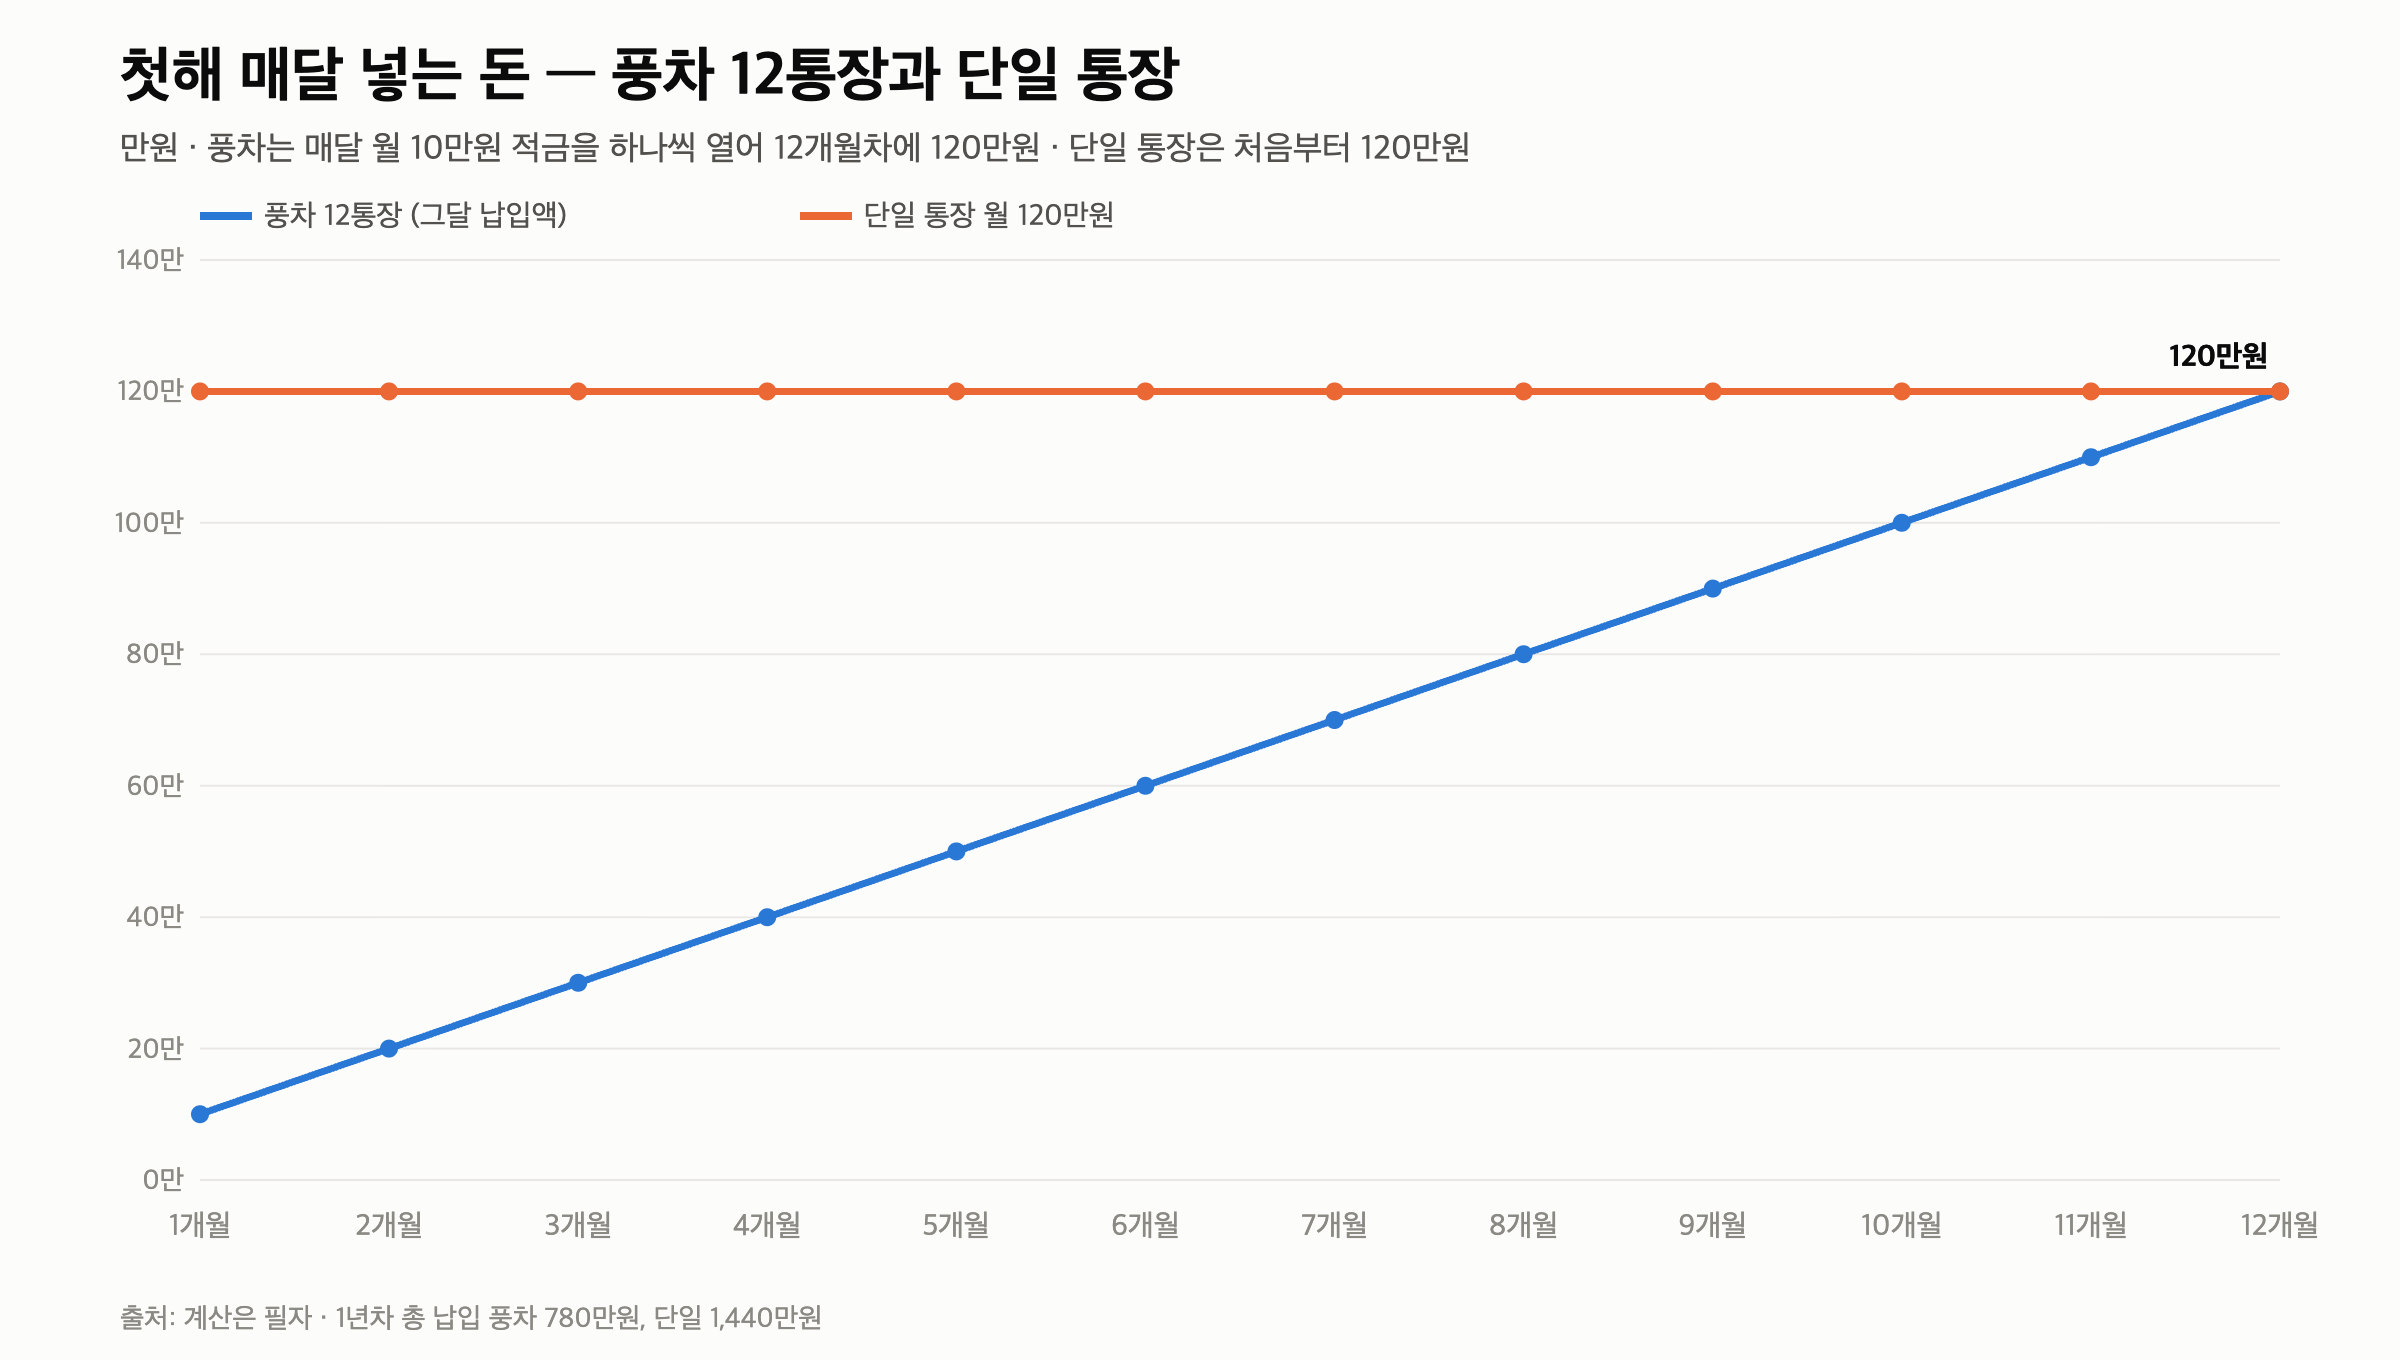
월 10만원 적금 1개 개설 — 12개월 만기
2~12개월차
매달 하나씩 추가 — 12개월차에는 통장 12개, 그달 납입액은 120만원
1년차 총 납입
780만원 — 10만+20만+…+120만. 같은 기간 월 120만원 단일 적금은 1,440만원
13개월차부터
매달 통장 하나가 만기 — 원금 120만원과 이자가 매달 돌아옵니다
첫해 부담이 10만원에서 시작해 천천히 늘어나는 게 풍차의 첫 특징이고, 둘째 해부터 매달 목돈이 돌아오는 게 둘째 특징입니다.
이자는 늘지 않습니다 — 3.6%면 280,800원
조건 없이 받는 최고 3.6%(전북은행 JB 다이렉트적금 기본금리)로 계산했습니다. 풍차 쪽 숫자는 1년치가 아니라 12번째 통장이 만기되는 24개월차까지, 12통장을 모두 회수했을 때의 총이자입니다.
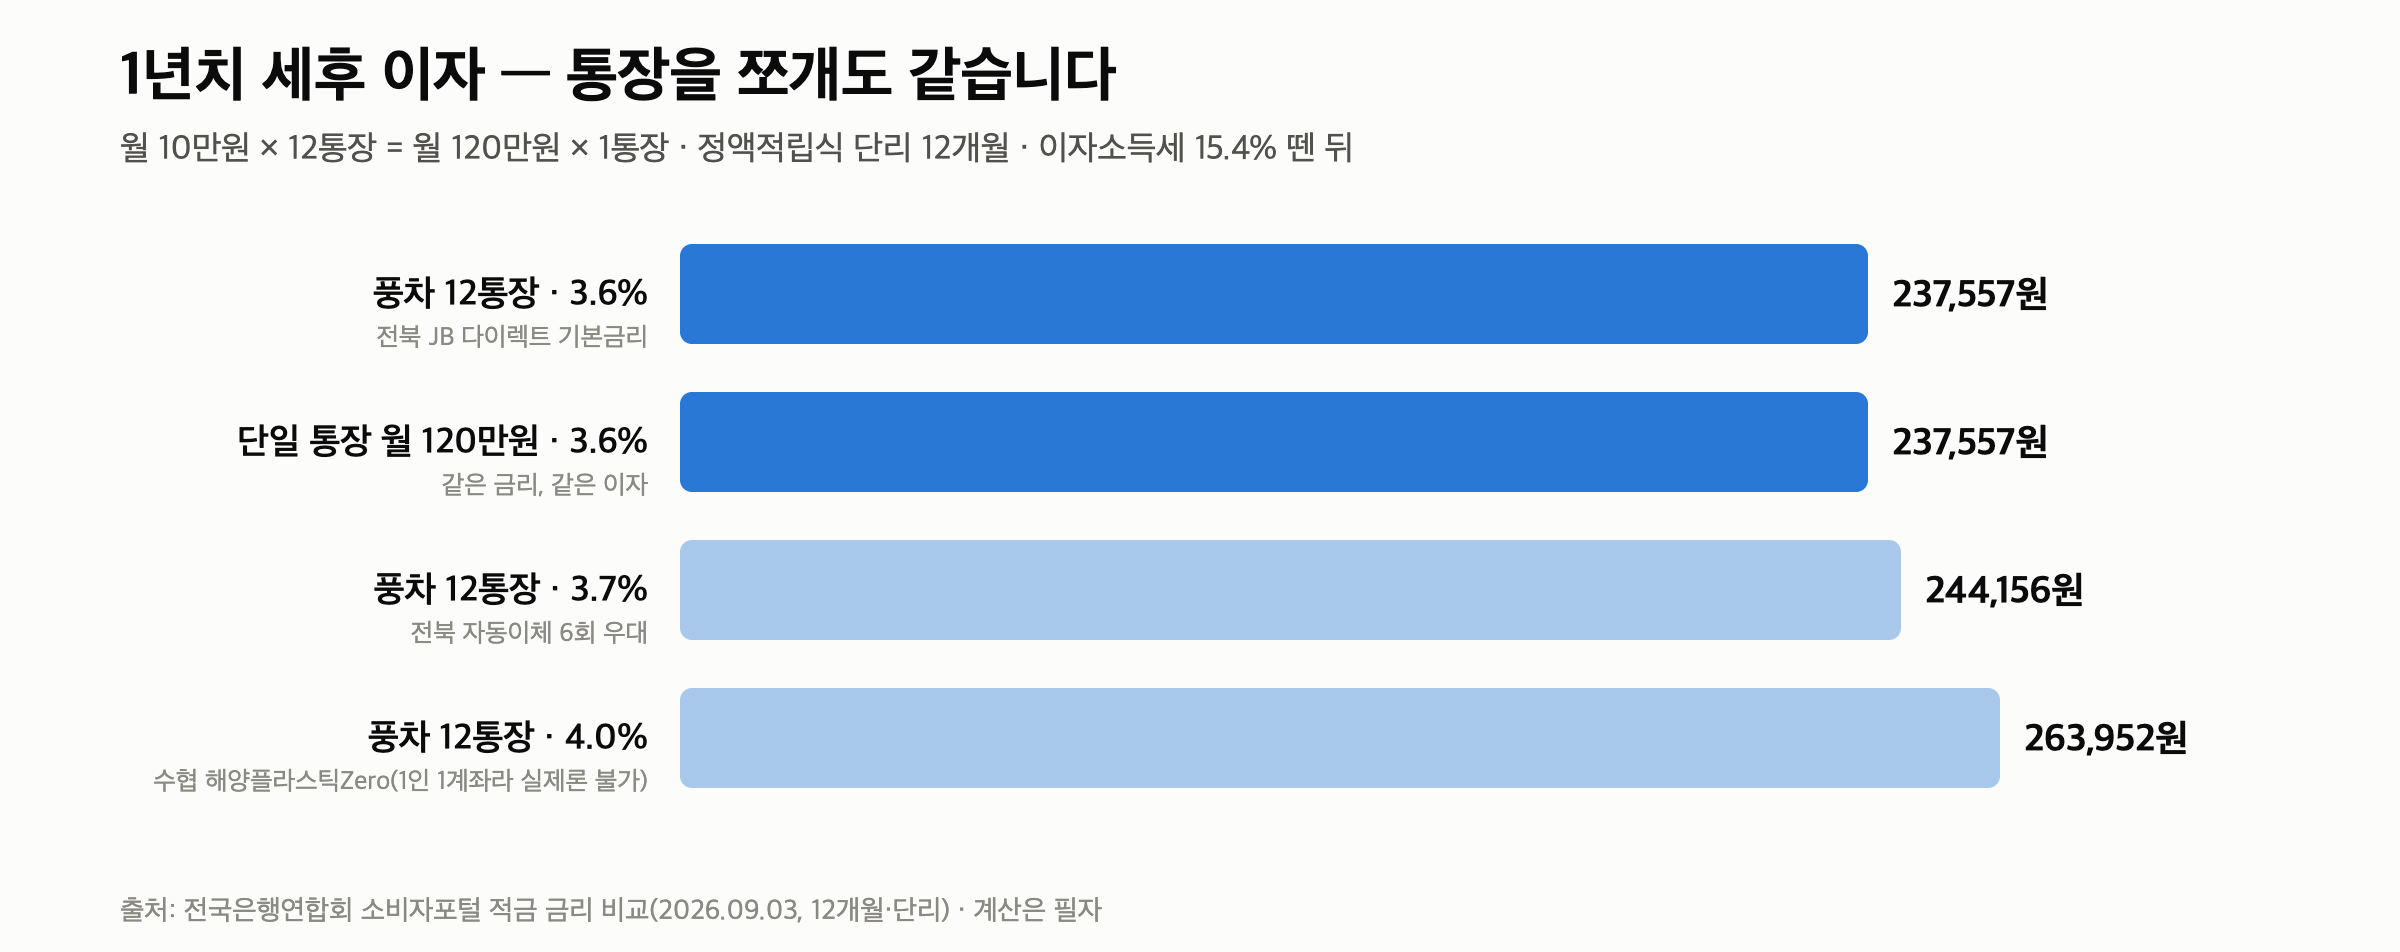
| 방식 | 세전 이자 | 세후 이자 | | 풍차 12통장 3.6% | 280,800원 | 237,557원 | | 단일 월 120만원 3.6% | 280,800원 | 237,557원 | | 풍차 12통장 전북 3.7% | 288,600원 | 244,156원 | | 풍차 12통장 수협 4.0% | 312,000원 | 263,952원 |
통장 하나의 이자
세전 23,400원 — 월 10만원 × 3.6% × 78 ÷ 12. 정액적립식 단리는 납입 회차마다 남은 개월 수만큼만 이자가 붙습니다
12통장을 더하면
280,800원 — 마지막 통장 만기(24개월차)까지 회수하는 총이자. 월 120만원 단일 통장의 만기 이자 계산식과 같습니다
왜 같은가
돈이 은행에 머문 ‘원금 × 개월’의 합이 같기 때문 — 통장을 쪼개도 이 합은 변하지 않습니다
같은 금리에서 이자는 통장 수가 아니라 원금과 기간이 정합니다. 풍차로 이자를 더 받았다면 그건 금리가 높은 상품으로 갈아탄 결과이지 구조의 결과가 아닙니다.
다른 건 급전이 필요할 때입니다
11개월차에 100만원이 급히 필요해졌다고 놓았습니다.
단일 통장
1,320만원짜리 통장을 깹니다 — 그때까지 붙은 이자 237,600원이 약정이 아니라 중도해지 이율로 계산됩니다
풍차 12통장
110만원짜리 첫 통장 하나만 깹니다 — 붙은 이자 19,800원만 중도해지 이율 적용, 나머지 11개는 그대로
중도해지 이율
약정의 30%에서 90% — 정기예금 기준으로 은행마다 이만큼 갈렸습니다. 절반이면 손실은 118,800원 대 9,900원입니다
중도해지 이율이 은행별로 어떻게 갈리는지는 정기예금 중도해지 이자 글에 있습니다. 물론 요즘은 단일 적금도 은행·상품에 따라 일부해지(분할해지)나 예적금 담보대출이 됩니다.
그래도 풍차돌리기는 통장 자체를 물리적으로 쪼개 중도해지 손실을 원천 차단하는 직관적인 장점이 있습니다. 풍차의 값은 이자가 아니라 깨는 통장의 크기입니다.
예금 풍차돌리기는 숫자가 다릅니다
적금 대신 매달 100만원짜리 12개월 정기예금을 하나씩 드는 방식입니다.
예금 12개, 조건 없이 최고 3.76%
세후 381,715원 — 통장 하나당 31,810원, 12개
같은 월 100만원 적금 3.6%
세후 197,964원 — 12개월 만기 한 통장
차이의 이유
금리 0.16%p가 아니라 기간 — 예금 12개는 마지막 통장이 24개월째 만기라, 원금이 머문 개월의 합이 두 배입니다
예금 풍차는 이자가 많아 보이지만, 돈이 2년에 걸쳐 묶여 있는 대가입니다. 예금과 적금의 계산 차이는 예금 vs 적금 글에 있습니다.
단점 셋
첫째, 우대조건이 통장마다 따로입니다. 자동이체·카드 실적 같은 조건을 12개 통장에 각각 채워야 합니다.
둘째, 높은 금리는 풍차에 안 실립니다. 수협 4.0% 적금은 1인 1계좌라 두 번째 통장이 없고, 경남 7.0% 적금은 월 50만원 한도에 우대 5.1%p를 다 채워야 하는데 지난달 실제 평균은 2.27%였습니다.
셋째, 관리입니다. 12개 통장의 만기와 납입일을 1년 내내 챙겨야 하고, 하나라도 미납이면 그 통장의 이자가 줄어듭니다.
정리 — 다섯 줄
- 적금 풍차돌리기는 매달 1년 적금을 하나씩 열어 12개를 굴리는 방법이고, 1년차 납입은 780만원입니다.
- 같은 3.6%면 월 10만원 12통장을 모두 만기까지 받은 총이자나 월 120만원 1통장의 만기 이자나 세전 280,800원, 세후 237,557원으로 같습니다. 총 1,440만원이 은행에 머문 기간의 합이 같기 때문입니다.
- 달라지는 건 급전 때입니다. 11개월차에 100만원이 필요하면 1,320만원 통장 대신 110만원 통장 하나만 깹니다.
- 예금 풍차 12개(3.76%)의 세후 381,715원은 금리가 아니라 돈이 2년에 걸쳐 묶인 기간에서 나옵니다.
- 수협 4.0%는 1인 1계좌라 풍차가 안 되고, 경남 7.0%는 조건을 다 채워야 하는데 지난달 실제 평균이 2.27%였습니다.
저는 이 계산에서 ‘280,800원 = 280,800원’을 먼저 적었습니다. 풍차로 이자가 는다고 믿고 시작하는 게 가장 흔한 오해입니다.
다음 글은 내일 아침, 코스피 개장 전에 볼 숫자입니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리는 2026-09-03 전국은행연합회 소비자포털 적금 금리 비교(정액적립식·단리·12개월·18개 상품)와 예금 금리 비교(12개월·단리·37개 상품) 공시, 세율은 이자소득세 15.4% 기준의 계산이며, 중도해지 이율·우대조건은 상품마다 다릅니다.
업데이트 · 10월 공시가 나오면 같은 계산을 새 금리로 갱신하겠습니다.