월 이자 100만원 예금은 원금이 얼마여야 하는지를 9월 3일 은행연합회 공시로 계산했습니다. 12개월 단리 37개 상품 중 최고 3.85%에 두면, 세후로 매달 100만원이 들어오는 원금은 3억 6,843만원입니다.
흔한 계산은 1,200만원을 금리로 나누는 것입니다. 3.85%면 3억 1,169만원이 나오는데, 이 돈을 넣으면 매달 통장에 찍히는 건 84만 6천원입니다. 이자소득세 15.4%가 빠지기 때문이고, 그 차이가 원금으로 5,674만원입니다.
이 글은 특정 상품 추천이 아닙니다. 금리는 2026년 9월 3일 전국은행연합회 소비자포털 공시(12개월·단리·37개), 세금은 이자소득세 15.4%, 보호 한도는 9월 1일 시행된 1억원 기준입니다. 월이자 지급식은 같은 금리를 가정했습니다.
세후 월 100만원은 3.85%에 3억 6,843만원, 조건 없이 받는 최고 3.76%에는 3억 7,724만원이 필요합니다. 그 원금을 한 은행에 두면 보호 한도를 넘습니다.
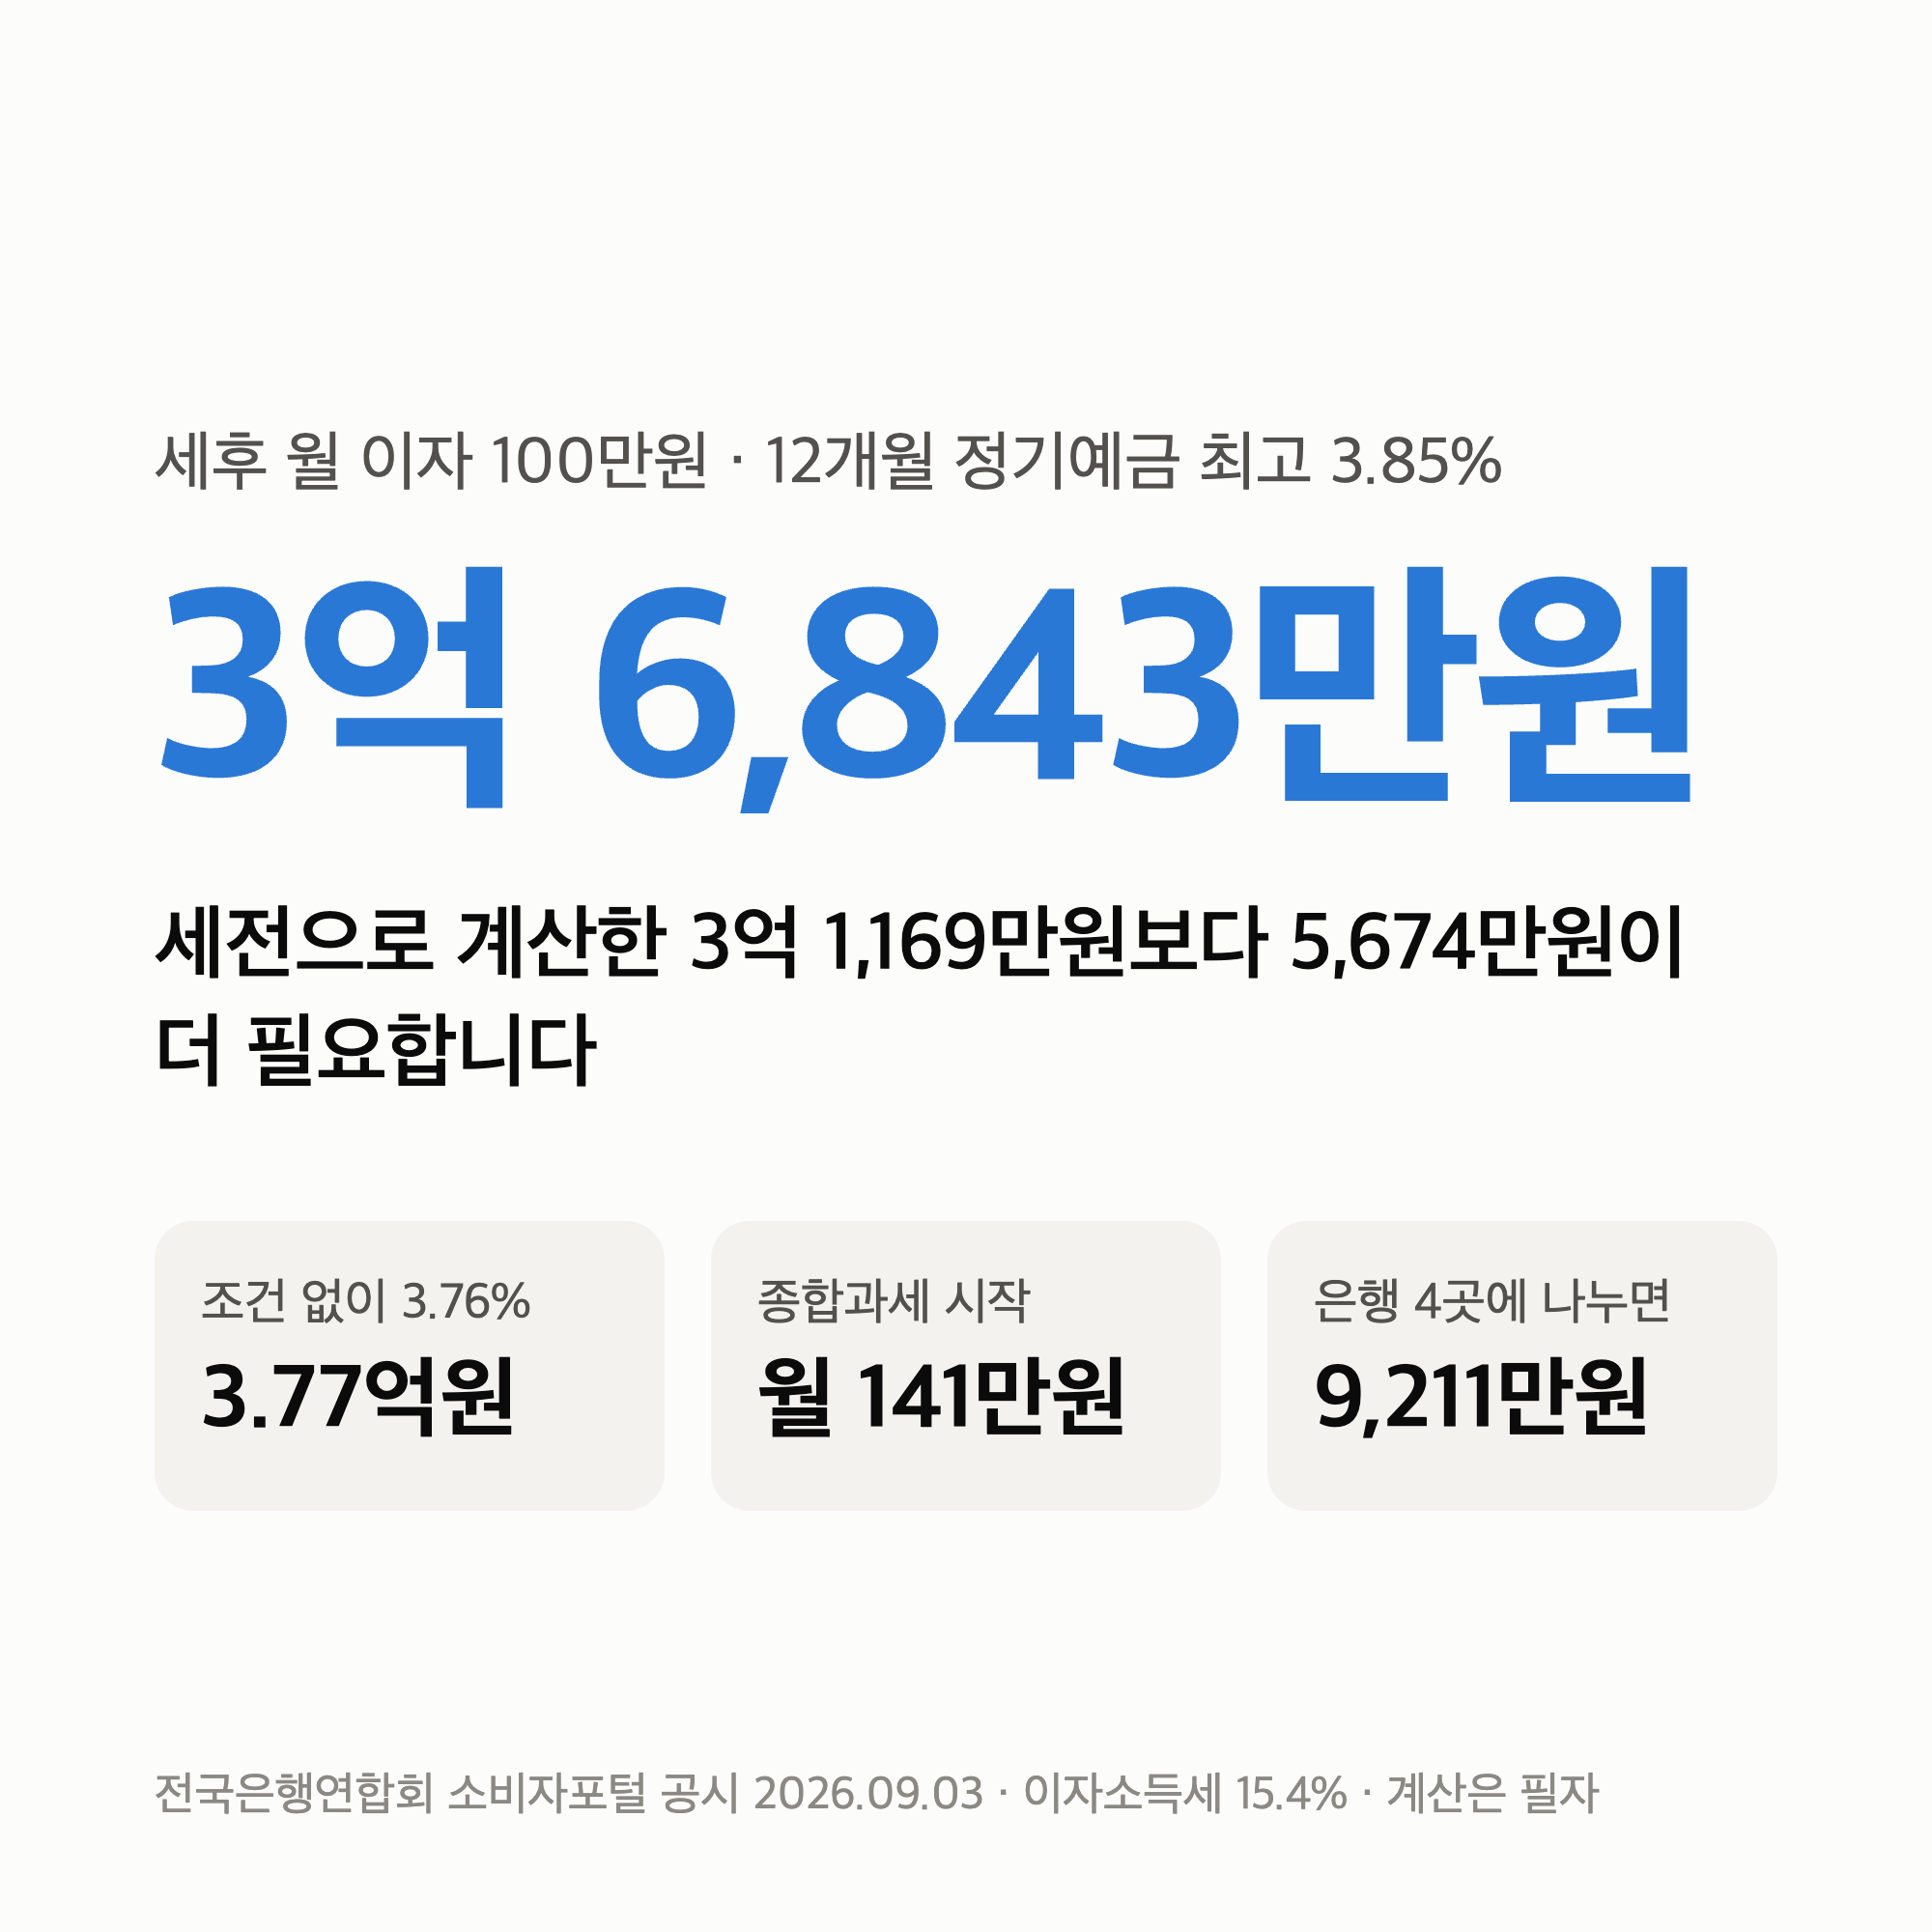
월 이자 100만원 예금 — 금리별 필요 원금
37개 상품의 자리별 금리로 월 100만원과 월 50만원에 필요한 원금을 계산했습니다. 세후 기준입니다.
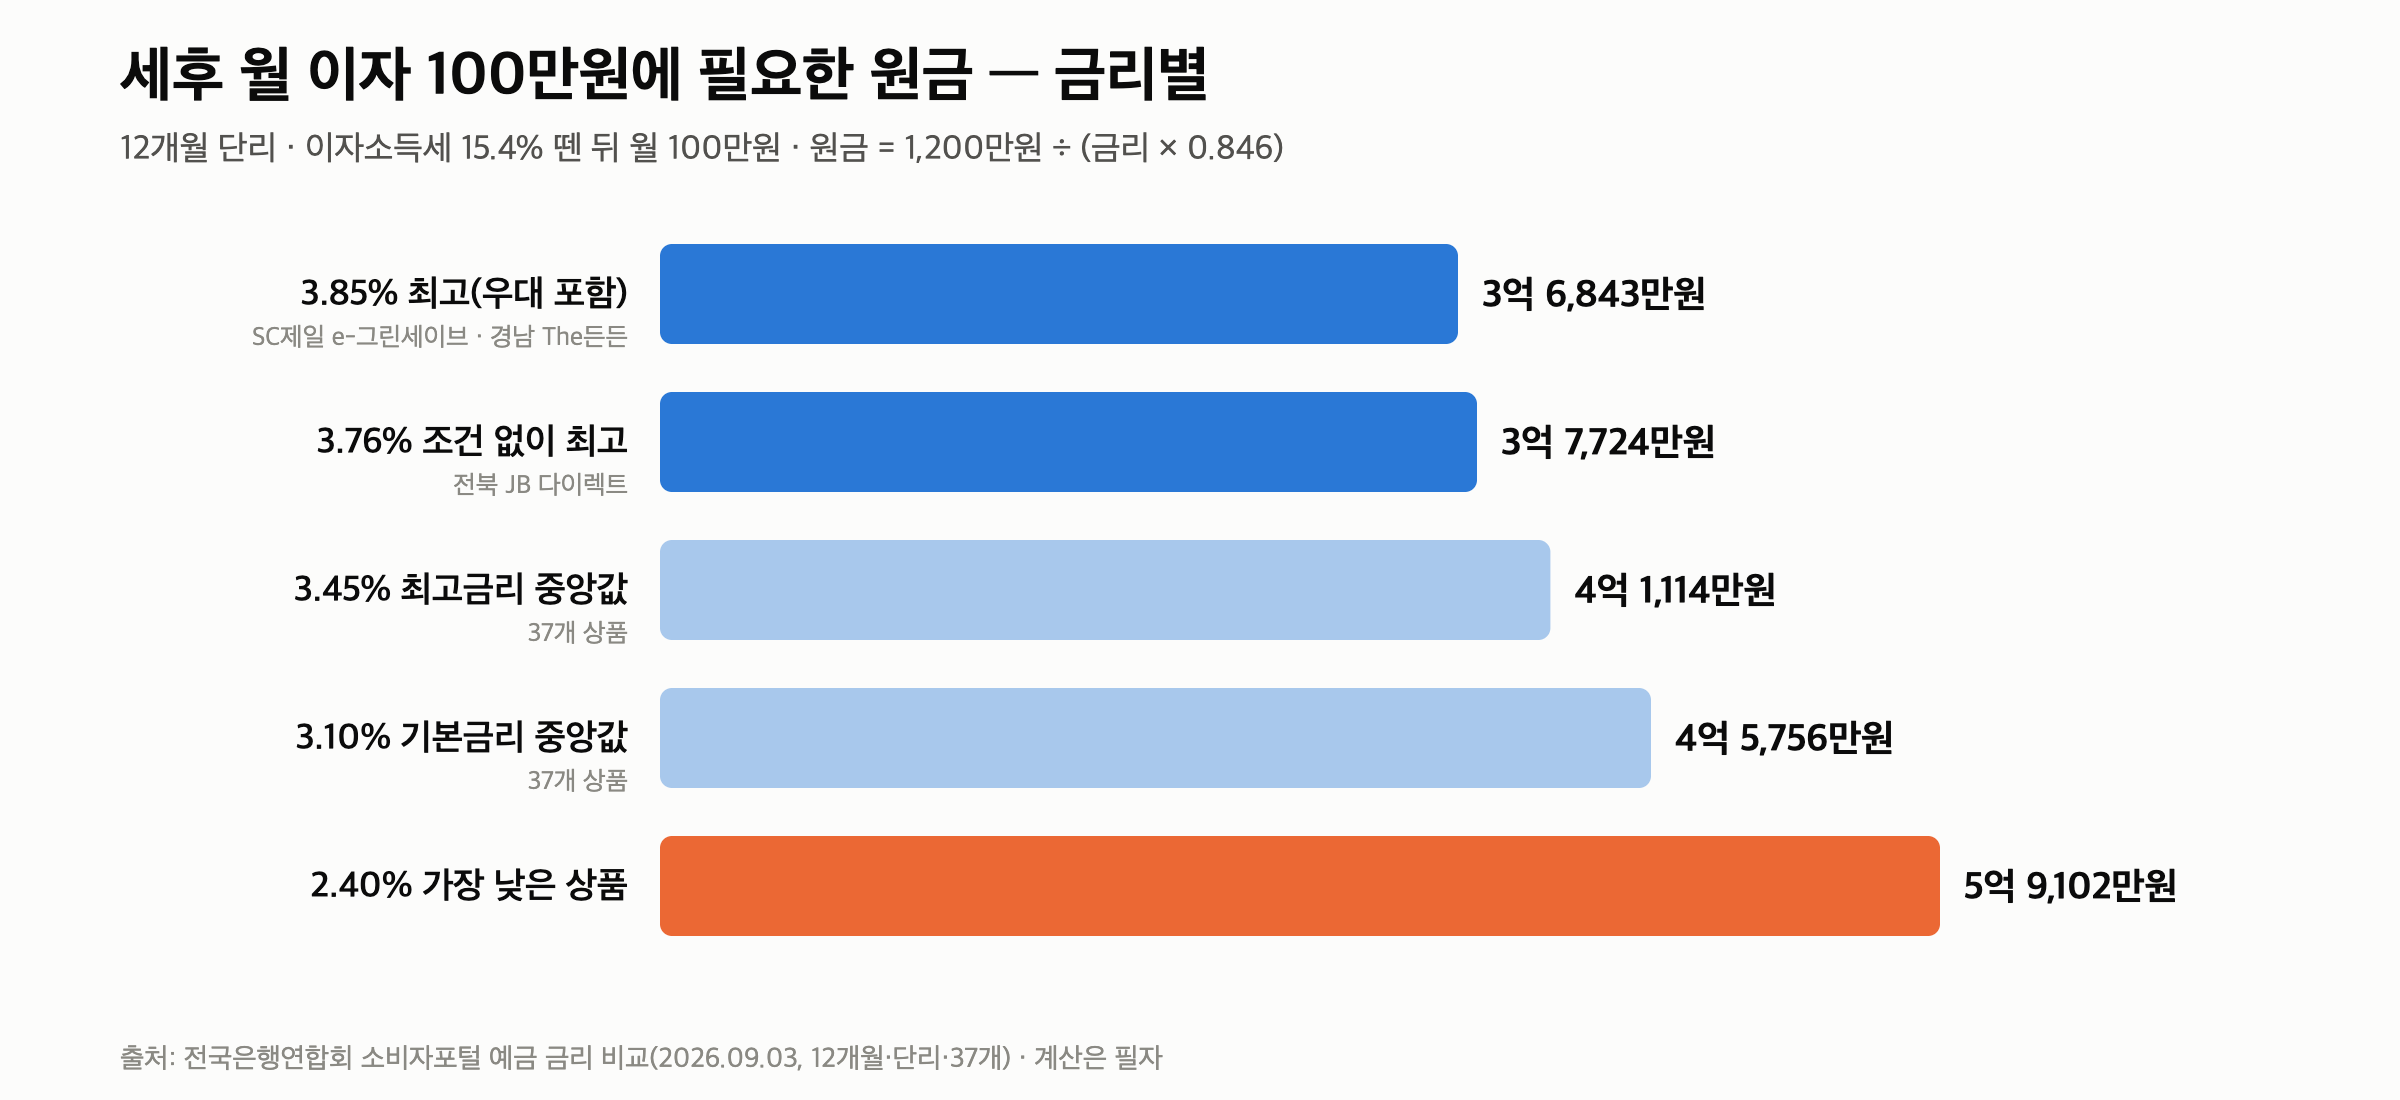
| 금리 | 월 100만원 | 월 50만원 |
|---|---|---|
| 3.85% (최고, 우대 포함) | 3억 6,843만원 | 1억 8,421만원 |
| 3.76% (조건 없이 최고) | 3억 7,724만원 | 1억 8,862만원 |
| 3.45% (최고금리 중앙값) | 4억 1,114만원 | 2억 557만원 |
| 3.10% (기본금리 중앙값) | 4억 5,756만원 | 2억 2,878만원 |
| 2.40% (가장 낮은 상품) | 5억 9,102만원 | 2억 9,551만원 |
계산식
원금 = 목표 월 이자 × 12 ÷ (금리 × 0.846) — 0.846은 이자소득세 15.4%를 뗀 비율
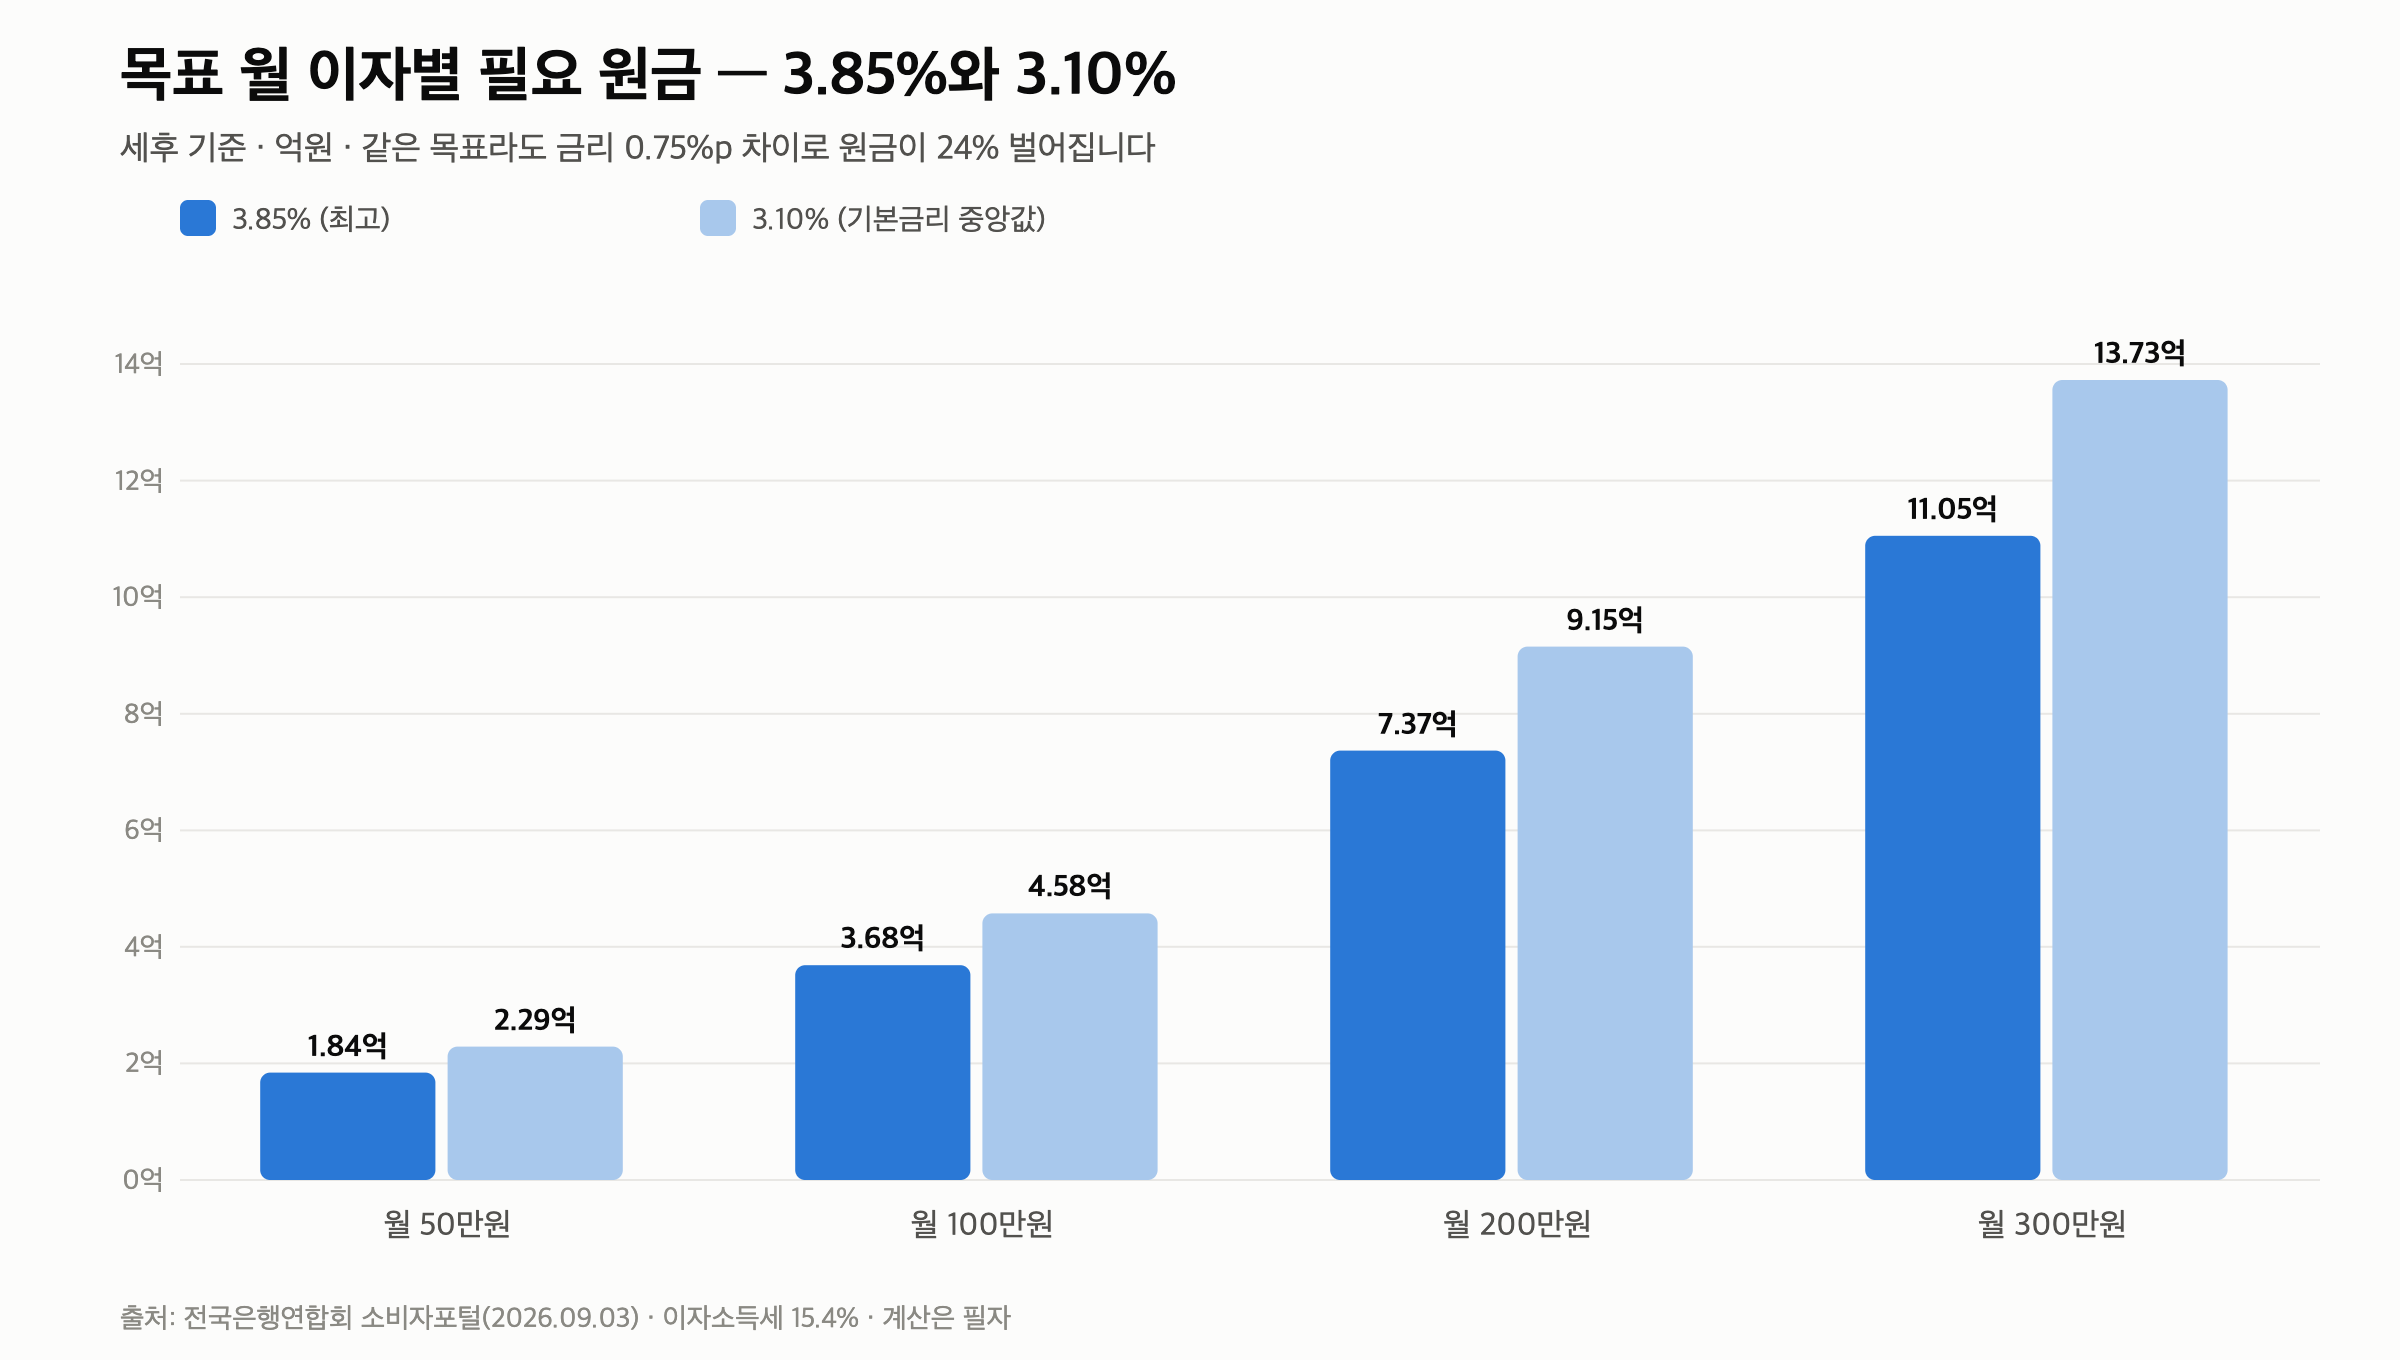
3.85%와 3.10%의 거리
8,913만원 — 최고금리와 기본금리 중앙값 사이에서 원금이 이만큼 벌어집니다
월 200만원·300만원
3.85%면 7억 3,685만원·11억 528만원 — 3.76%면 7억 5,449만원·11억 3,173만원
세전으로 계산하면 매달 15만 4천원이 빕니다
‘월 100만원 ÷ 금리’로 원금을 잡으면 실제 입금액이 목표보다 작습니다.
세전 계산 원금
3억 1,169만원 — 1,200만원 ÷ 3.85%
그 원금의 실제 월 입금
84만 6천원 — 세전 100만원에서 15.4%인 15만 4천원을 뗀 금액
메우는 원금
5,674만원 — 세후 100만원까지 올리려면 이만큼 더 넣어야 합니다
세금 15.4%가 어디서 나오고 어떤 자리에 예외가 있는지는 예금 세금 15.4% 글에 있습니다.
3억 6,843만원을 한 은행에 두면 보호 밖입니다
예금자보호는 원금과 이자를 합쳐 한 금융회사에 1인당 1억원입니다.
한 은행에 전부
2억 8,261만원이 보호 밖 — 만기 원리금 3억 8,261만원 중 1억원만 보호됩니다
세 은행에 나누면
각 1억 2,281만원, 여전히 넘습니다 — 원금부터 1억원을 넘습니다
네 은행에 나누면
각 9,211만원, 만기 원리금 9,565만원 — 네 곳 모두 보호 안입니다. 은행마다 따로 1억원입니다
은행별로 따로 센다는 것은 예금자보호 1억 카카오뱅크 글에 있습니다.
월 141만원부터는 종합과세 구간입니다
이자·배당이 한 해 2,000만원을 넘으면 다른 소득과 합산해 누진세율로 과세합니다.
2,000만원을 월로 나누면
세전 월 166만 7천원, 세후 월 141만원 — 세후 월 이자가 141만원을 넘으면 종합과세 대상입니다
월 100만원은
세전 연 1,418만원 — 기준까지 582만원 남습니다. 다른 이자·배당이 있으면 그만큼 당겨집니다
3.85%에서 2,000만원이 되는 원금
5억 1,948만원 — 월 200만원 목표(7억 3,685만원)는 이 선을 넘습니다
근거
소득세법 제14조 제3항 — 2,000만원 이하 금융소득은 분리과세로 종결
비과세 자리로 원금을 줄이는 법
같은 3,000만원이라도 세금이 다르면 월 이자가 다릅니다.
신협·새마을금고 조합원 3,000만원
월 85,043원 — 이자소득세 면제, 농어촌특별세 1.4%만 뗍니다(3.45% 기준)
은행 3,000만원 같은 3.45%
월 72,968원 — 매달 12,075원 차이
비과세종합저축
5,000만원 한도, 만 65세 이상·장애인 등 — 조세특례제한법 제88조의2
신협 비과세의 조건과 올해 생긴 5% 분리과세는 신협 비과세 3000만원 글에 있습니다.
계산에 넣지 않은 것 셋
첫째, 월이자 지급식 금리입니다. 만기 일시 지급보다 금리를 낮게 주는 은행이 있어, 위 표는 같은 금리를 가정했습니다.
둘째, 만기 뒤입니다. 1년 뒤 재예치할 때 금리가 지금과 같다는 보장이 없습니다.
셋째, 물가입니다. 월 100만원의 값은 해마다 줄어듭니다. 20년 예금의 실질 가치는 3000만원 20년 예금 글에 계산해 두었습니다.
정리 — 다섯 줄
- 세후 월 이자 100만원은 9월 최고 3.85%에 원금 3억 6,843만원, 조건 없이 최고 3.76%에 3억 7,724만원입니다.
- 세전으로 계산한 3억 1,169만원을 넣으면 실제 월 입금은 84만 6천원이라, 5,674만원이 더 필요합니다.
- 3억 6,843만원을 한 은행에 두면 2억 8,261만원이 보호 밖이고, 네 은행에 9,211만원씩 나누면 전부 보호됩니다.
- 세후 월 141만원부터 금융소득종합과세 구간이며, 월 100만원은 기준까지 582만원 남습니다.
- 월 50만원이면 3.85%에 1억 8,421만원, 월 200만원이면 7억 3,685만원입니다.
저는 이 표에서 ‘5,674만원’을 따로 적어 두었습니다. 세전으로 계산해 원금을 정하는 게 가장 흔한 실수입니다.
다음 글은 적금 풍차돌리기입니다. 통장 12개로 나누면 이자가 정말 늘어나는지 같은 금리로 계산합니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리는 2026-09-03 전국은행연합회 소비자포털 공시(12개월·단리·37개 상품), 세율은 이자소득세 15.4%·농어촌특별세 1.4% 기준의 계산이며, 월이자 지급식은 만기 일시 지급과 같은 금리를 가정했습니다. 보호 한도·과세 기준은 법령 원문을 따르되 개인별 적용은 다를 수 있습니다.
업데이트 · 10월 공시가 나오면 같은 표를 새 금리로 갱신하겠습니다.