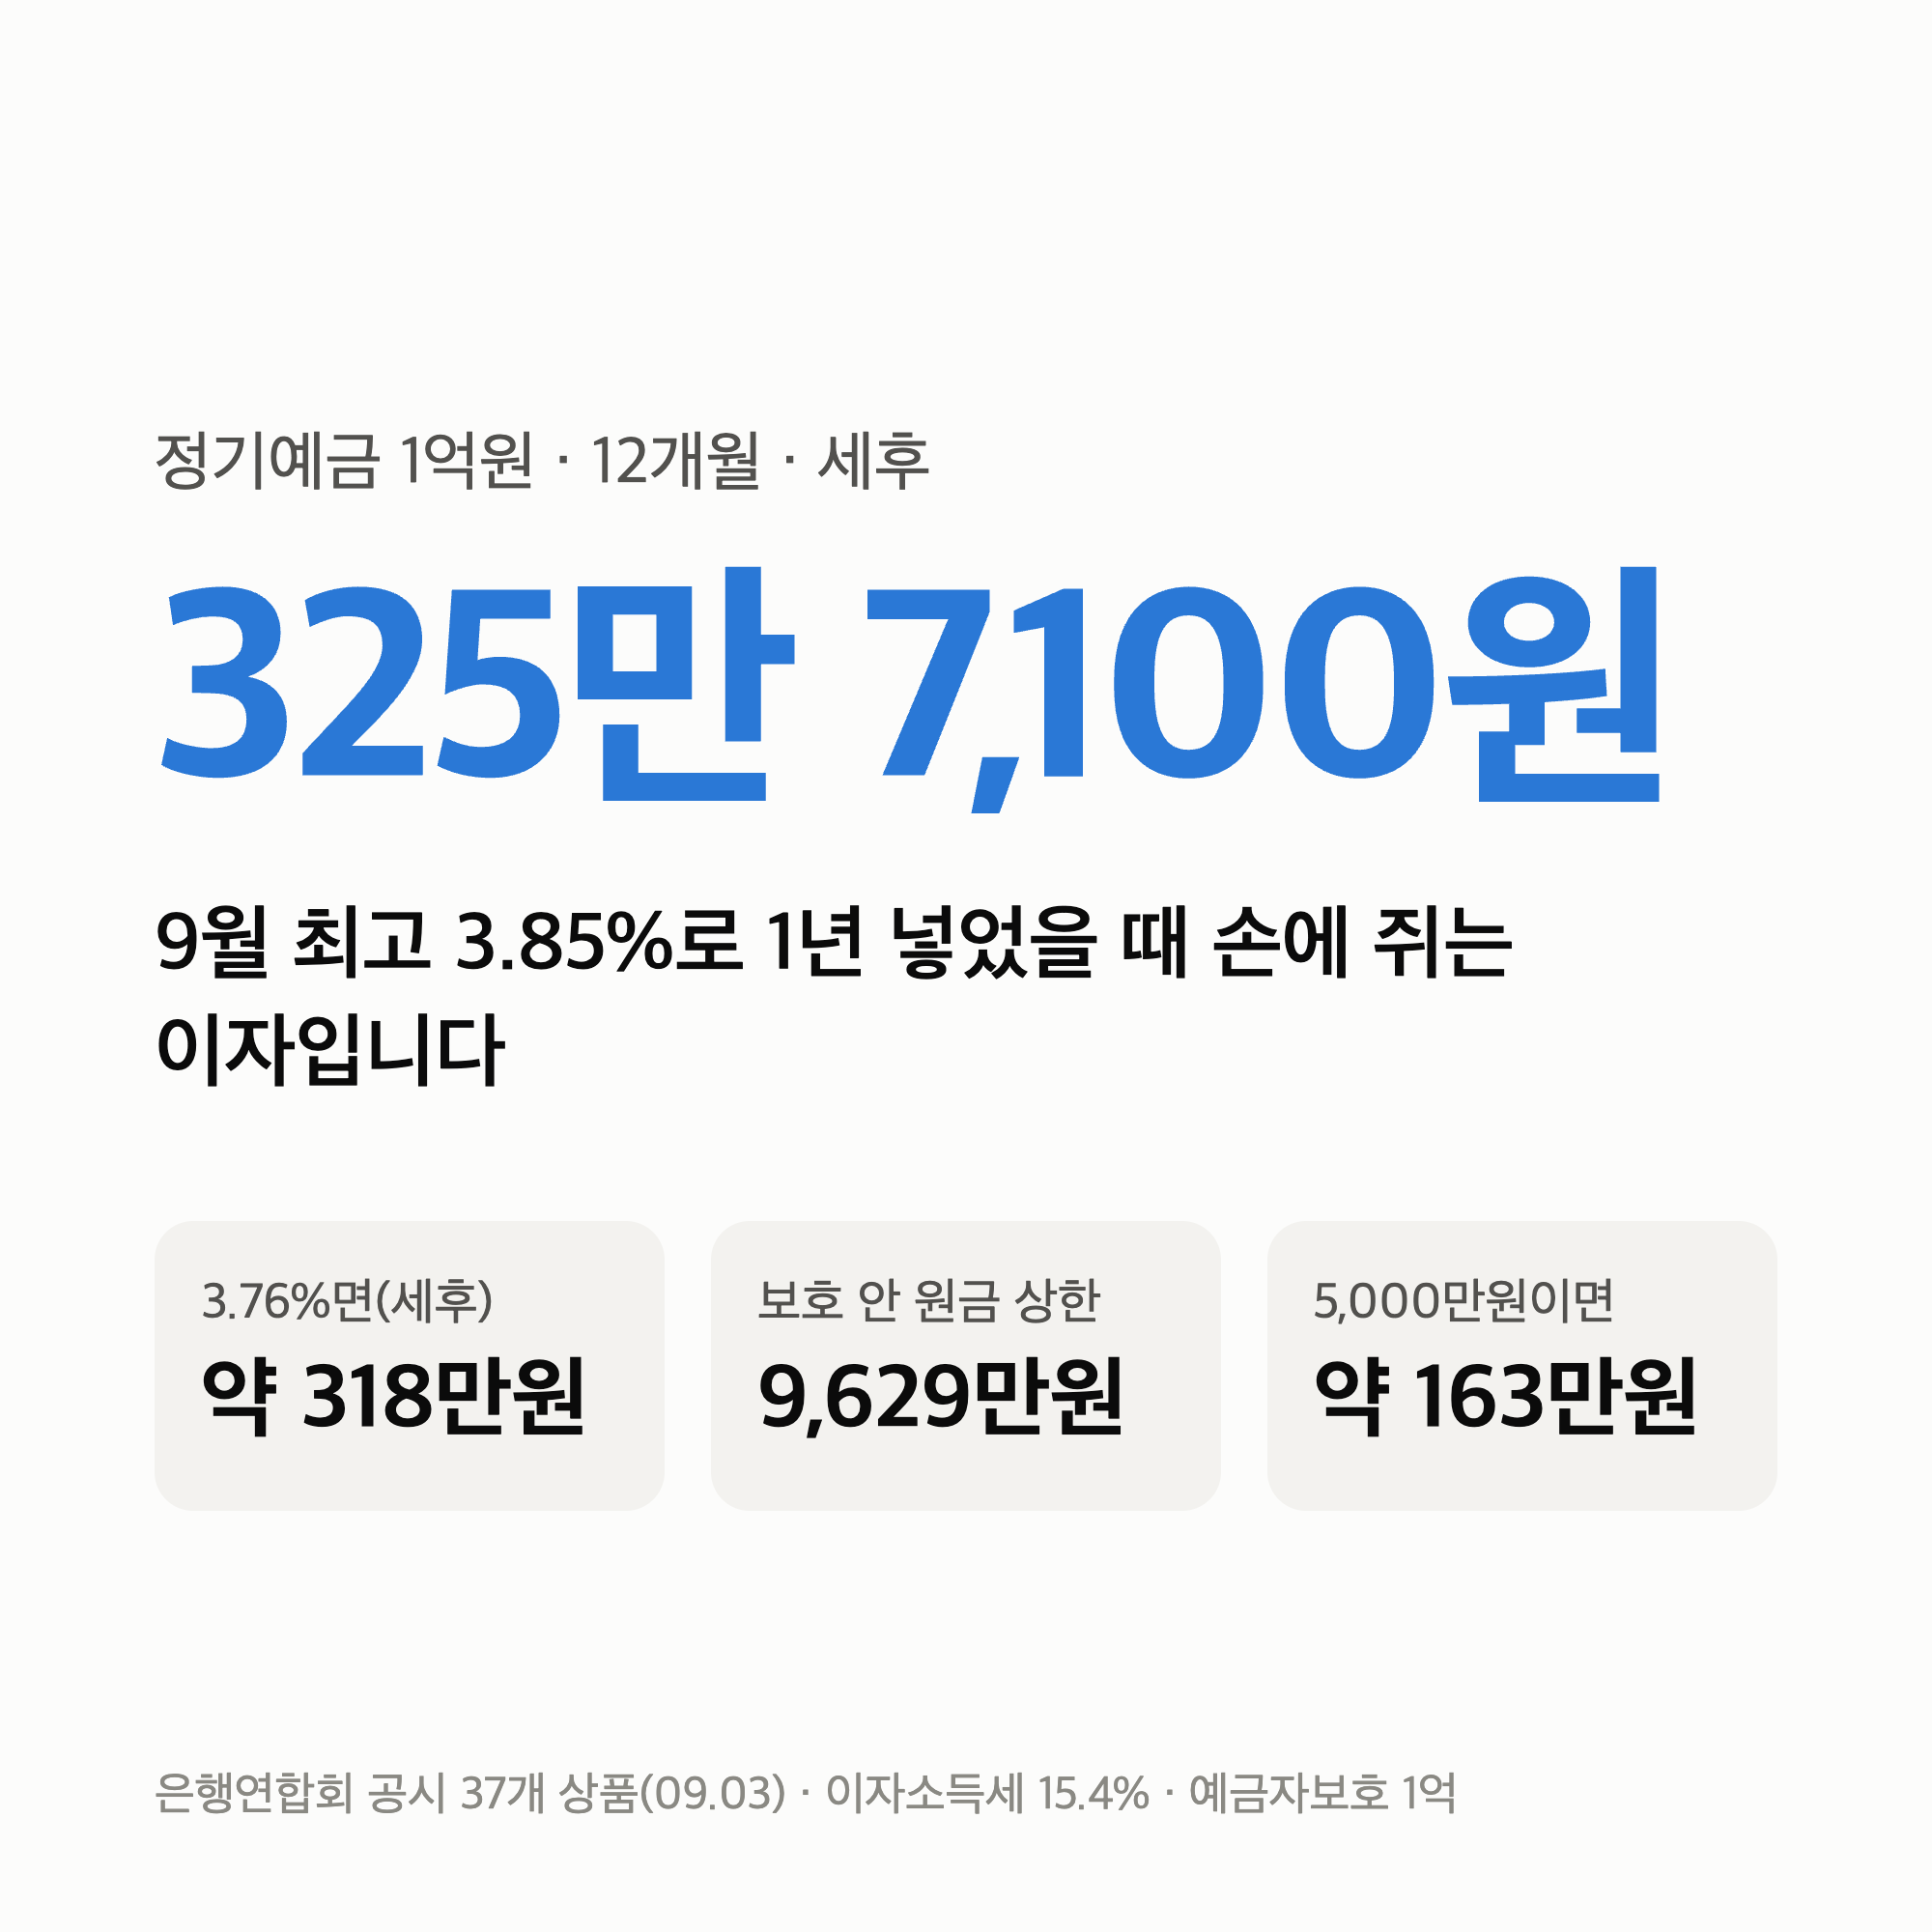
정기예금 1억 이자를 9월 3일 은행연합회 공시로 계산했습니다. 12개월 단리 37개 상품 중 최고 3.85%에 1억원을 넣으면 세전 385만원, 이자소득세 15.4%를 떼면 325만 7,100원입니다.
1억원부터는 1,000만원 때 없던 문제가 셋 생깁니다. 예금자보호 한도 1억원을 이자 때문에 넘기는 것, 금융소득종합과세 2,000만원 기준까지의 거리, 그리고 비과세 자리를 어디까지 쓸 수 있는가입니다. 이 셋을 숫자로 놓았습니다.
이 글은 특정 상품 추천이 아닙니다. 금리는 2026년 9월 3일 전국은행연합회 소비자포털 공시(12개월·단리·37개), 세금은 이자소득세 15.4%, 보호 한도는 9월 1일 시행된 1억원, 법 조항은 국가법령정보센터 원문 기준입니다.
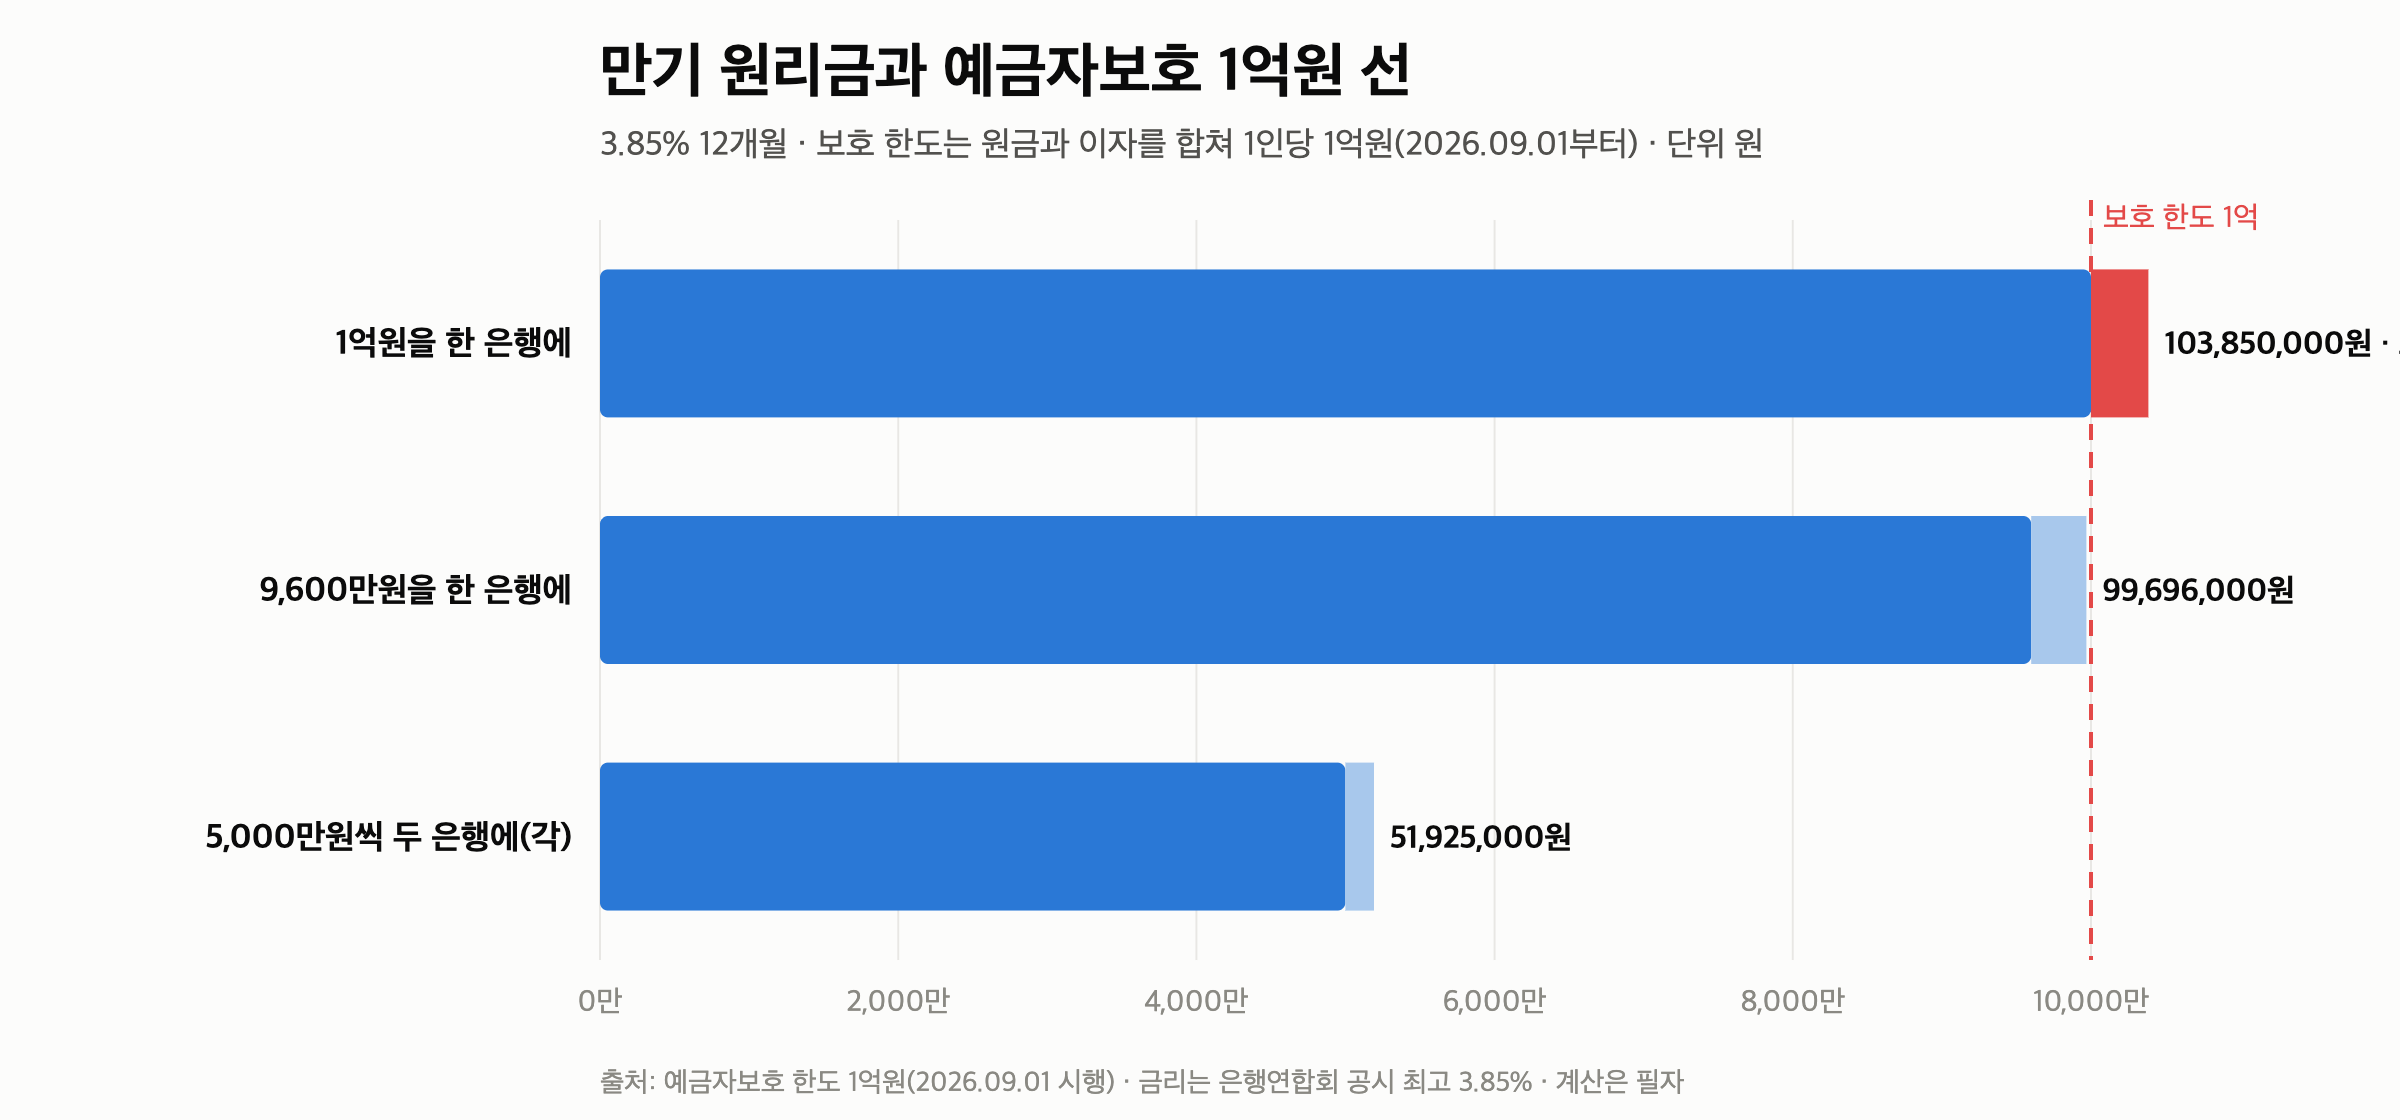
1억원을 한 은행에 3.85%로 넣으면 만기 원리금이 1억 385만원이라 385만원은 보호 밖입니다. 보호 안에 두려면 원금은 9,629만원까지입니다.
정기예금 1억 이자 — 금리별 표
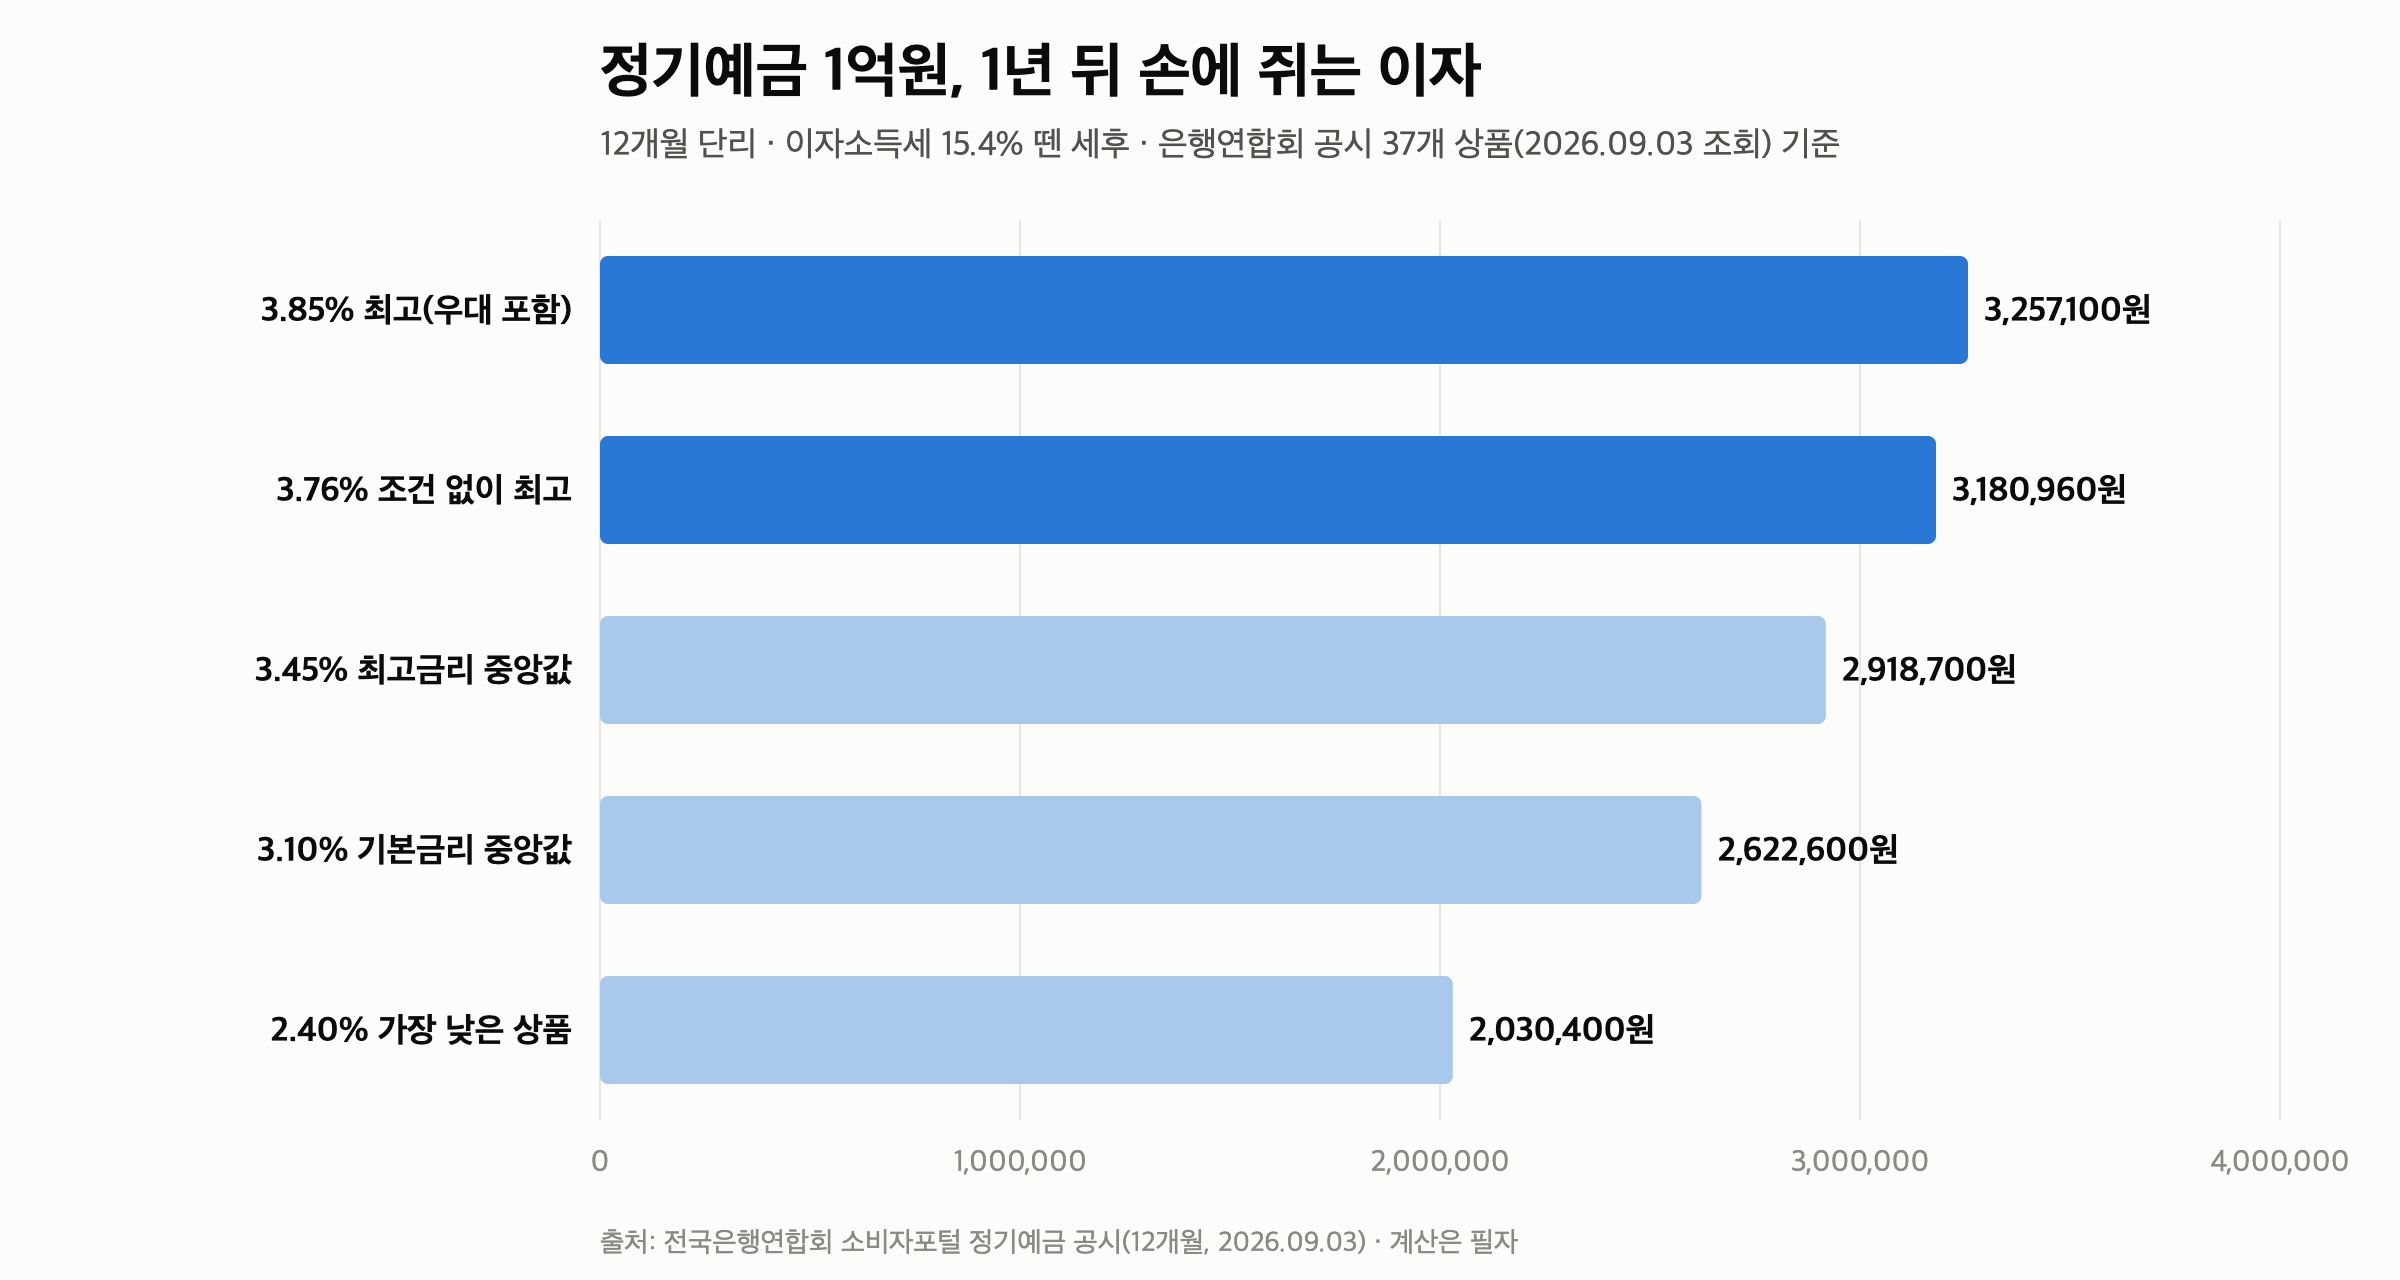
37개 상품의 자리별 금리로 1억원과 5,000만원을 나란히 계산했습니다.
| 금리 | 1억원 세후 이자 | 5,000만원 세후 이자 |
|---|---|---|
| 3.85% (최고, 우대 포함) | 3,257,100원 | 1,628,550원 |
| 3.76% (조건 없이 최고) | 3,180,960원 | 1,590,480원 |
| 3.45% (최고금리 중앙값) | 2,918,700원 | 1,459,350원 |
| 3.10% (기본금리 중앙값) | 2,622,600원 | 1,311,300원 |
| 2.40% (가장 낮은 상품) | 2,030,400원 | 1,015,200원 |
3.85%는 어디
SC제일 e-그린세이브예금(기본 3.65%+우대 0.20%p) · BNK경남 The든든예금(기본 2.30%+우대 1.55%p) — 같은 3.85%인데 조건이 정반대
3.76%는 어디
전북은행 JB 다이렉트예금통장(만기일시지급식) — 우대조건 없이 기본금리 그대로
0.1%p의 값
세후 84,600원 — 1,000만원 때 8,460원의 열 배, 우대조건 하나가 0.2%p면 169,200원
예금자보호 1억원은 원금이 아니라 원리금 기준입니다
보호 한도는 원금과 이자를 합쳐 한 금융회사에 1인당 1억원입니다.
1억원을 한 은행에
만기 원리금 1억 385만원 → 385만원이 보호 밖 — 3.85% 기준
보호 안에 두는 원금 상한
9,629만원 — 9,629만원 × 1.0385 = 9,999만 8천원. 금리가 낮으면 상한은 조금 올라갑니다
5,000만원씩 두 은행에
각 5,192만 5천원, 전부 보호 — 은행별로 따로 1억원이라 나누면 끝납니다
한도가 1억원이 된 건 9월 1일부터이고, 그 전에 넣은 돈도 1억원까지 적용됩니다. 시행일과 소급은 예금자보호 1억 시행일 글에, 은행별로 따로 센다는 것은 예금자보호 1억 카카오뱅크 글에 있습니다.
금융소득종합과세 2,000만원까지의 거리
이자·배당이 한 해 2,000만원을 넘으면 다른 소득과 합산해 누진세율로 과세합니다. 그 아래는 15.4% 원천징수로 끝납니다.
1억원 3.85%
세전 이자 385만원 — 기준까지 1,615만원 남습니다
2,000만원이 되는 원금
5억 1,948만원 — 3.85%일 때. 다른 이자·배당이 있으면 그만큼 당겨집니다
근거
소득세법 제14조 제3항 — 2,000만원 이하 금융소득은 분리과세로 종결
비과세 자리 세 곳
같은 1억원이라도 어디에 넣느냐로 세금이 갈립니다.
신협·새마을금고 조합원
예탁금 3,000만원까지 이자소득세 면제, 농어촌특별세 1.4% — 3.45%면 세후 1,020,510원으로 일반 875,610원보다 144,900원 많습니다
비과세종합저축
5,000만원 한도, 만 65세 이상·장애인 등 — 조세특례제한법 제88조의2
배치 예시
신협 3,000만원(3.45%) + 은행 7,000만원(3.76%) = 세후 3,247,182원 — 1억원을 은행 3.76%에 두는 3,180,960원보다 66,222원 많습니다
신협 비과세의 조건과 올해 바뀐 5% 분리과세는 신협 비과세 3000만원 글에 있습니다.
계산에 넣지 않은 것 셋
첫째, 월이자 지급식은 만기 일시 지급보다 금리를 낮게 주는 은행이 있습니다. 위 표는 만기 일시 지급 기준입니다.
둘째, 만기 뒤 금리입니다. 만기를 넘기면 약정금리가 아니라 만기 후 금리로 떨어집니다.
셋째, 우대조건 실적입니다. 3.85%짜리 두 상품 중 하나는 우대 1.55%p를 다 채워야 하고, 못 채우면 2.30%입니다.
정리 — 다섯 줄
- 정기예금 1억원을 9월 최고 3.85%에 1년 넣으면 세후 325만 7,100원, 조건 없이 최고 3.76%면 318만 960원입니다.
- 1억원을 한 은행에 넣으면 만기 원리금 1억 385만원이라 385만원은 보호 밖이고, 보호 안 원금 상한은 9,629만원입니다.
- 금융소득종합과세 2,000만원 기준까지는 1,615만원 남고, 3.85%로 2,000만원이 되려면 원금 5억 1,948만원이 필요합니다.
- 신협 3,000만원 + 은행 7,000만원 배치면 1억원 은행 예금보다 세후 66,222원 많습니다.
- 5,000만원이면 3.85%에 세후 162만 8,550원입니다.
저는 이 표에서 ‘9,629만원’을 따로 적어 두었습니다. 1억원을 한 통장에 그대로 넣는 게 가장 흔한 실수입니다.
다음 글은 10월 초 은행연합회 공시가 갱신되면, 같은 표를 새 금리로 다시 놓겠습니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리는 2026-09-03 전국은행연합회 소비자포털 공시(12개월·단리·37개 상품), 세율은 이자소득세 15.4%·농어촌특별세 1.4% 기준의 계산이며, 보호 한도·과세 기준은 법령 원문을 따르되 개인별 적용은 다를 수 있습니다.
업데이트 · 10월 공시가 나오면 같은 표를 새 금리로 갱신하겠습니다.