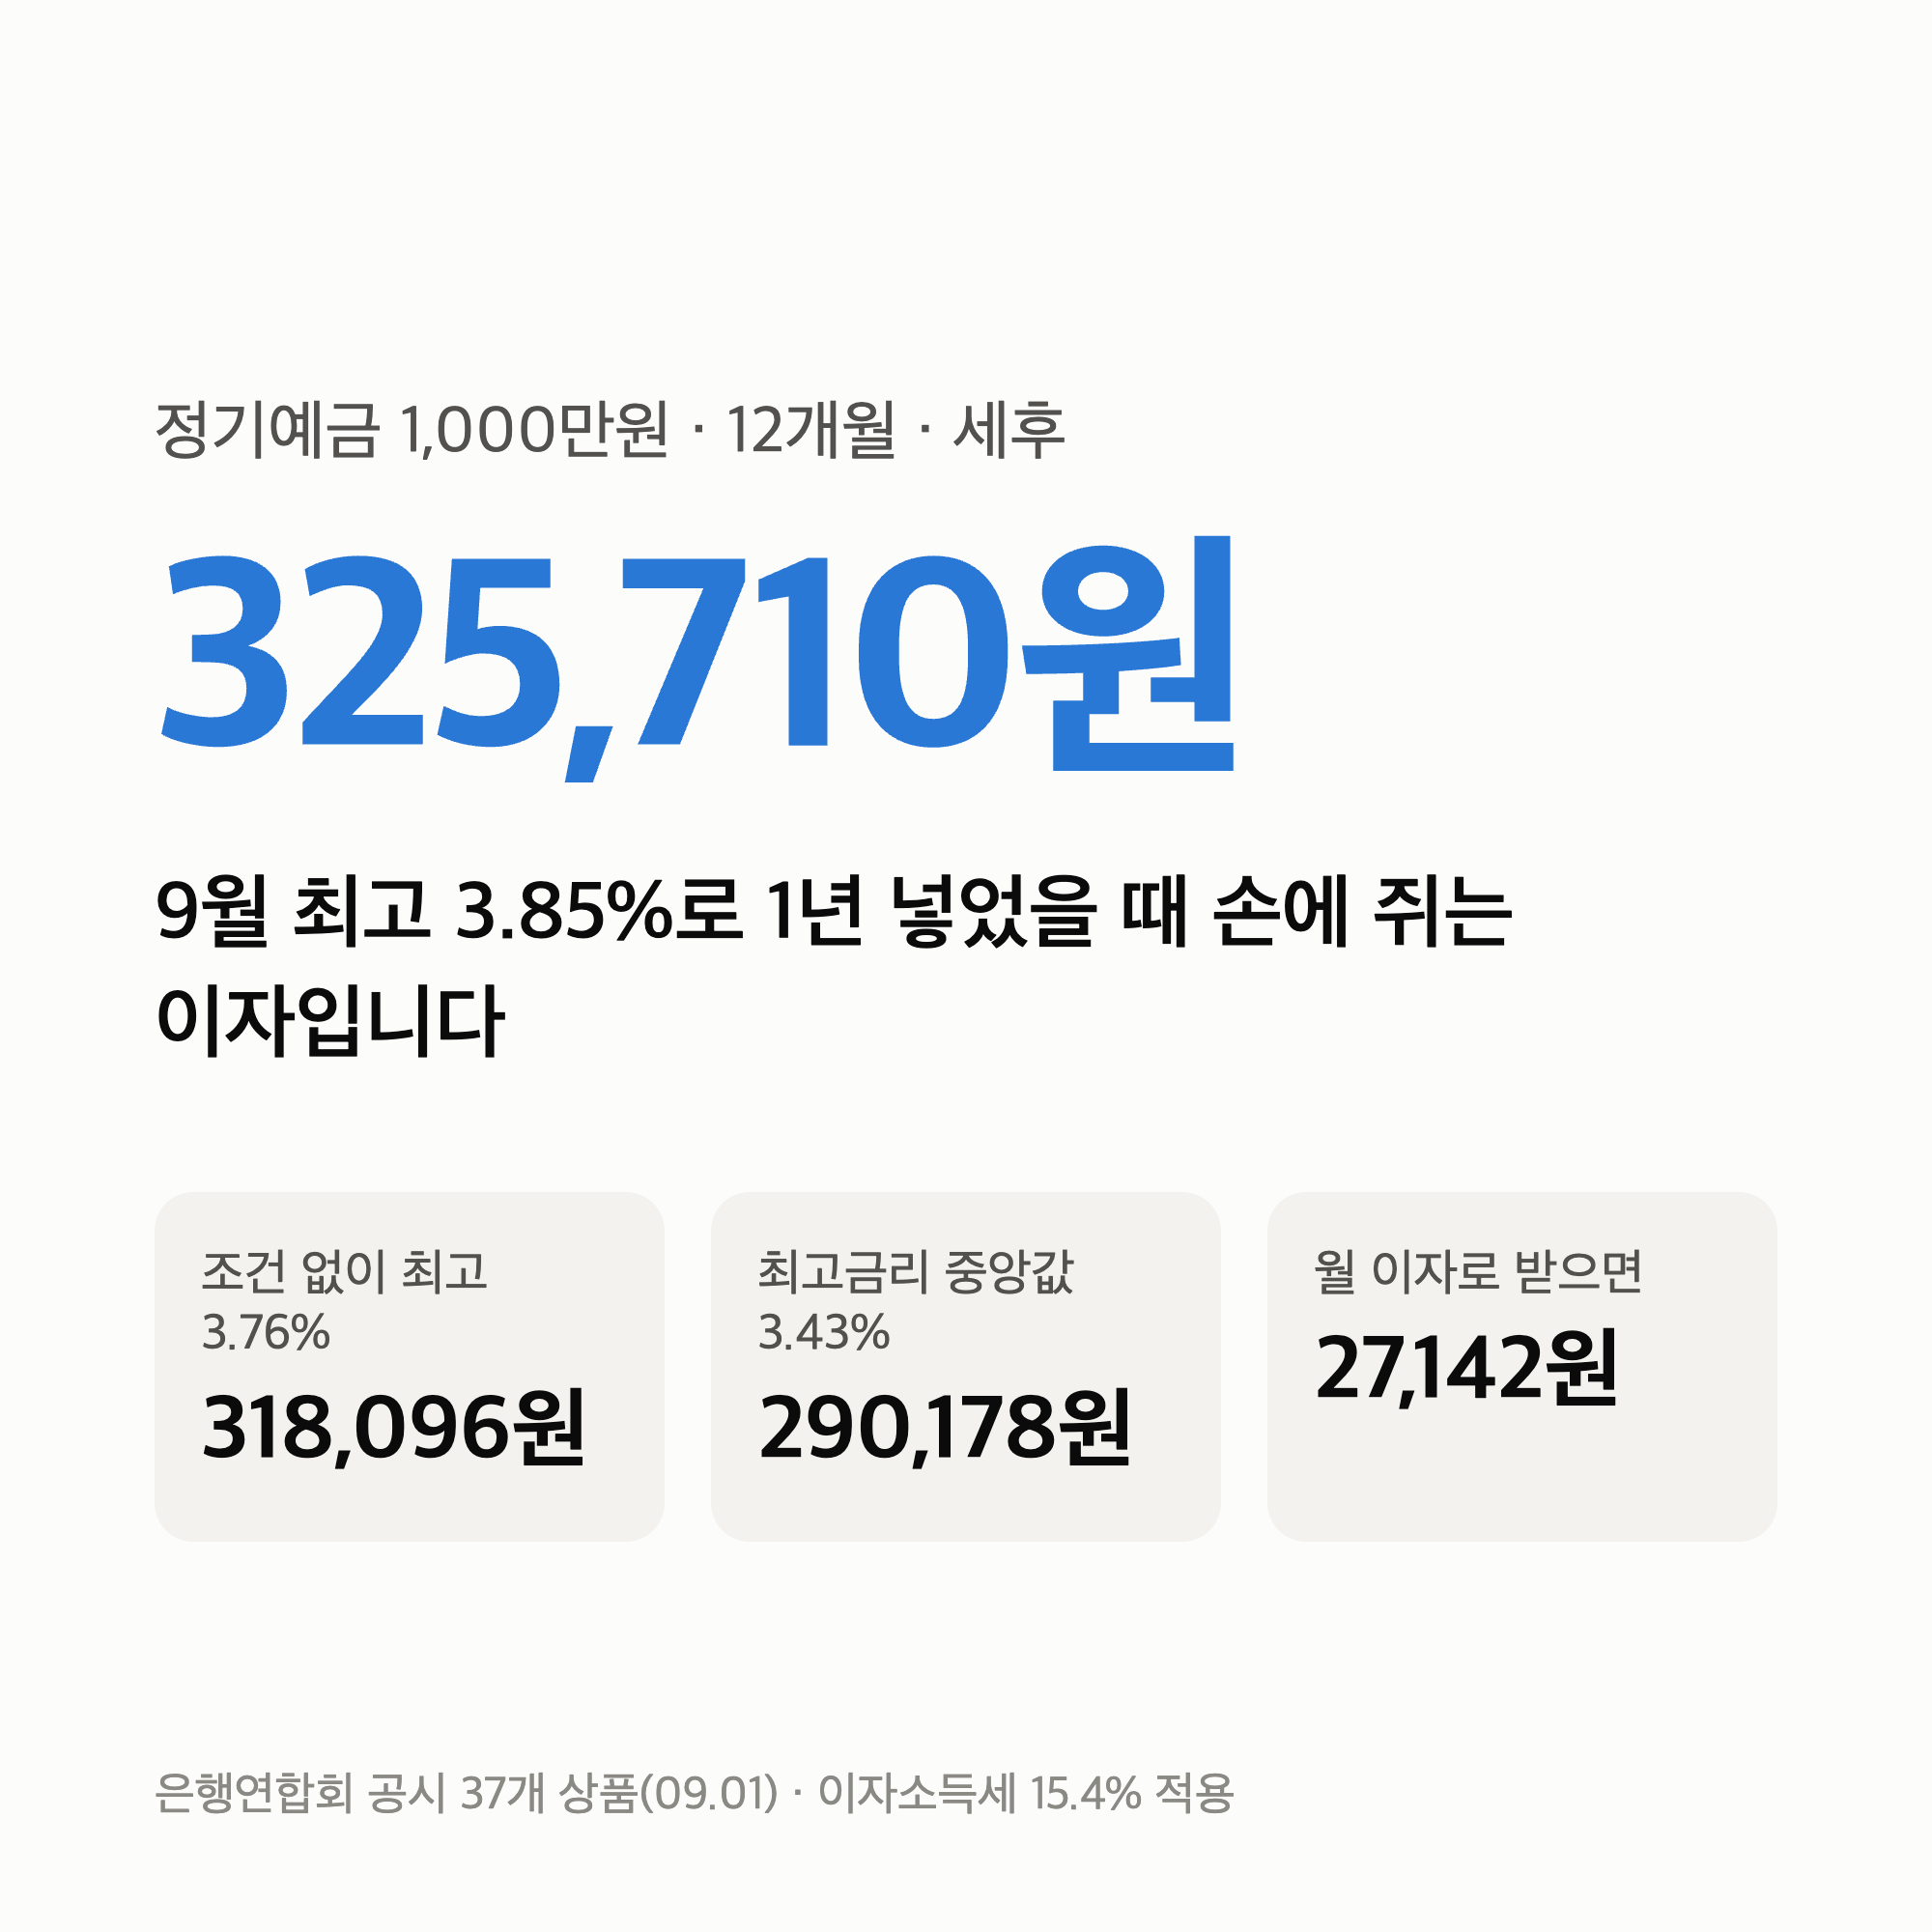
정기예금 1000만원 이자를 9월 공시 금리로 계산했습니다. 은행연합회에 공시된 12개월 단리 정기예금 37개 중 최고 3.85%로 1년을 넣으면 세전 385,000원, 이자소득세 15.4%를 떼면 325,710원이 손에 남습니다.
이 글은 그 숫자를 출발점으로, 금리가 달라지면 얼마인지, 세금이 달라지는 신협은 얼마인지, 같은 1,000만원을 적금으로 나눠 넣으면 얼마인지, 월 이자로 받으면 한 달에 얼마인지를 한 표씩 놓았습니다.
이 글은 특정 상품 추천이 아닙니다. 금리는 2026년 9월 1일 전국은행연합회 소비자포털 공시(12개월·단리)이고, 세금은 이자소득세 14%와 지방소득세 1.4%를 합친 15.4%입니다. 적금 금리는 9월 2일 보도된 전북은행 특판 숫자를 썼습니다.
1,000만원의 1년 이자는 금리 0.1%p당 세후 8,460원입니다. 조건을 채워 0.09%p를 더 받는 값보다, 상품을 고르는 값(6만원대)이 큽니다.
정기예금 1000만원 이자 — 금리별 표
9월 공시 37개 상품의 자리별 금리로 계산했습니다.
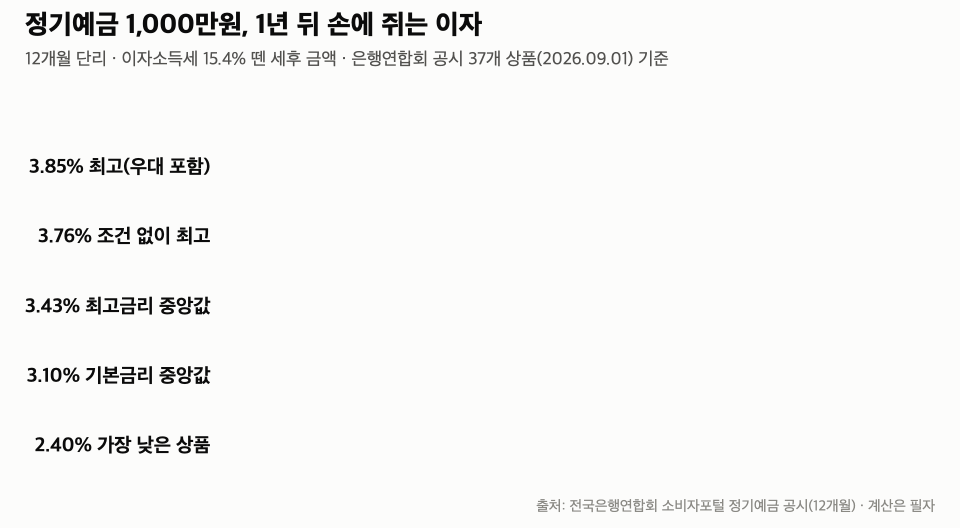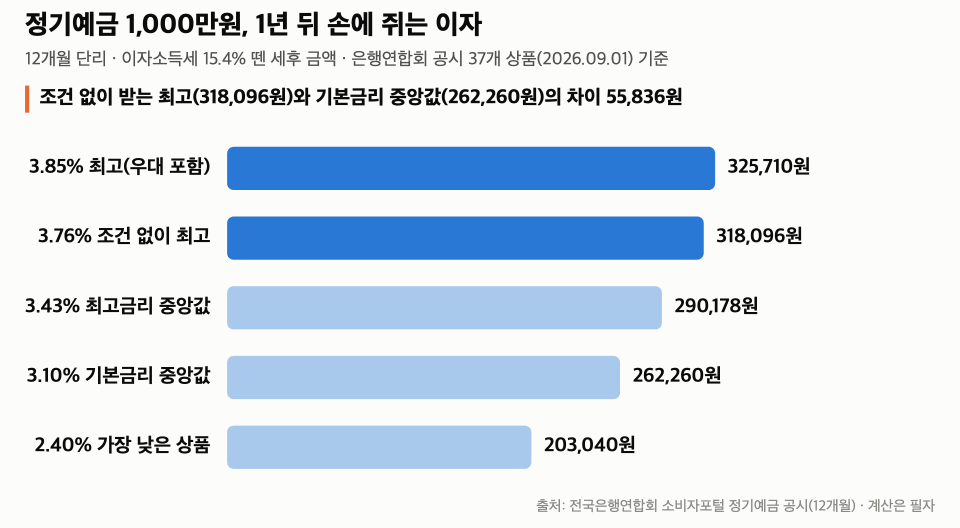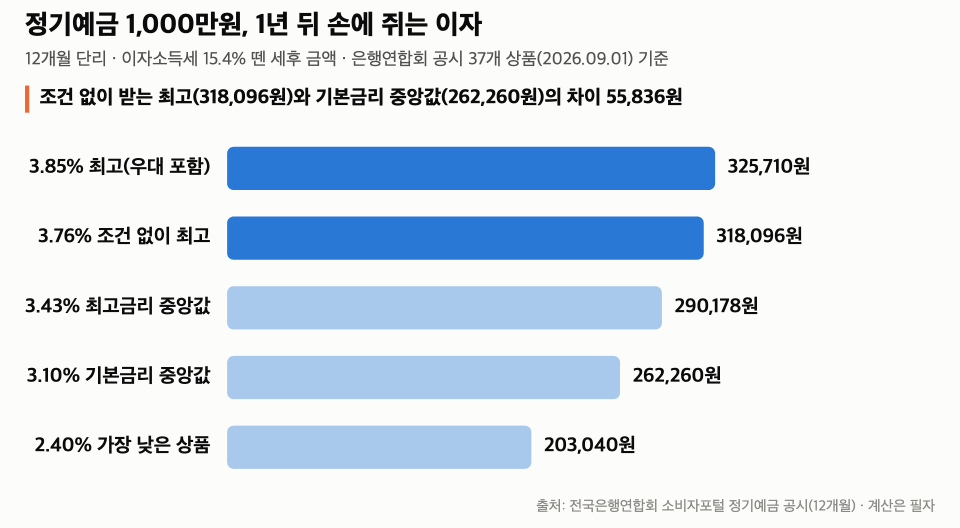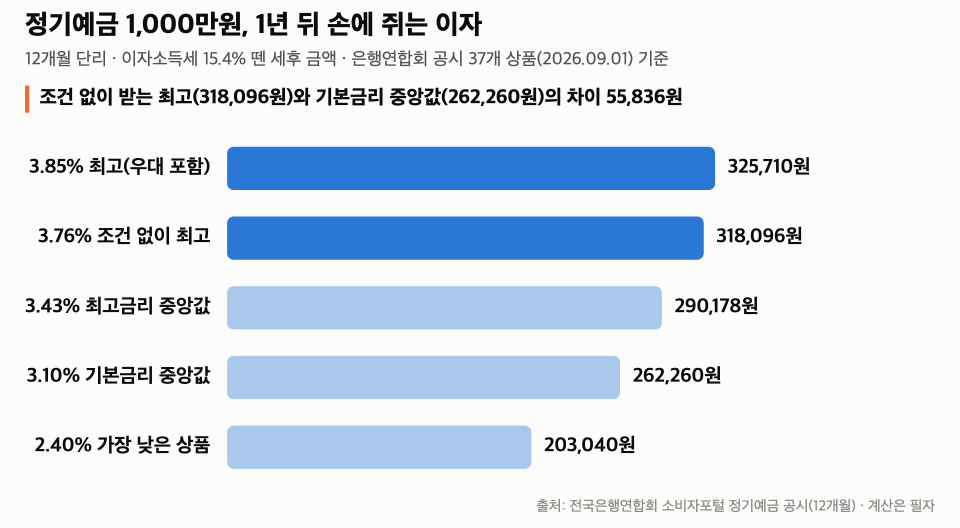
| 금리 | 세전 이자 | 세후 이자 | | 3.85% (최고, 우대 포함) | 385,000원 | 325,710원 | | 3.76% (조건 없이 최고) | 376,000원 | 318,096원 | | 3.43% (최고금리 중앙값) | 343,000원 | 290,178원 | | 3.10% (기본금리 중앙값) | 310,000원 | 262,260원 | | 2.40% (가장 낮은 상품) | 240,000원 | 203,040원 |
3.85%는 어디
BNK경남 The든든예금(기본 2.30%+우대 1.55%p) · SC제일 e-그린세이브예금(기본 3.65%+우대 0.20%p) — 같은 3.85%인데 조건이 정반대
3.76%는 어디
전북은행 JB 다이렉트예금통장(만기일시지급식) — 우대조건 없이 기본금리 그대로
차이
최고와 조건 없는 최고의 차이 7,614원 · 최고와 기본 중앙값의 차이 63,450원 — 조건보다 상품 선택이 큽니다
세금이 갈리는 두 경우
같은 금리라도 어디에 넣느냐로 세후가 달라집니다.
일반 은행 예금
이자소득세 15.4% — 위 표의 세후 금액
신협·새마을금고 조합원
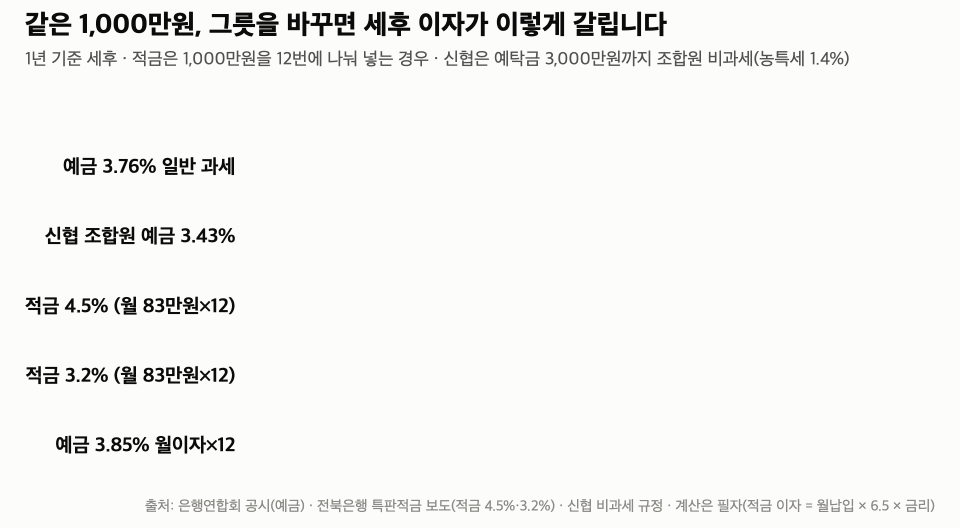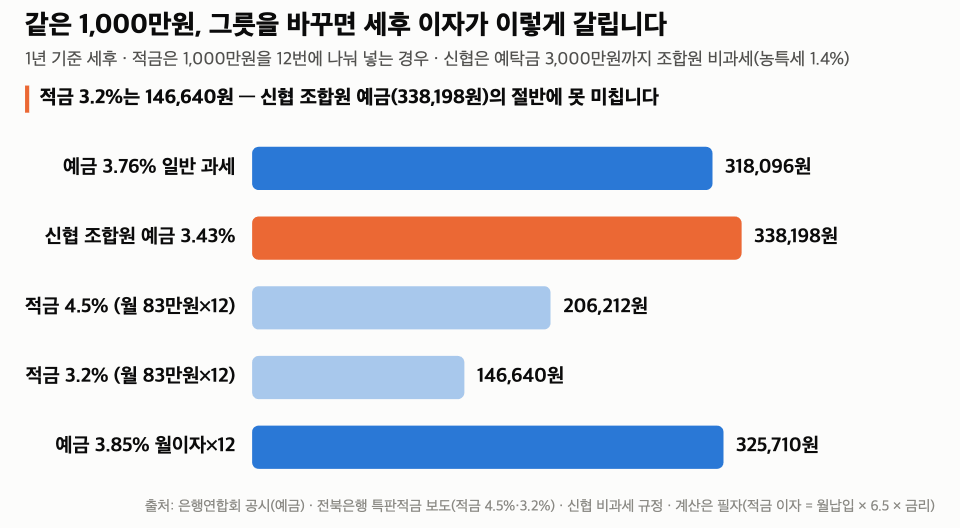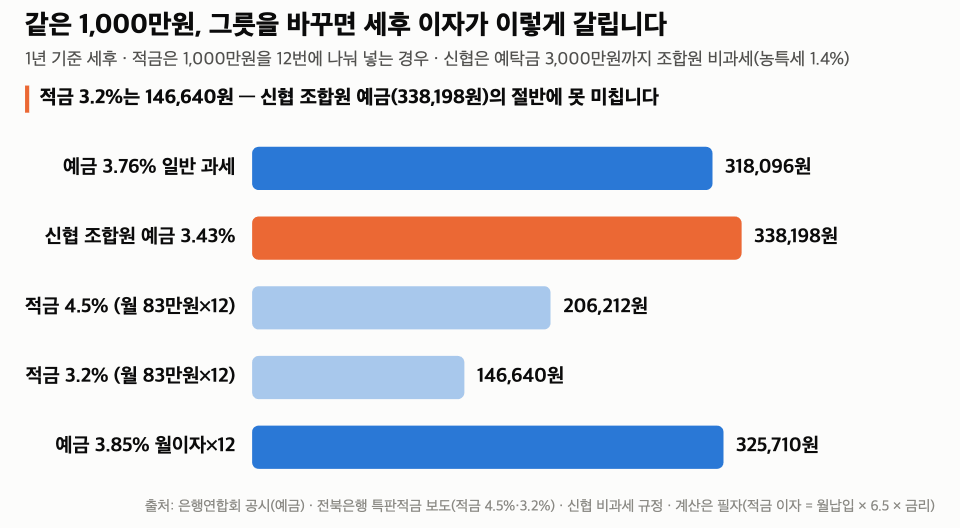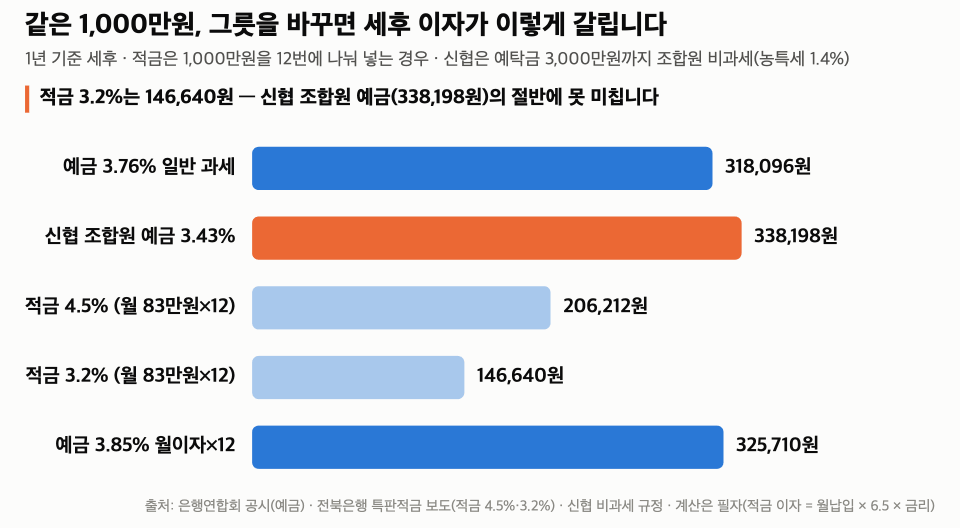
예탁금 3,000만원까지 이자소득세 면제, 농어촌특별세 1.4%만 — 3.43%면 세후 338,198원으로 일반 은행 같은 금리보다 48,020원 많습니다
단, 올해부터
총급여 5,000만원을 넘는 준조합원은 비과세 대신 5% 분리과세 — 3.43%면 325,850원
신협 비과세의 조건과 올해 바뀐 부분은 신협 비과세 3000만원 글에 있습니다. 출자금 1좌를 넣어 조합원이 되어야 적용됩니다.
같은 1,000만원을 적금으로 나눠 넣으면
목돈이 없어 매달 83만 3천원씩 12번 넣는 경우입니다. 적금은 매달 넣은 돈이 남은 개월 수만큼만 이자를 받아, 12개월 균등 납입이면 이자가 ‘월 납입액 × 6.5 × 금리’입니다.
예금 3.76% (조건 없이)
세전 376,000원 · 세후 318,096원 — 같은 1,000만원인데 적금 4.5%의 1.5배
적금 금리가 예금보다 높아 보여도, 1년 뒤 손에 쥐는 이자는 예금이 큽니다. 적금은 돈을 모으는 그릇이고, 예금은 모은 돈을 굴리는 그릇입니다. 전북은행 적금의 조건은 전북은행 4.5% 적금 글에 뜯어 두었습니다.
월 이자로 받으면 한 달에 얼마
같은 3.85%를 월이자 지급식으로 두면 매달 나오는 돈입니다.
세후
월 27,142원 — 12개월 합계는 만기 일시 지급과 같은 325,710원
월이자 지급식은 은행에 따라 만기 일시 지급보다 금리를 조금 낮게 주기도 합니다. 위 계산은 같은 금리를 가정한 것이라, 가입 전 상품설명서에서 지급 방식별 금리를 봐야 합니다.
만기 뒤와 보호 한도
두 가지는 1,000만원이라도 확인해 둘 일입니다.
만기 후 이자
만기 지나면 약정금리가 아니라 만기 후 금리 — 1개월 넘기면 연 0.01%가 되는 은행이 있습니다
예금자보호
1억원까지 — 9월 1일부터, 그 전에 넣은 돈도 1억까지입니다
만기 후 금리는 정기예금 만기 후 이자 글에, 보호 한도는 예금자보호 1억 시행일 글에 있습니다.
정리 — 다섯 줄
- 정기예금 1,000만원을 9월 최고 3.85%에 1년 넣으면 세후 325,710원, 조건 없이 최고 3.76%면 318,096원입니다.
- 금리 0.1%p는 세후 8,460원이고, 최고금리와 기본금리 중앙값의 차이는 63,450원입니다.
- 신협 조합원 비과세면 같은 3.43%에서 48,020원 더 받고, 총급여 5,000만원 넘는 준조합원은 5% 분리과세입니다.
- 같은 1,000만원을 적금 4.5%로 나눠 넣으면 세후 206,212원으로, 예금 3.76%의 3분의 2입니다.
- 월이자 지급식이면 3.85%에서 세후 월 27,142원이고, 만기 뒤엔 만기 후 금리로 떨어집니다.
저는 이 표에서 ‘0.1%p = 8,460원’을 따로 적어 두었습니다. 우대조건 하나를 채우는 수고가 그만한지 재는 자입니다.
다음 글은 은행연합회 공시가 갱신되는 10월 초, 기준금리 3% 뒤 정기예금 37개 금리가 얼마나 올랐는지 같은 표로 다시 놓겠습니다.
이어서 볼 글
이 글은 특정 상품 추천이 아닙니다. 금리는 2026-09-01 전국은행연합회 소비자포털 공시(12개월·단리·37개 상품), 적금 금리는 전북은행 특판 보도(2026-09-02), 세율은 이자소득세 15.4%·농어촌특별세 1.4%·준조합원 분리과세 5% 기준의 계산이며 실제 지급액은 가입일·지급 방식·세율 변경에 따라 다릅니다.
업데이트 · 10월 공시가 나오면 같은 표를 새 금리로 갱신하겠습니다.