신협 비과세 3000만원은 여전히 있습니다. 다만 2026년 1월 1일부터 일부는 5%를 뗍니다.
바뀐 건 한도가 아니라 대상입니다. 조합원이냐 준조합원이냐, 소득이 얼마냐로 갈립니다.
총급여 5,000만원을 넘는 준조합원은 올해부터 비과세가 아니라 5% 분리과세입니다.
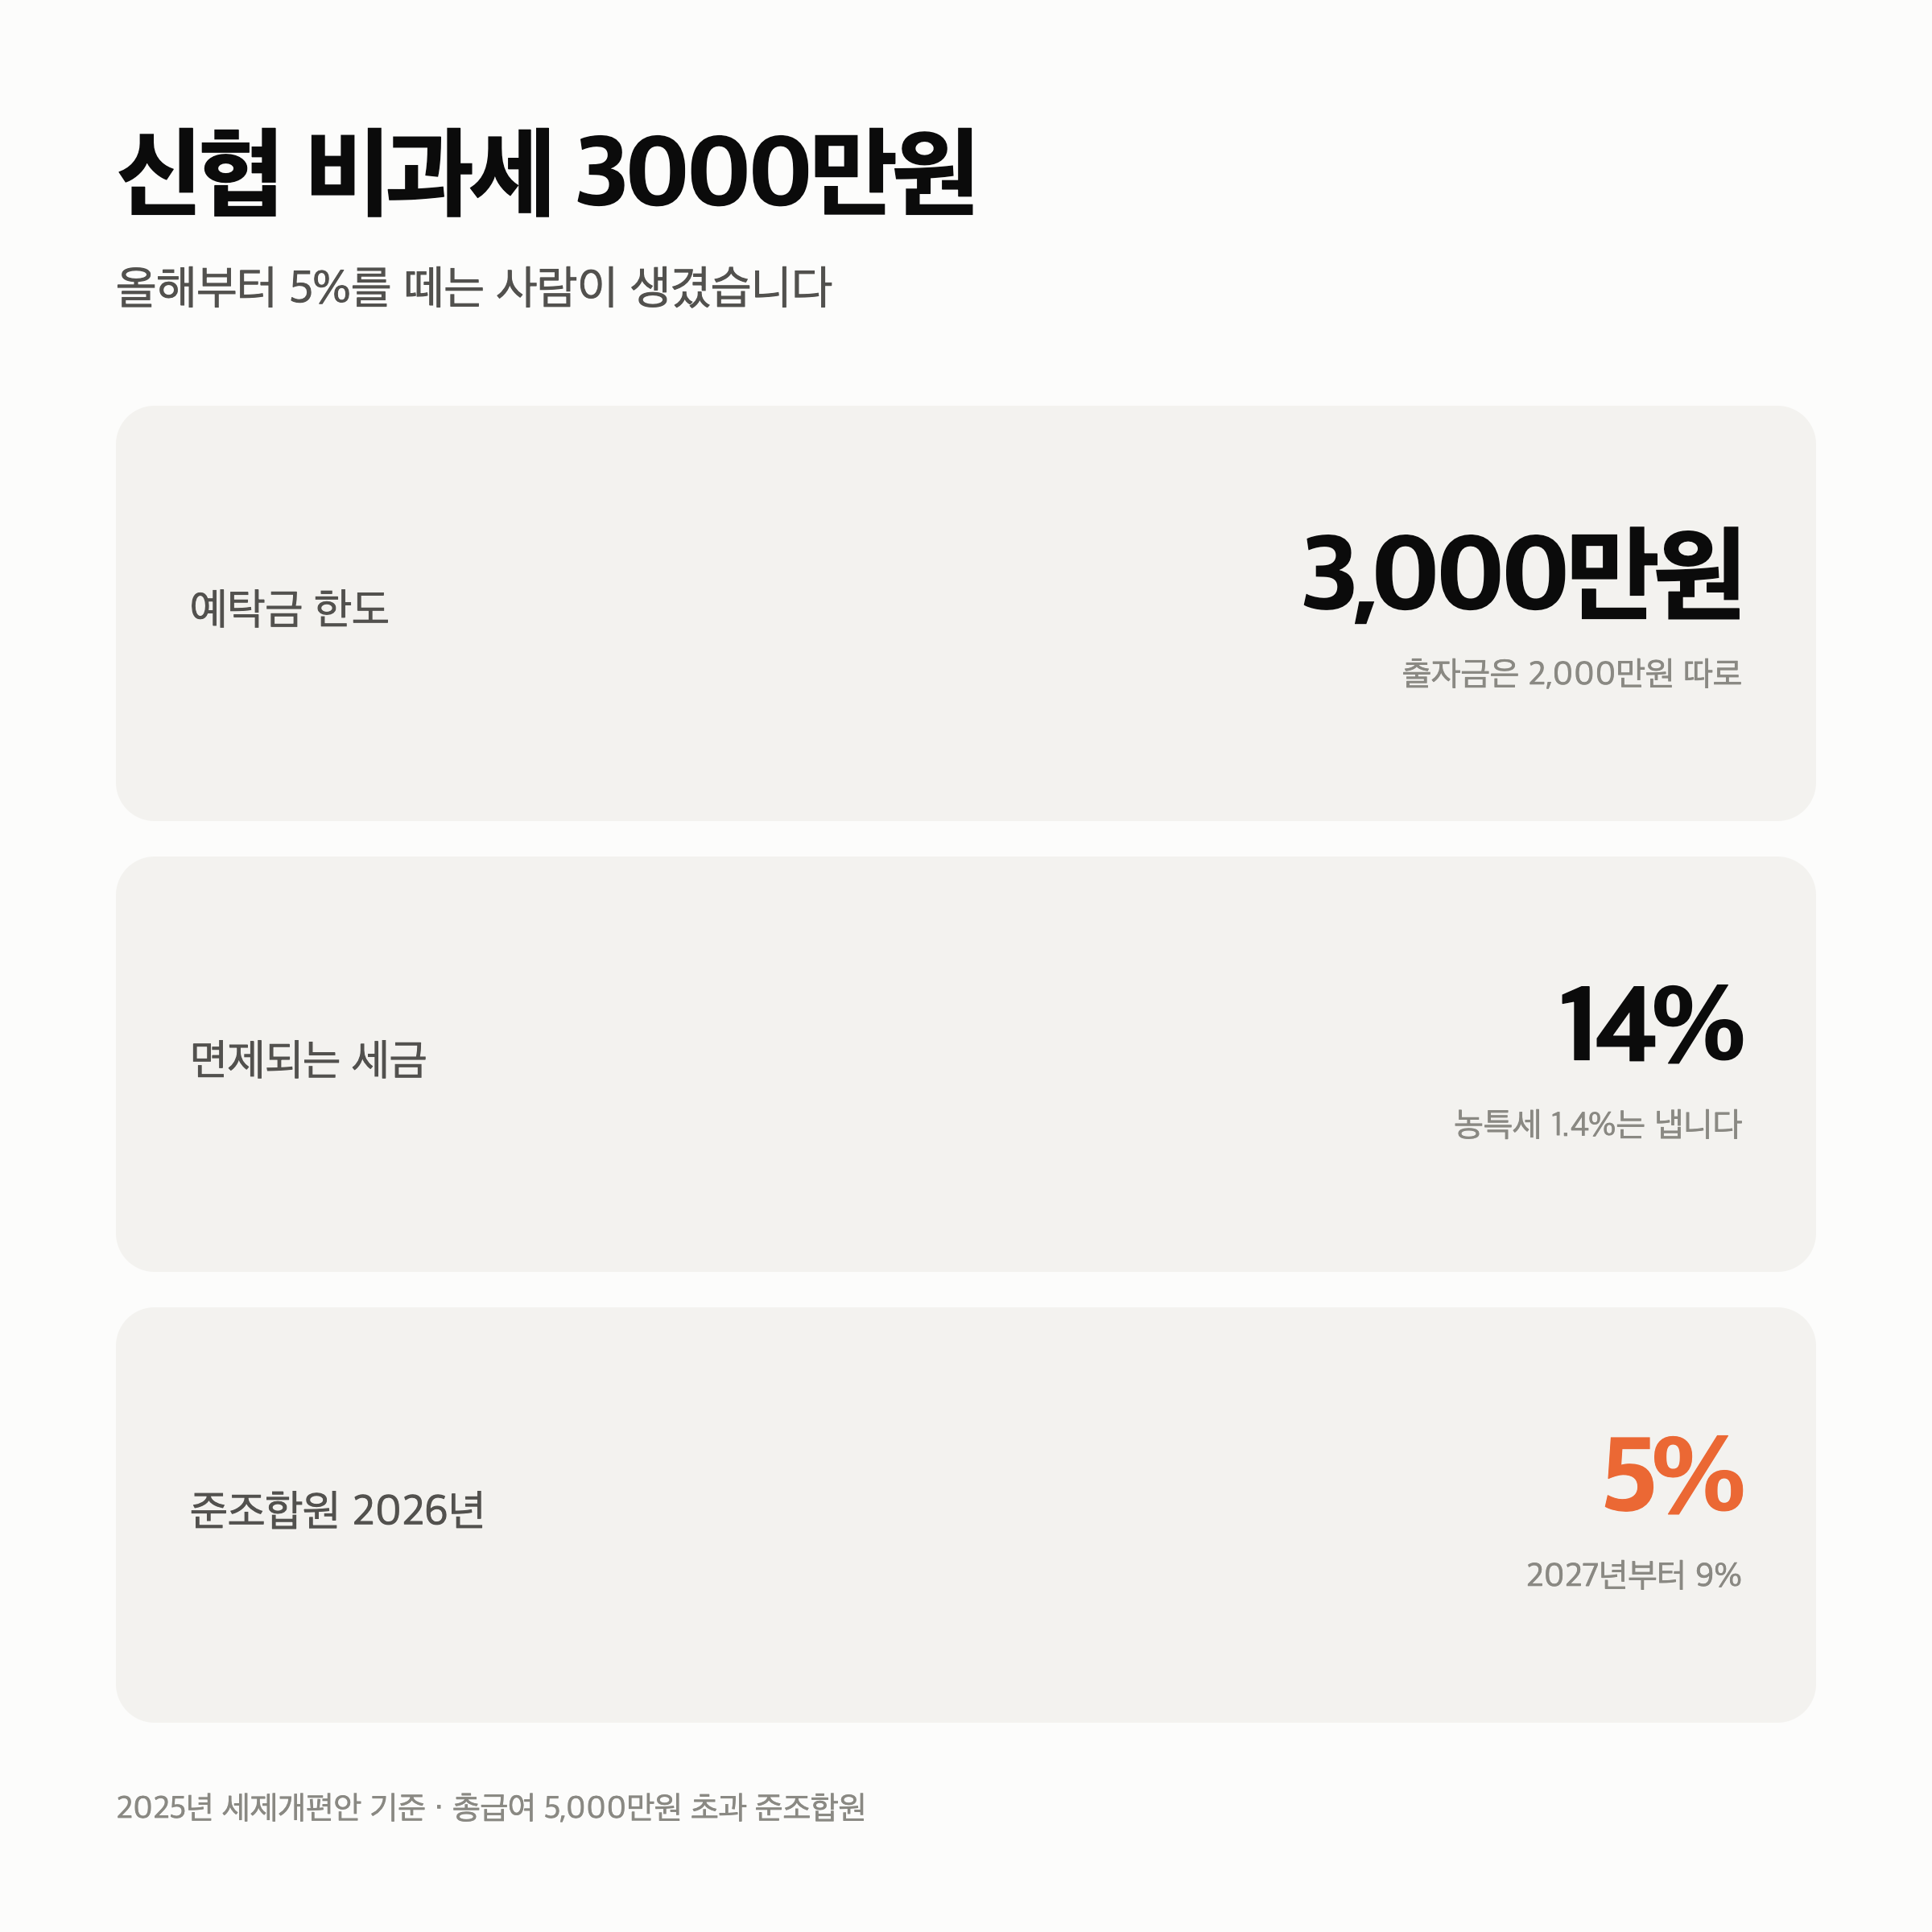
신협 비과세 3000만원은 원래 이런 제도입니다
조합원은 예탁금 3,000만원, 출자금 2,000만원까지 이자·배당소득세 14%를 면제받습니다.
완전 면세가 아닙니다. **농어촌특별세 1.4%**는 냅니다. 일반 예금의 15.4%와 비교하면 14%p 차이입니다.
올해부터 갈리는 지점은 두 가지입니다
첫째는 조합원이냐 준조합원이냐, 둘째는 소득이 얼마냐입니다.
| 구분 | 2026년 | 2027년부터 |
|---|---|---|
| 농어민 조합원 | 비과세 유지 | 비과세 유지 |
| 저소득 준조합원 | 비과세 유지 | 2028년까지 |
| 그 외 준조합원 | 5% | 9% |
기준선은 총급여 5,000만원입니다. 종합소득으로는 3,800만원입니다. 이 선을 넘는 준조합원은 2026년에 5%, 2027년부터 9%를 뗍니다.
1,000만원을 넣으면 얼마나 차이납니까
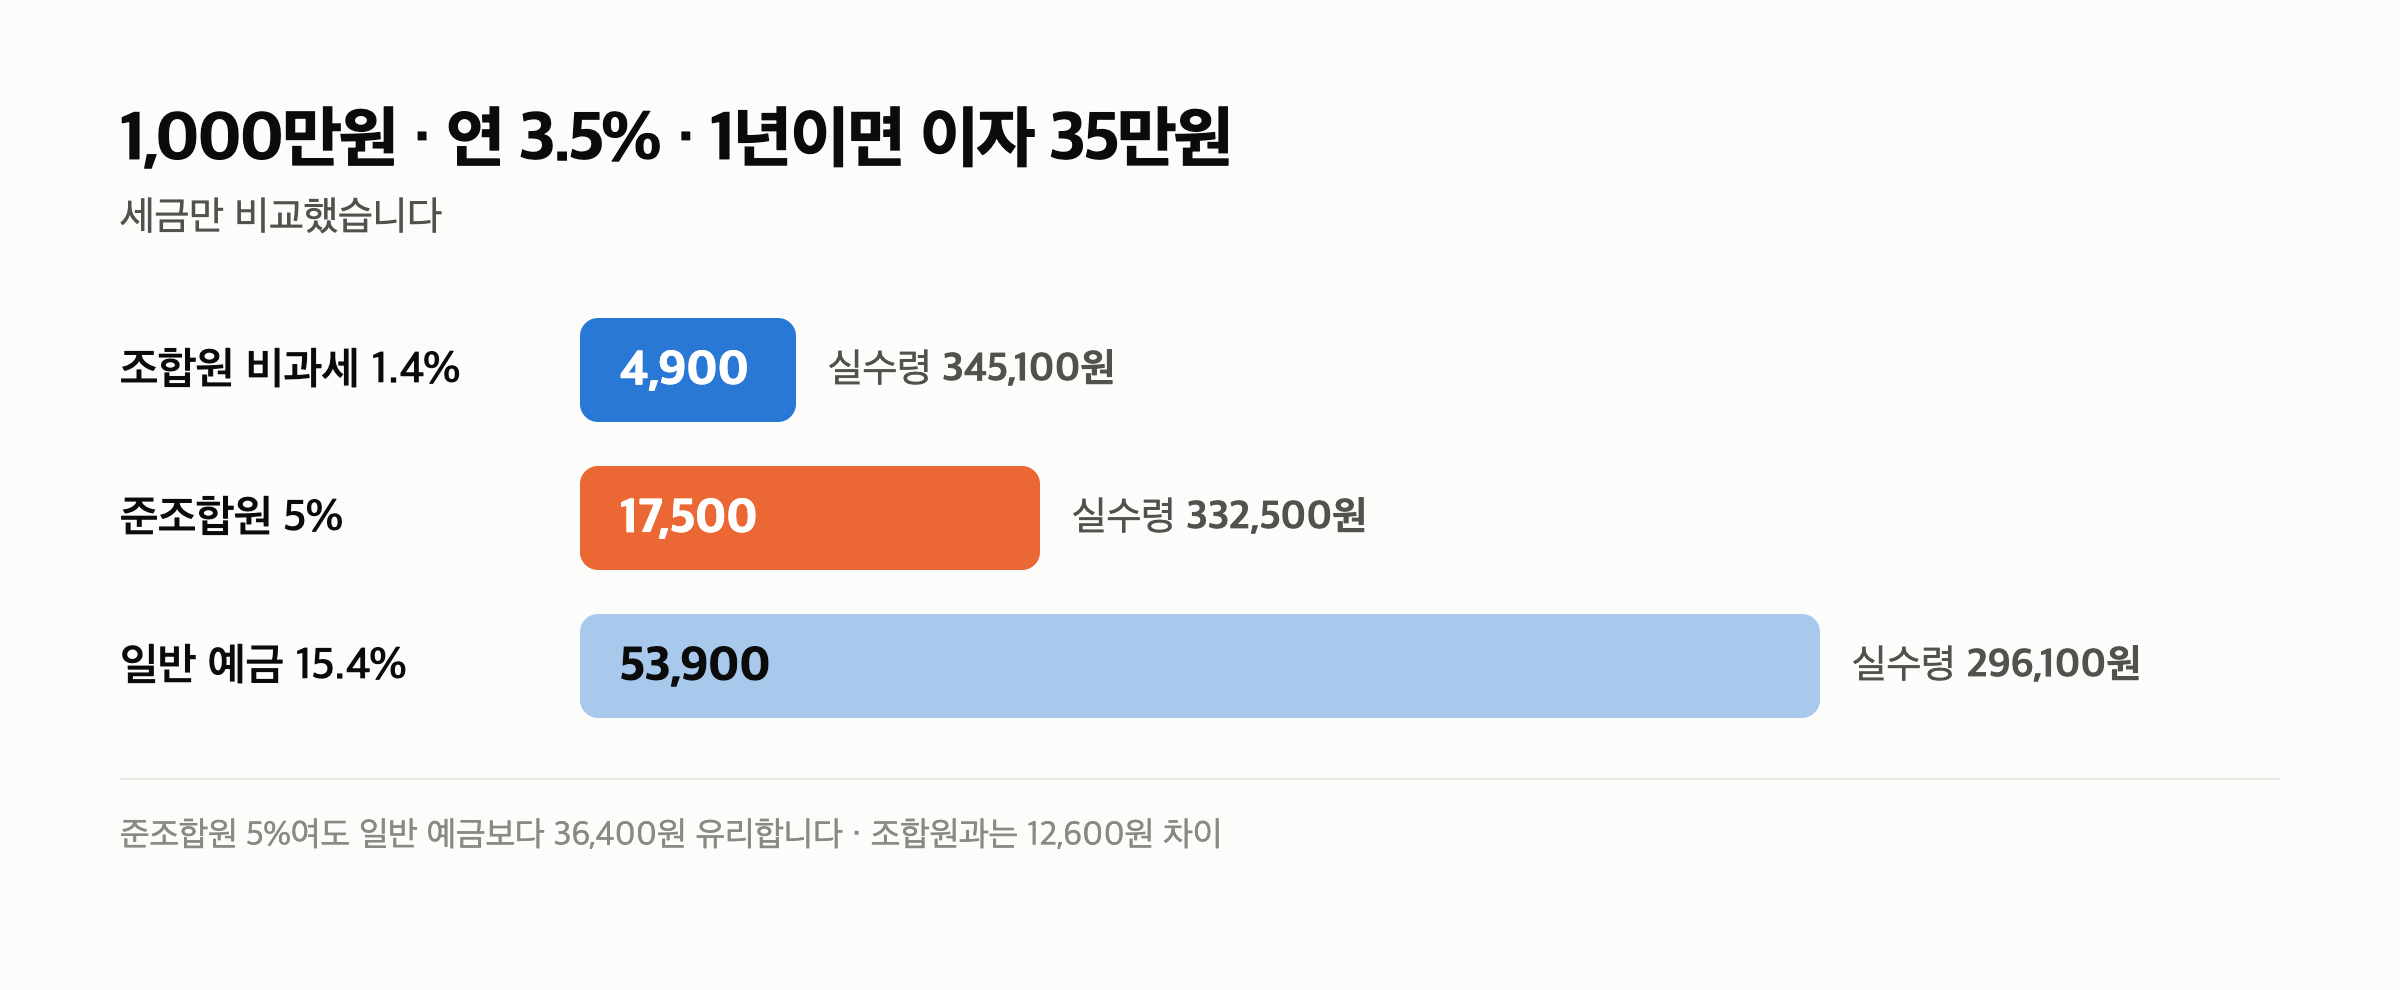
연 3.5% 예금에 1,000만원을 1년 두었다고 하면 이자는 35만원입니다. 세금만 비교합니다.
| 구분 | 세율 | 실수령 이자 |
|---|---|---|
| 조합원 비과세 | 1.4% | 345,100원 |
| 준조합원 5% | 5.0% | 332,500원 |
| 일반 예금 | 15.4% | 296,100원 |
준조합원 5%여도 일반 예금보다는 36,400원 유리합니다. 비과세가 아니게 됐다고 해서 이점이 사라지는 건 아닙니다.
다만 조합원과 비교하면 12,600원을 더 냅니다. 3,000만원을 꽉 채우면 이 차이가 세 배가 됩니다.
일몰은 3년 미뤄졌습니다
이 제도는 올해 말로 끝날 예정이었습니다. 2028년 말까지 3년 연장됐습니다.
저소득 준조합원의 비과세도 2028년 말까지입니다. 그 뒤에는 다시 정해야 합니다.
Q&A — 신협 비과세에서 많이 묻는 3가지
Q1. 조합원과 준조합원은 어떻게 다릅니까?
조합원은 해당 조합 구역에 살거나 사업장이 있고 출자금을 낸 사람입니다. 준조합원은 그 요건을 채우지 못했지만 출자금을 내고 가입한 사람입니다. 가입한 조합에 문의하면 본인이 어느 쪽인지 알려줍니다.
Q2. 3,000만원은 신협 한 곳 기준입니까?
전 상호금융 합산입니다. 신협·농협·수협·새마을금고를 합쳐 3,000만원입니다. 조합을 나눠도 한도는 그대로입니다.
Q3. 이미 넣어둔 돈도 5%를 뗍니까?
소득 기준을 넘는 준조합원이라면 2026년 발생분부터 적용됩니다. 원금을 언제 넣었는지가 아니라 이자가 언제 붙었는지가 기준입니다.
저는 이 중에서 “비과세가 아니라 저율과세로 바뀐 것” 한 줄만 따로 적어 두었습니다 — 혜택이 없어진 게 아니라 줄어든 것이라, 계산해 보고 옮길지 정해야 하기 때문입니다.
다음 글에서는 예금 이자에 붙는 세금을 아예 면제받는 다른 방법들을 정리하겠습니다.
이어서 볼 글
업데이트 · 2025년 세제개편안 반영 기준입니다. 예탁금 3,000만원·출자금 2,000만원 한도, 소득세 14% 면제·농특세 1.4% 부과, 일몰 2028년 말 연장, 준조합원 저율 분리과세 2026년 5%·2027년 이후 9%, 소득 기준 총급여 5,000만원(종합소득 3,800만원)은 보도 원문 수치입니다.
변경 가능성 · 이자 계산은 연 3.5%·1,000만원·1년 단리 가정의 세전 35만원에 각 세율을 적용한 값입니다. 실제 적용 여부는 조합원 자격과 소득 요건에 따라 달라지므로 가입한 조합에 확인해야 합니다.
글에 참고한 자료들
- 농민신문 — 상호금융 예탁금·출자금 저율 분리과세 도입 예탁금 3,000만원·출자금 2,000만원·소득세 14% 면제·농특세 1.4%·일몰 2028년 말
- 데일리안 — 상호금융 준조합원 비과세 축소, 내년부터 고소득자 과세 전환 2026년 5%·2027년 9%·총급여 5,000만원(종합소득 3,800만원)·농어민 조합원 유지
투자 권유가 아니며 세무·법률 자문이 아닙니다. 계산값입니다.