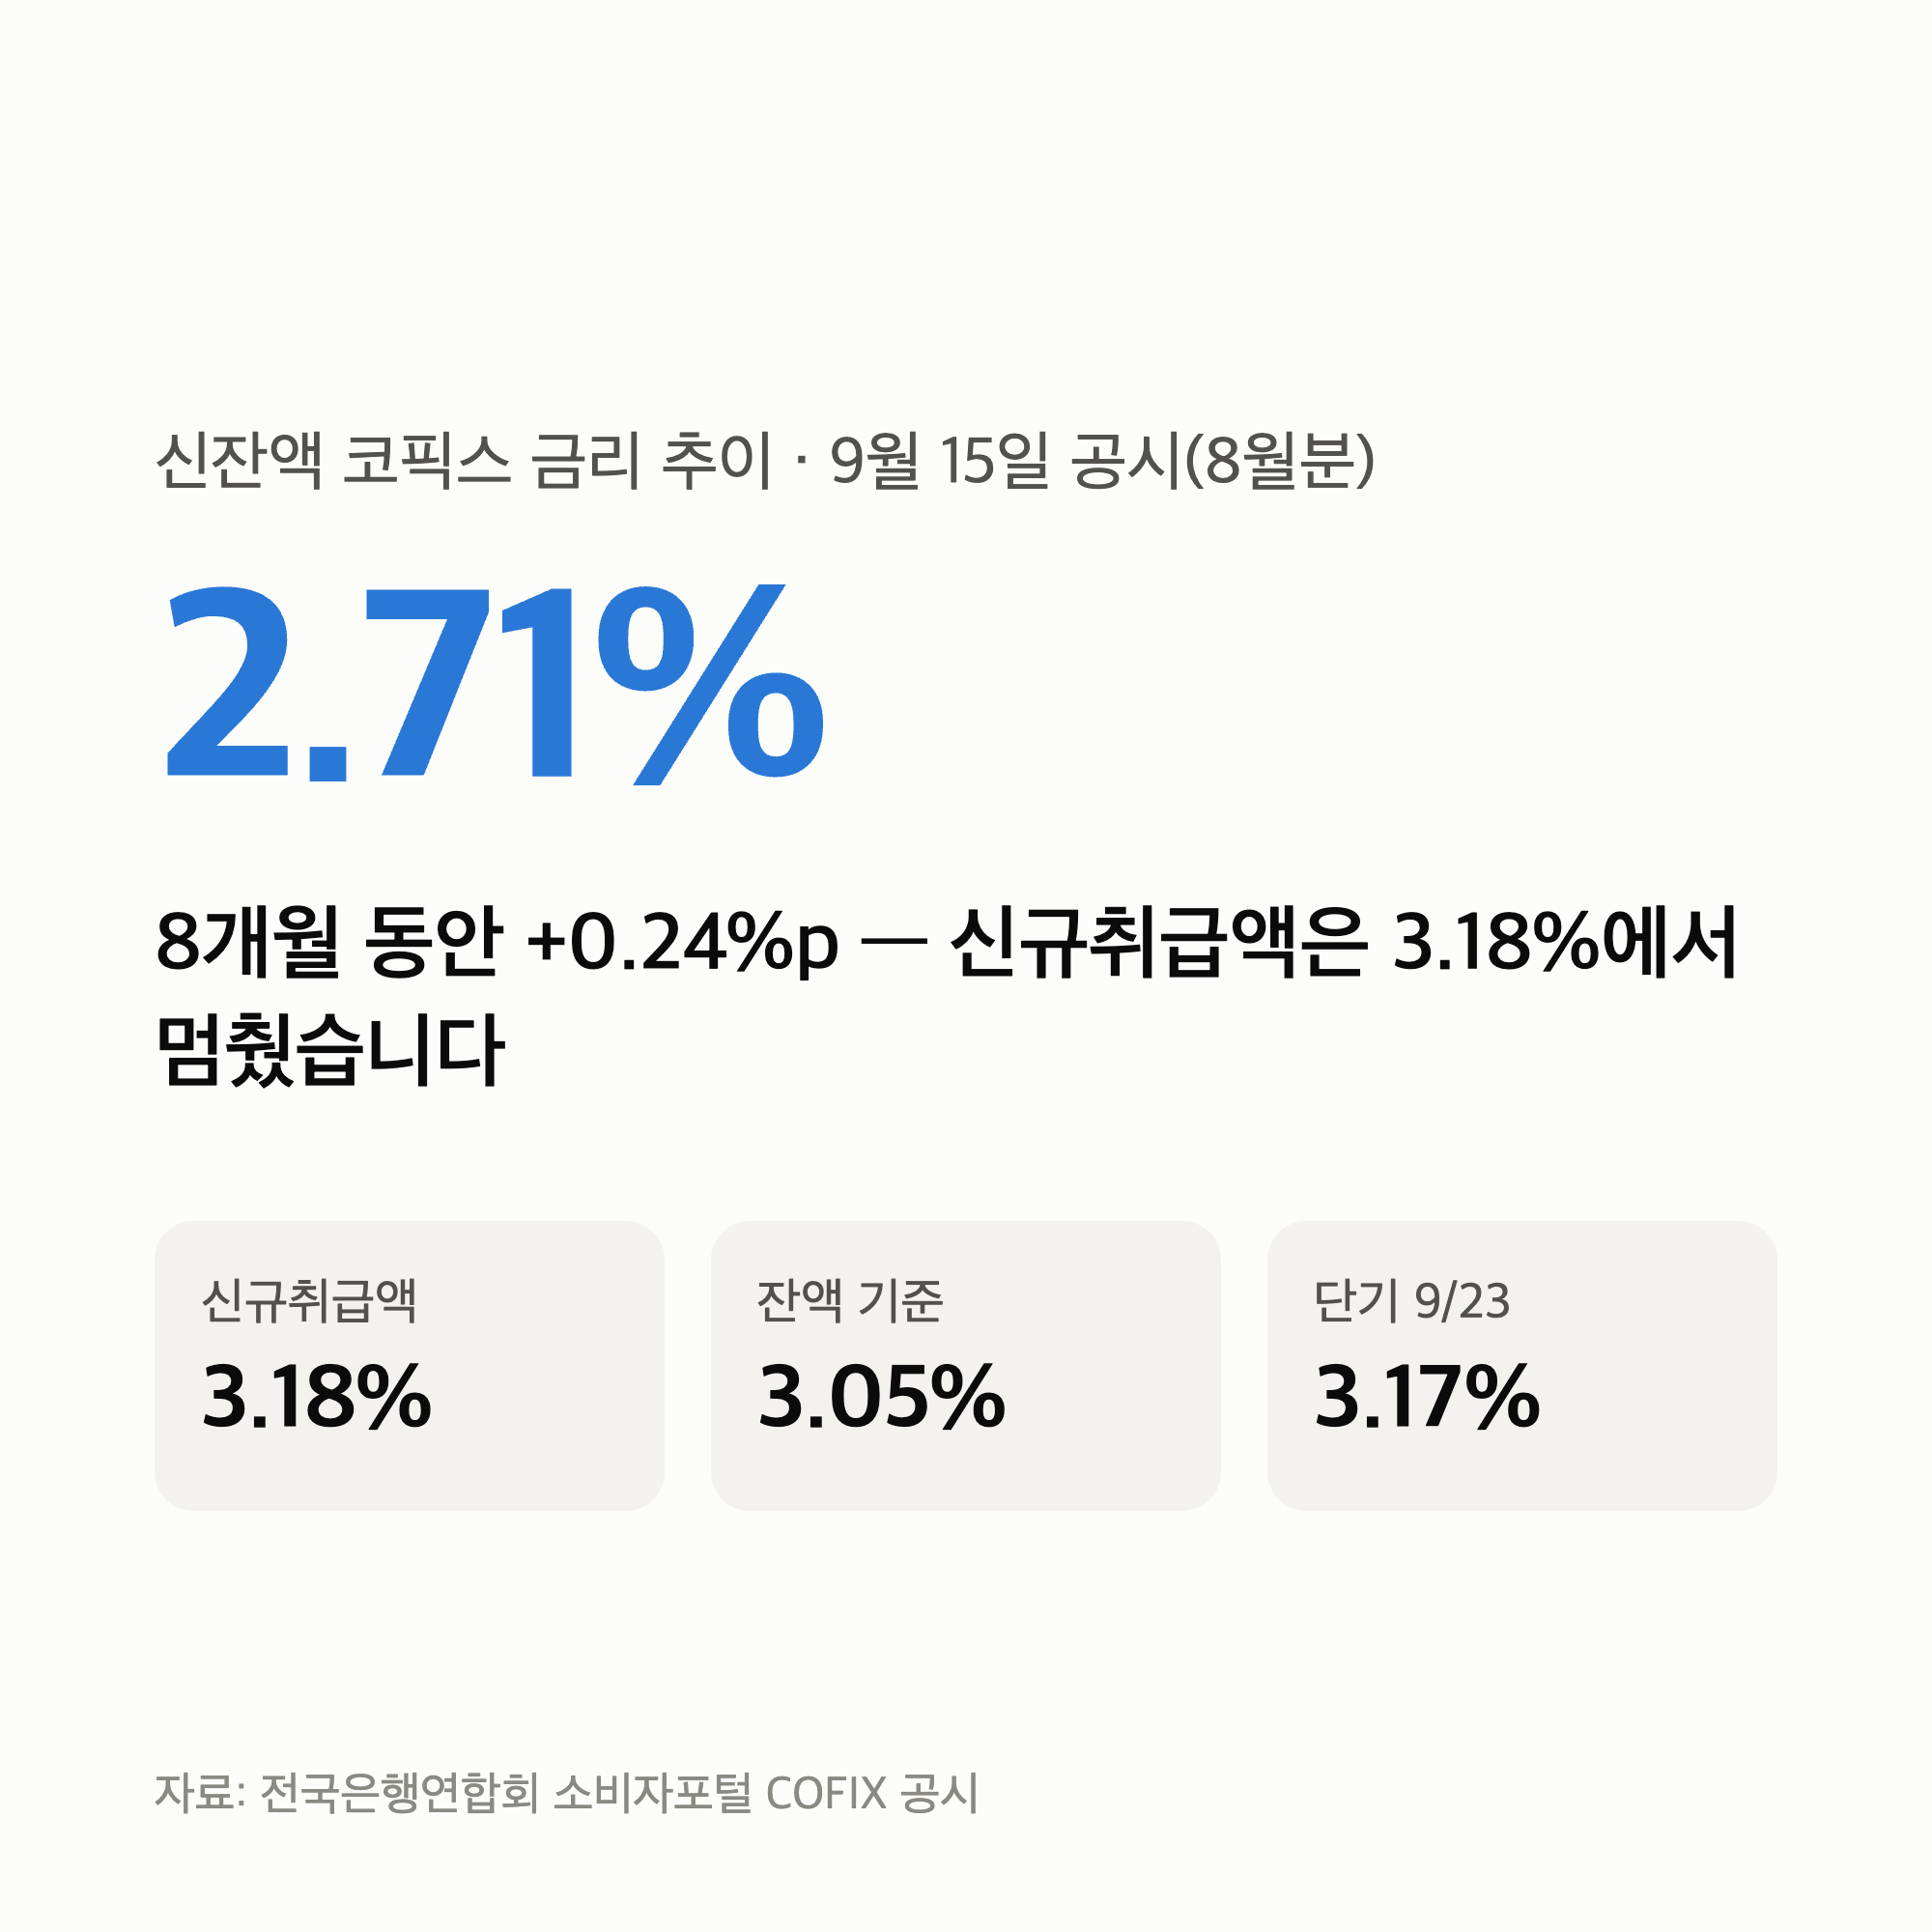
신잔액 코픽스 금리 추이는 8개월 동안 2.47% → 2.71%(+0.24%p)입니다.
같은 기간 신규취급액 코픽스는 1월 바닥 2.77%에서 7월 3.18%까지 올랐고, 8월에는 3.18%에서 멈췄습니다.
신규가 멈춘 8월에도 신잔액은 0.06%p 더 올랐습니다.
내 주담대가 셋 중 어느 코픽스에 묶여 있느냐가 다음 달 상환액을 정합니다.
전망은 하지 않습니다.
은행연합회가 공시한 9개월치 코픽스 세 종류를 표로 놓고, 3억원 30년 원리금균등 대출이 각각의 코픽스에 연동됐을 때 월 상환액이 얼마나 달라졌는지 계산했습니다.
같은 “코픽스 인상"인데 1월에서 8월까지 신규취급액 연동이면 월 +72,975원, 신잔액 연동이면 월 +40,014원. 1.8배 차이입니다.
1. 신잔액 코픽스 금리 추이 — 9개월 세 종류 한 표
| 대상월 | 신규취급액 | 신잔액 기준 |
|---|---|---|
| 2025년 12월 | 2.89% | 2.47% |
| 2026년 1월 | 2.77% | 2.48% |
| 2월 | 2.82% | 2.47% |
| 3월 | 2.81% | 2.45% |
| 4월 | 2.89% | 2.49% |
| 5월 | 2.90% | 2.50% |
| 6월 | 3.05% | 2.54% |
| 7월 | 3.18% | 2.65% |
| 8월 | 3.18% | 2.71% |
공시일은 대상월 다음 달 15일 전후이고, 8월분은 9월 15일에 나왔습니다.
목돈이 필요해 청약통장을 깨려는 경우는 청약통장 출금 글에 정리했습니다.
셋 중 가운데인 잔액 기준은 같은 기간 2.84% → 3.05%(+0.21%p)로 움직였습니다.
신규취급액은 1월 2.77%가 바닥이었고 6월부터 두 달 연속 크게 오른 뒤(+0.15, +0.13%p) 8월에는 그대로였습니다.
신잔액은 3월 2.45%가 바닥이고, 7월(+0.11%p)과 8월(+0.06%p) 두 달 연속 올랐습니다.
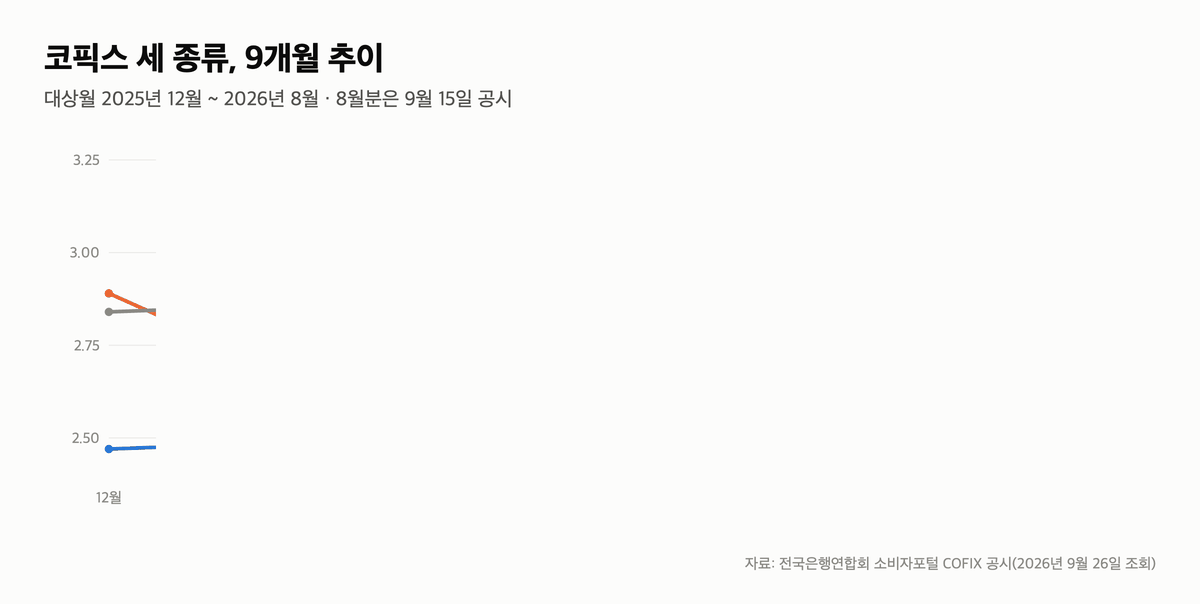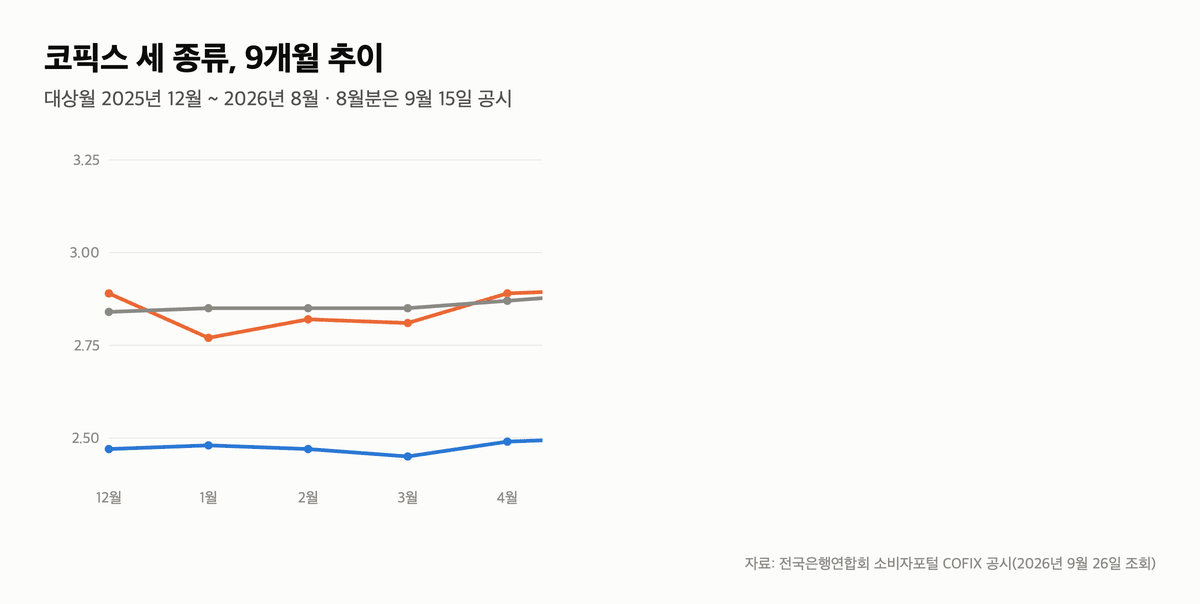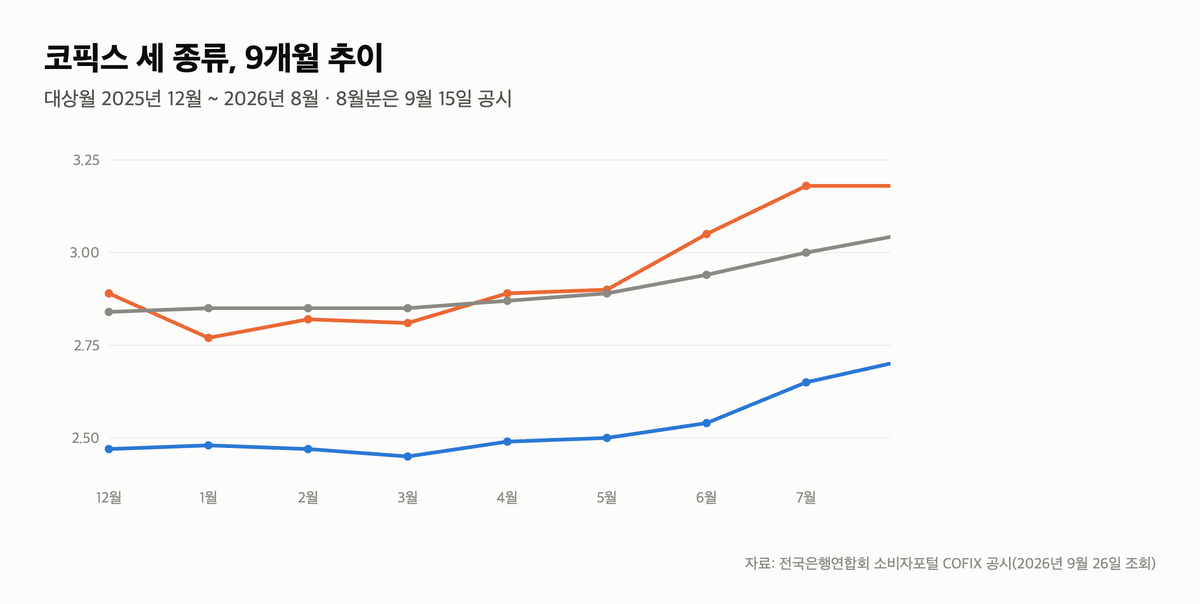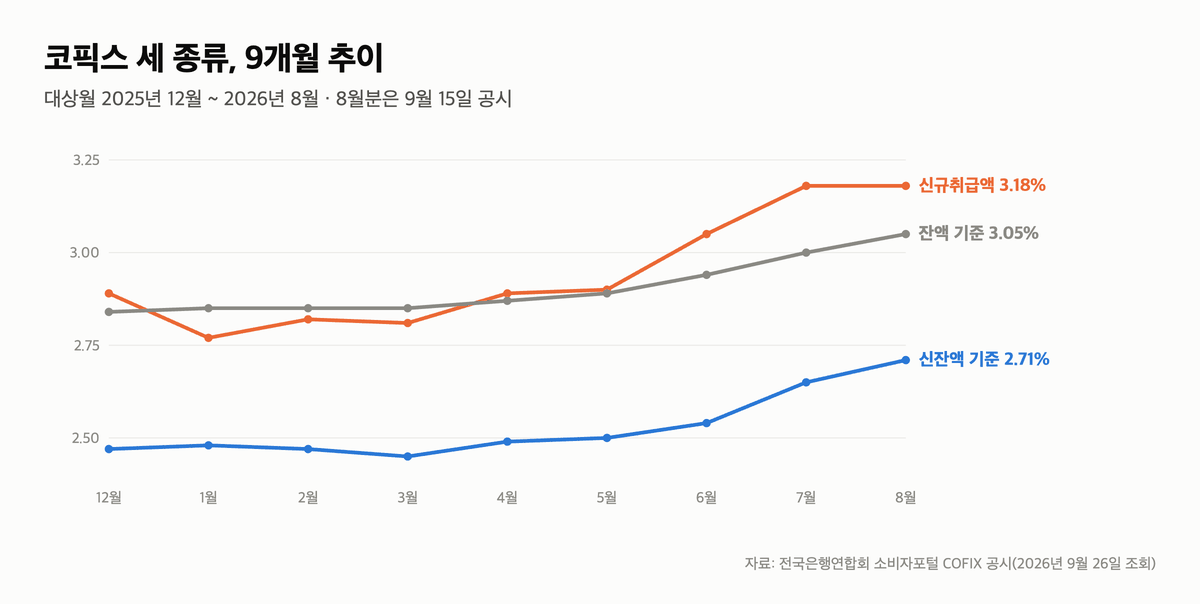
신잔액이 신규보다 늦게, 작은 폭으로 따라옵니다.
2. 왜 신잔액 코픽스는 늦게 오르나
신규취급액 코픽스는 그달 새로 들어온 예금·금융채 금리의 평균이라 시장 금리를 바로 반영합니다.
잔액 기준은 은행이 갖고 있는 자금 전체의 평균이라 느리고, 신잔액 기준은 여기에 요구불예금·수시입출금처럼 이자를 거의 안 주는 돈까지 포함해서 셋 중 가장 낮습니다.
다만 지난 8개월만 보면 신잔액(+0.24%p)이 잔액(+0.21%p)보다 조금 더 올랐습니다.
금리가 오르는 국면에서는 신잔액 연동이 신규 연동보다 유리하고, 내리는 국면에서는 반대입니다 — 지난 8개월이 첫 번째 경우였습니다.
3. 3억원 30년 대출, 코픽스별 월 상환액 차이
3억원·30년·가산금리 1.5%p 가정으로, 1월 코픽스와 8월 코픽스를 각각 넣었습니다.
가산금리 1.5%p는 계산을 위한 가정이고 실제 가산금리는 사람마다 다릅니다.
바뀌지 않는 건 차이의 구조입니다 — 같은 기간에 신규 연동 대출은 연 약 88만원, 신잔액 연동은 연 약 48만원이 늘었습니다.
은행별 평균금리 자체의 차이는 앞 글(주담대 고정금리 변동금리 고민 전에 은행별 4.03~5.55%)에서 봤습니다.
코픽스가 내 이자에 닿는 시차는 코픽스 3.18%, 내 주담대 이자는 언제 얼마나 오를까에 적어 두었습니다.
4. 다음 공시는 10월 15일경
신잔액 코픽스 금리 추이의 다음 점은 9월분이고, 10월 15일 전후에 공시됩니다.
참고할 선행 지표는 주간 단기 코픽스입니다.
단기 코픽스는 8월 26일 공시 2.89%에서 9월 23일 공시 3.17%로 4주 동안 0.28%p 올랐습니다.
신규취급액이 8월처럼 멈출지, 다시 움직일지는 10월 15일 공시가 보여 줍니다.
Q&A — 신잔액 코픽스에서 많이 묻는 3가지
Q1. 신규취급액 코픽스와 신잔액 코픽스 금리 추이가 왜 다른가요?
신규는 “이번 달 새로 조달한 돈"의 금리, 신잔액은 “은행이 갖고 있는 돈 전체(이자 거의 없는 예금 포함)“의 금리입니다.
그래서 신잔액이 낮고 늦게 움직입니다. 위 표 8월 값 3.18% vs 2.71%가 그 차이입니다.
Q2. 전세대출을 신규 코픽스에서 신잔액으로 바꿀 수 있나요?
은행 상품에 따라 변동금리 기준을 고를 수 있는 경우가 있습니다. 바꾸는 조건·수수료는 은행마다 달라 여기서 단정하지 않겠습니다.
다만 오르는 국면엔 신잔액이 늦게 따라온다는 위 표가 판단 재료입니다.
Q3. 대출 상품에 “신잔액 기준 코픽스 6개월"이라고 적혀 있으면요?
6개월마다 그 시점의 신잔액 코픽스에 가산금리를 더해 금리를 다시 정한다는 뜻입니다.
지금 갱신되면 2.71%가 기준이 되고, 다음 갱신은 6개월 뒤 공시값입니다.
제 관심은 10월 15일의 한 줄입니다 — 단기 코픽스가 9월 내내 올랐으니, 신규취급액이 다시 움직이는지 보려고 합니다.
업데이트 · 2026년 9월 26일 — 9월 15일 공시된 8월분 코픽스를 표에 더하고 월 상환액을 다시 계산했습니다. 10월 15일경 9월분이 나오면 한 줄 더 늘립니다.
변경 가능성 · 월 상환액은 가산금리 1.5%p·원리금균등·30년 가정의 계산값이며 실제 금리·상환 방식에 따라 다릅니다.
이어서 볼 글
월 상환액은 원리금균등 상환 공식으로 계산
대출 권유가 아니며 계산값입니다.