CMA 금리 비교를 하면 “증권사 CMA가 은행보다 높다"는 말을 먼저 듣습니다. 8월 29일 네이버페이에 공시된 증권사 20곳의 CMA 29개를 전부 받아 보니, 최고는 우리투자증권 우리WON CMA Note(종금형) 2.90%, 중앙값은 2.60%였습니다. 같은 날 파킹통장 기본금리 1위(고려저축은행 3.10%)보다 낮습니다.
CMA 29개 중 예금자보호 표시가 붙은 건 **2개(우리투자증권 종금형)**뿐입니다. 나머지 27개(RP형·발행어음형)는 예금이 아니라 보호 대상이 아닙니다.
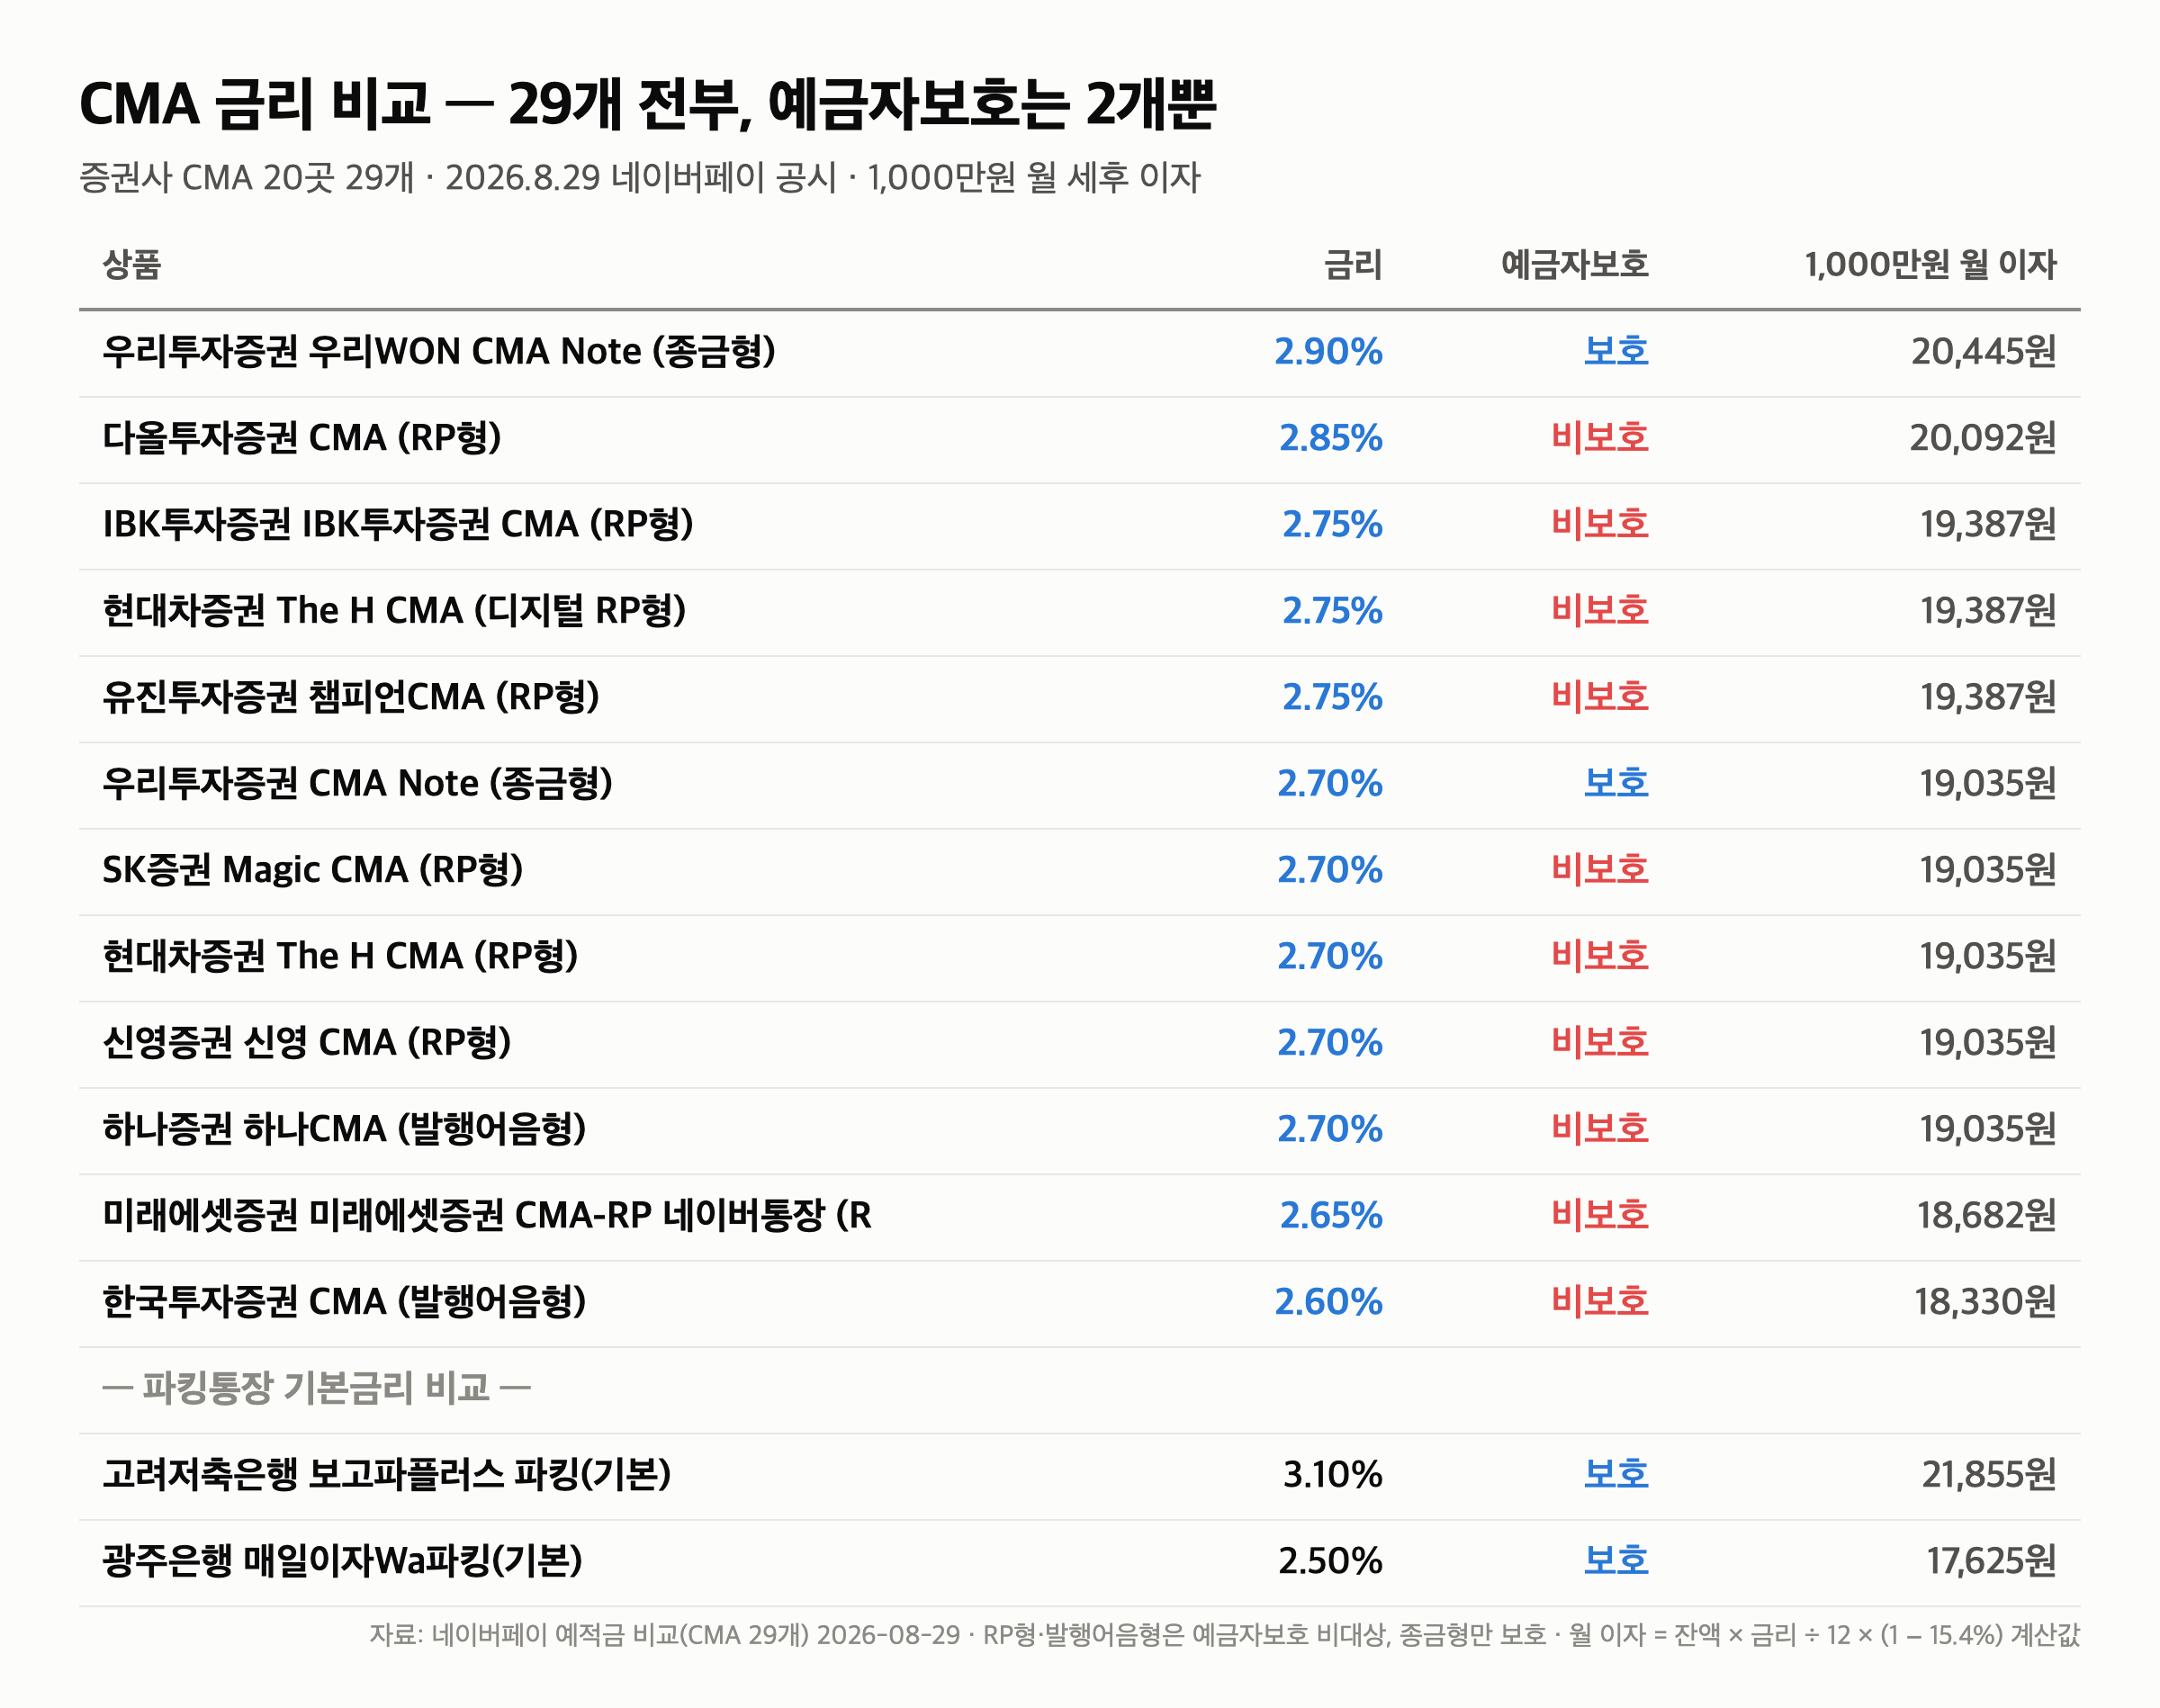
1. CMA 금리 비교 29개 전부 — 2.90%에서 2.00%까지
우리투자증권 우리WON CMA Note 2.90%, 다올투자증권 CMA(RP형) 2.85%, IBK투자증권·현대차증권(디지털 RP형)·유진투자증권 챔피언CMA 2.75%, SK증권·신영증권·하나증권(발행어음형) 2.70% 순입니다. 아래쪽은 NH투자증권 CMA(RP형) 2.00%, 미래에셋 CMA(RP형) 2.10%, 신한투자증권 2.20%입니다. 같은 증권사라도 RP형과 발행어음형의 금리가 다릅니다(한국투자증권 발행어음형 2.60% vs RP형 2.30%).
2. 1,000만원 한 달 — 파킹통장과 나란히
1,000만원을 넣었을 때 월 세후 이자는 CMA 2.90%가 20,445원, 2.60%(중앙값)가 18,330원입니다. 파킹통장은 기본금리 기준으로 고려저축은행 3.10%가 21,855원, 광주은행 매일이자Wa 2.50%가 17,625원입니다(오전 9시 20분 글 파킹통장 금리 비교 161개). CMA 최상위와 파킹 최상위의 차이는 월 1,410원입니다.
어제 글에서 CMA를 “연 2.95% 안팎"으로 적었는데, 오늘 29개를 전부 세어 보니 그 값은 최상위 하나의 이야기고 중앙값은 2.60%입니다. 정정합니다.
정정 대상은 어제의 1,000만원 어디에 둘까 — 파킹통장·CMA·예금 월 이자 비교입니다.
3. CMA를 고를 때 보는 것 세 가지
- 유형 — RP형은 국공채 환매조건부, 발행어음형은 증권사 신용, 종금형은 예금자보호 대상. 금리 0.1~0.2%p보다 이 차이가 큽니다.
- 보호 여부 — 29개 중 27개가 비보호입니다. 비상금 전부를 CMA에 두는 건 “이자 2.6%를 받는 대신 보호를 포기"하는 선택입니다.
- 부가 기능 — 체크카드·수수료 우대·주식 계좌 연동은 공시 표에 ‘checkcard’·‘fee’·‘stock’ 표시로 나옵니다. 증권 거래를 하는 사람에게는 금리보다 이쪽이 더 큰 차이일 수 있습니다.
금리만 보면 파킹통장 기본 3.10% > CMA 2.90% > 파킹통장 중앙값 0.95%(저축은행)·0.10%(1금융권)입니다. CMA는 “높다"가 아니라 “고르게 중간"입니다.
이어서 볼 글
자료: 네이버페이 예적금 비교 — CMA 29개(증권사 20곳), 2026-08-29 조회 · 파킹통장 161개 공시(같은 날). 월 이자 = 잔액 × 금리 ÷ 12 × (1 − 15.4%) 계산값. RP형·발행어음형 CMA는 예금자보호 비대상(공시 ‘protection’ 표시 기준). 가입 권유가 아닙니다.