예금자보호 한도가 5,000만원에서 1억원으로 오른 게 2025년 9월 1일입니다. 이틀 뒤면 시행 1년입니다. 한도가 두 배가 됐는데 습관은 5,000만원 시절 그대로인 분이 많습니다. 오늘은 3억원을 예로, 보호 한도 안에서 이자를 가장 많이 받는 배치를 8월 29일 공시 금리로 계산했습니다.
보호 한도는 금융회사별·1인당·원금+이자 합산 1억원입니다. 4.0% 예금에 1억을 넣으면 이자 400만원이 한도를 넘습니다.
1. 예금자보호 한도에서 세 가지를 먼저 확인합니다
- 원금+이자 합산입니다. 12개월 4.0%면 원금 9,600만원 + 이자 384만원 = 9,984만원이 1억 이내입니다. 원금 1억을 넣으면 이자 400만원은 보호 밖입니다.
- 금융회사별입니다. 같은 저축은행의 예금 두 개는 합산하고, 다른 저축은행이면 각각 1억입니다. 같은 은행 다른 지점도 하나로 셉니다.
- CMA는 대상이 아닙니다. 증권사 CMA(RP형·발행어음형)는 예금이 아니라 보호되지 않습니다. 예외는 종금형 CMA(우리투자증권 CMA Note)로, 네이버페이 공시에 ‘예금자보호’ 표시가 붙은 건 29개 중 이 2개뿐입니다.
2. 3억원, 네 가지 배치
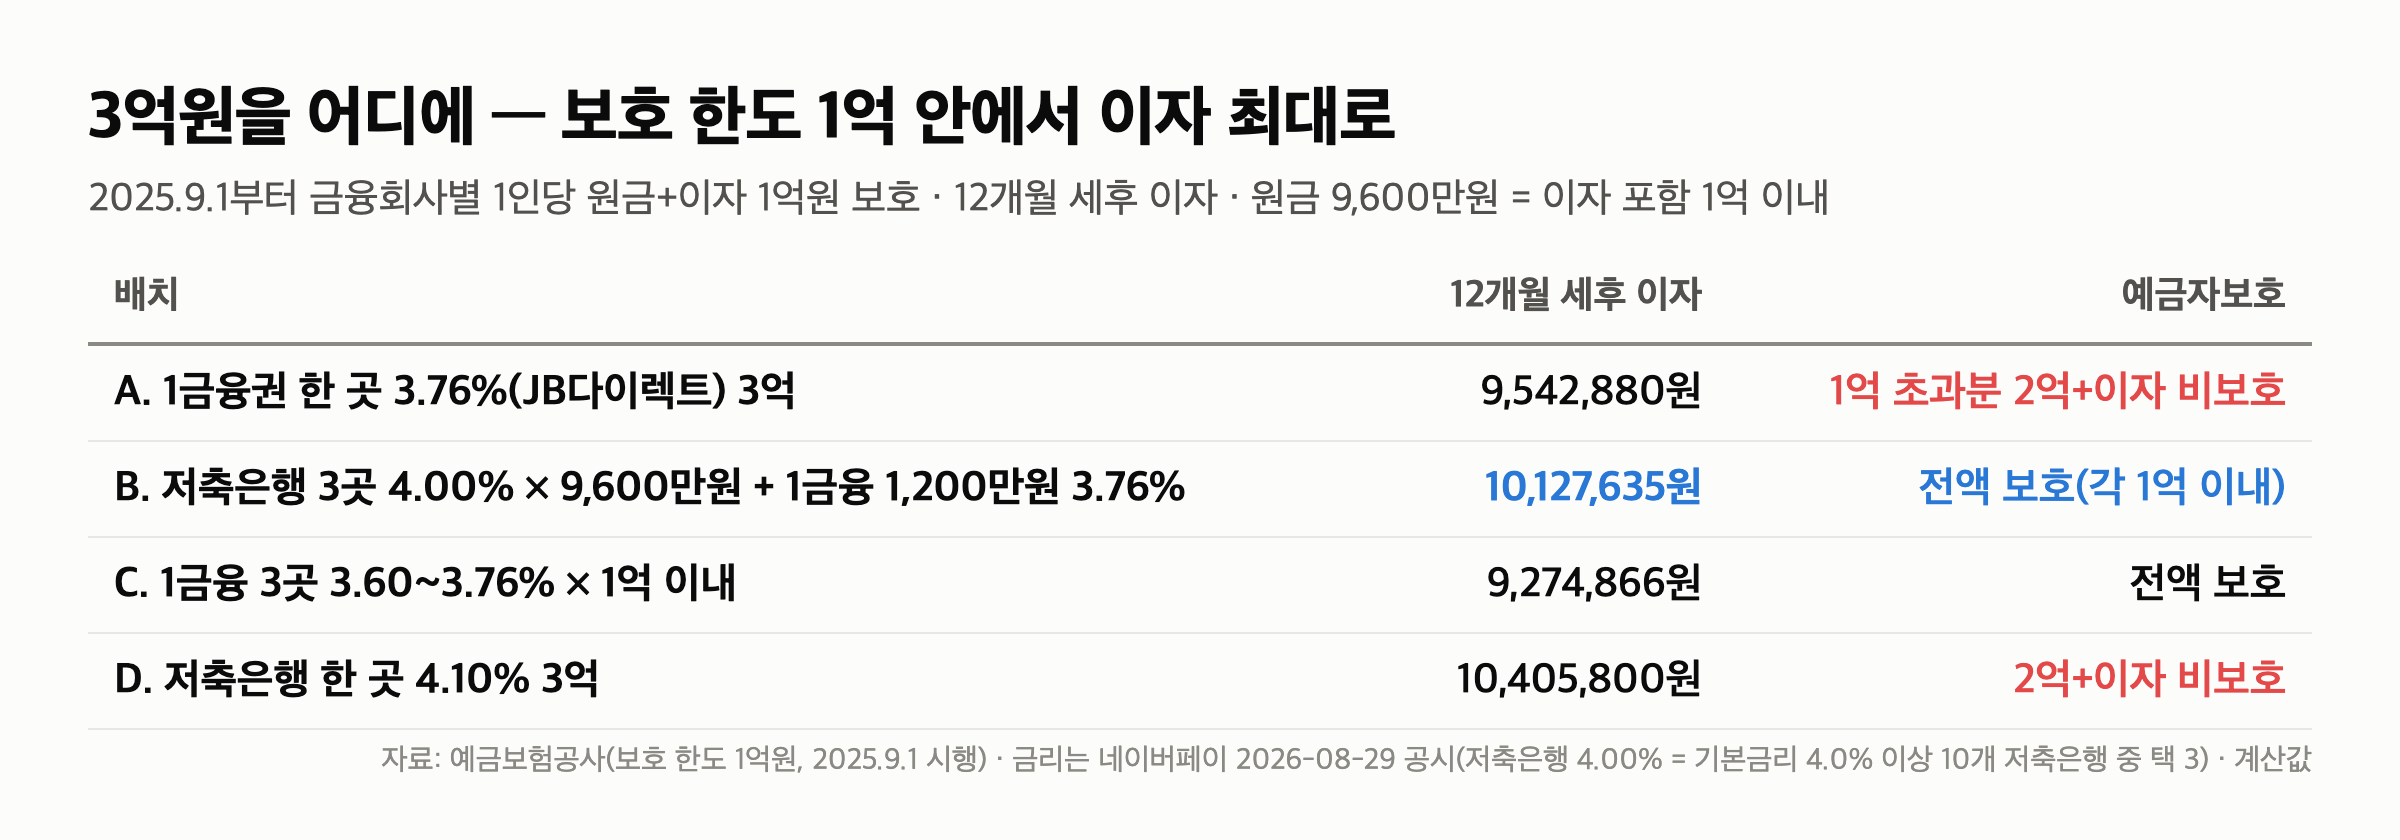
A. 1금융권 한 곳(전북은행 JB다이렉트 3.76%)에 3억: 세후 이자 9,542,880원, 하지만 2억+이자는 보호 밖.
B. 기본금리 4.0% 저축은행 세 곳에 9,600만원씩 + 1금융권 1,200만원(3.76%): 세후 10,127,635원, 전액 보호.
C. 1금융권 세 곳(3.76%·3.61%·3.60%)에 9,600만원씩 + 1,200만원: 세후 9,274,866원, 전액 보호.
D. 저축은행 한 곳 4.10%에 3억: 세후 10,405,800원, 그러나 2억+이자 비보호.
B와 C의 차이 852,769원이 “저축은행 세 곳을 쓰는 값"이고, B와 D의 차이 278,165원이 “전액 보호의 값"입니다.
3. 기본금리 4.0% 이상 저축은행이 10곳입니다
오늘 아침 저축은행 447개 조사(「저축은행 정기예금 금리 최고 4.10%」)에서 기본금리 4.0% 이상인 곳은 동양·HB·한화·바로·머스트삼일·모아·대백·한성·CK·청주 10곳입니다. 배치 B의 “세 곳 4.0%“는 이 중에서 고르면 됩니다. 저축은행 정기예금 447개의 90%는 우대 조건이 없어서, 표의 숫자가 곧 받는 숫자입니다.
4. 5,000만원 시절 습관 두 가지
- “한 은행에 5,000만원까지만” — 이제 9,600만원까지 한 곳에 둬도 됩니다. 두 곳으로 나누던 사람은 금리 높은 한 곳에 몰아도 보호가 됩니다.
- “저축은행은 5,000만원 이하로” — 한도가 같아졌습니다. 저축은행 쪽 한도가 1금융권과 다르지 않습니다.
한도는 1억이지만 이자를 합산한다는 것, 회사별이라는 것, CMA는 밖이라는 것 — 이 셋만 기억하면 3억이든 5억이든 배치는 같은 계산입니다. 다음 글(11시 20분)은 3,000만원 한 덩어리의 세후 이자를 금리 7단계로 표 하나에 정리합니다.
자료: 예금보험공사 — 2025.9.1부터 1인당 금융회사별 원금과 이자 합산 1억원 보호 · 네이버페이 예적금 비교 2026-08-29 공시 금리(저축은행 정기예금 447개·1금융권 108개·CMA 29개). 세후 이자 = 세전 × (1 − 15.4%) 단리 12개월 계산값. 가입 권유가 아닙니다.