저축은행 정기예금 금리를 찾는 이유는 하나입니다 — 1금융권보다 얼마나 더 주느냐.
어젯밤 글(「예금 특판 최고 3.85%, 조건 없이 받으면 3.76%」)에서 1금융권 108개를 봤으니, 오늘은 같은 기준으로 저축은행 79곳의 정기예금 447개를 전부 받았습니다.
8월 29일 네이버페이 공시, 12개월·세전입니다.
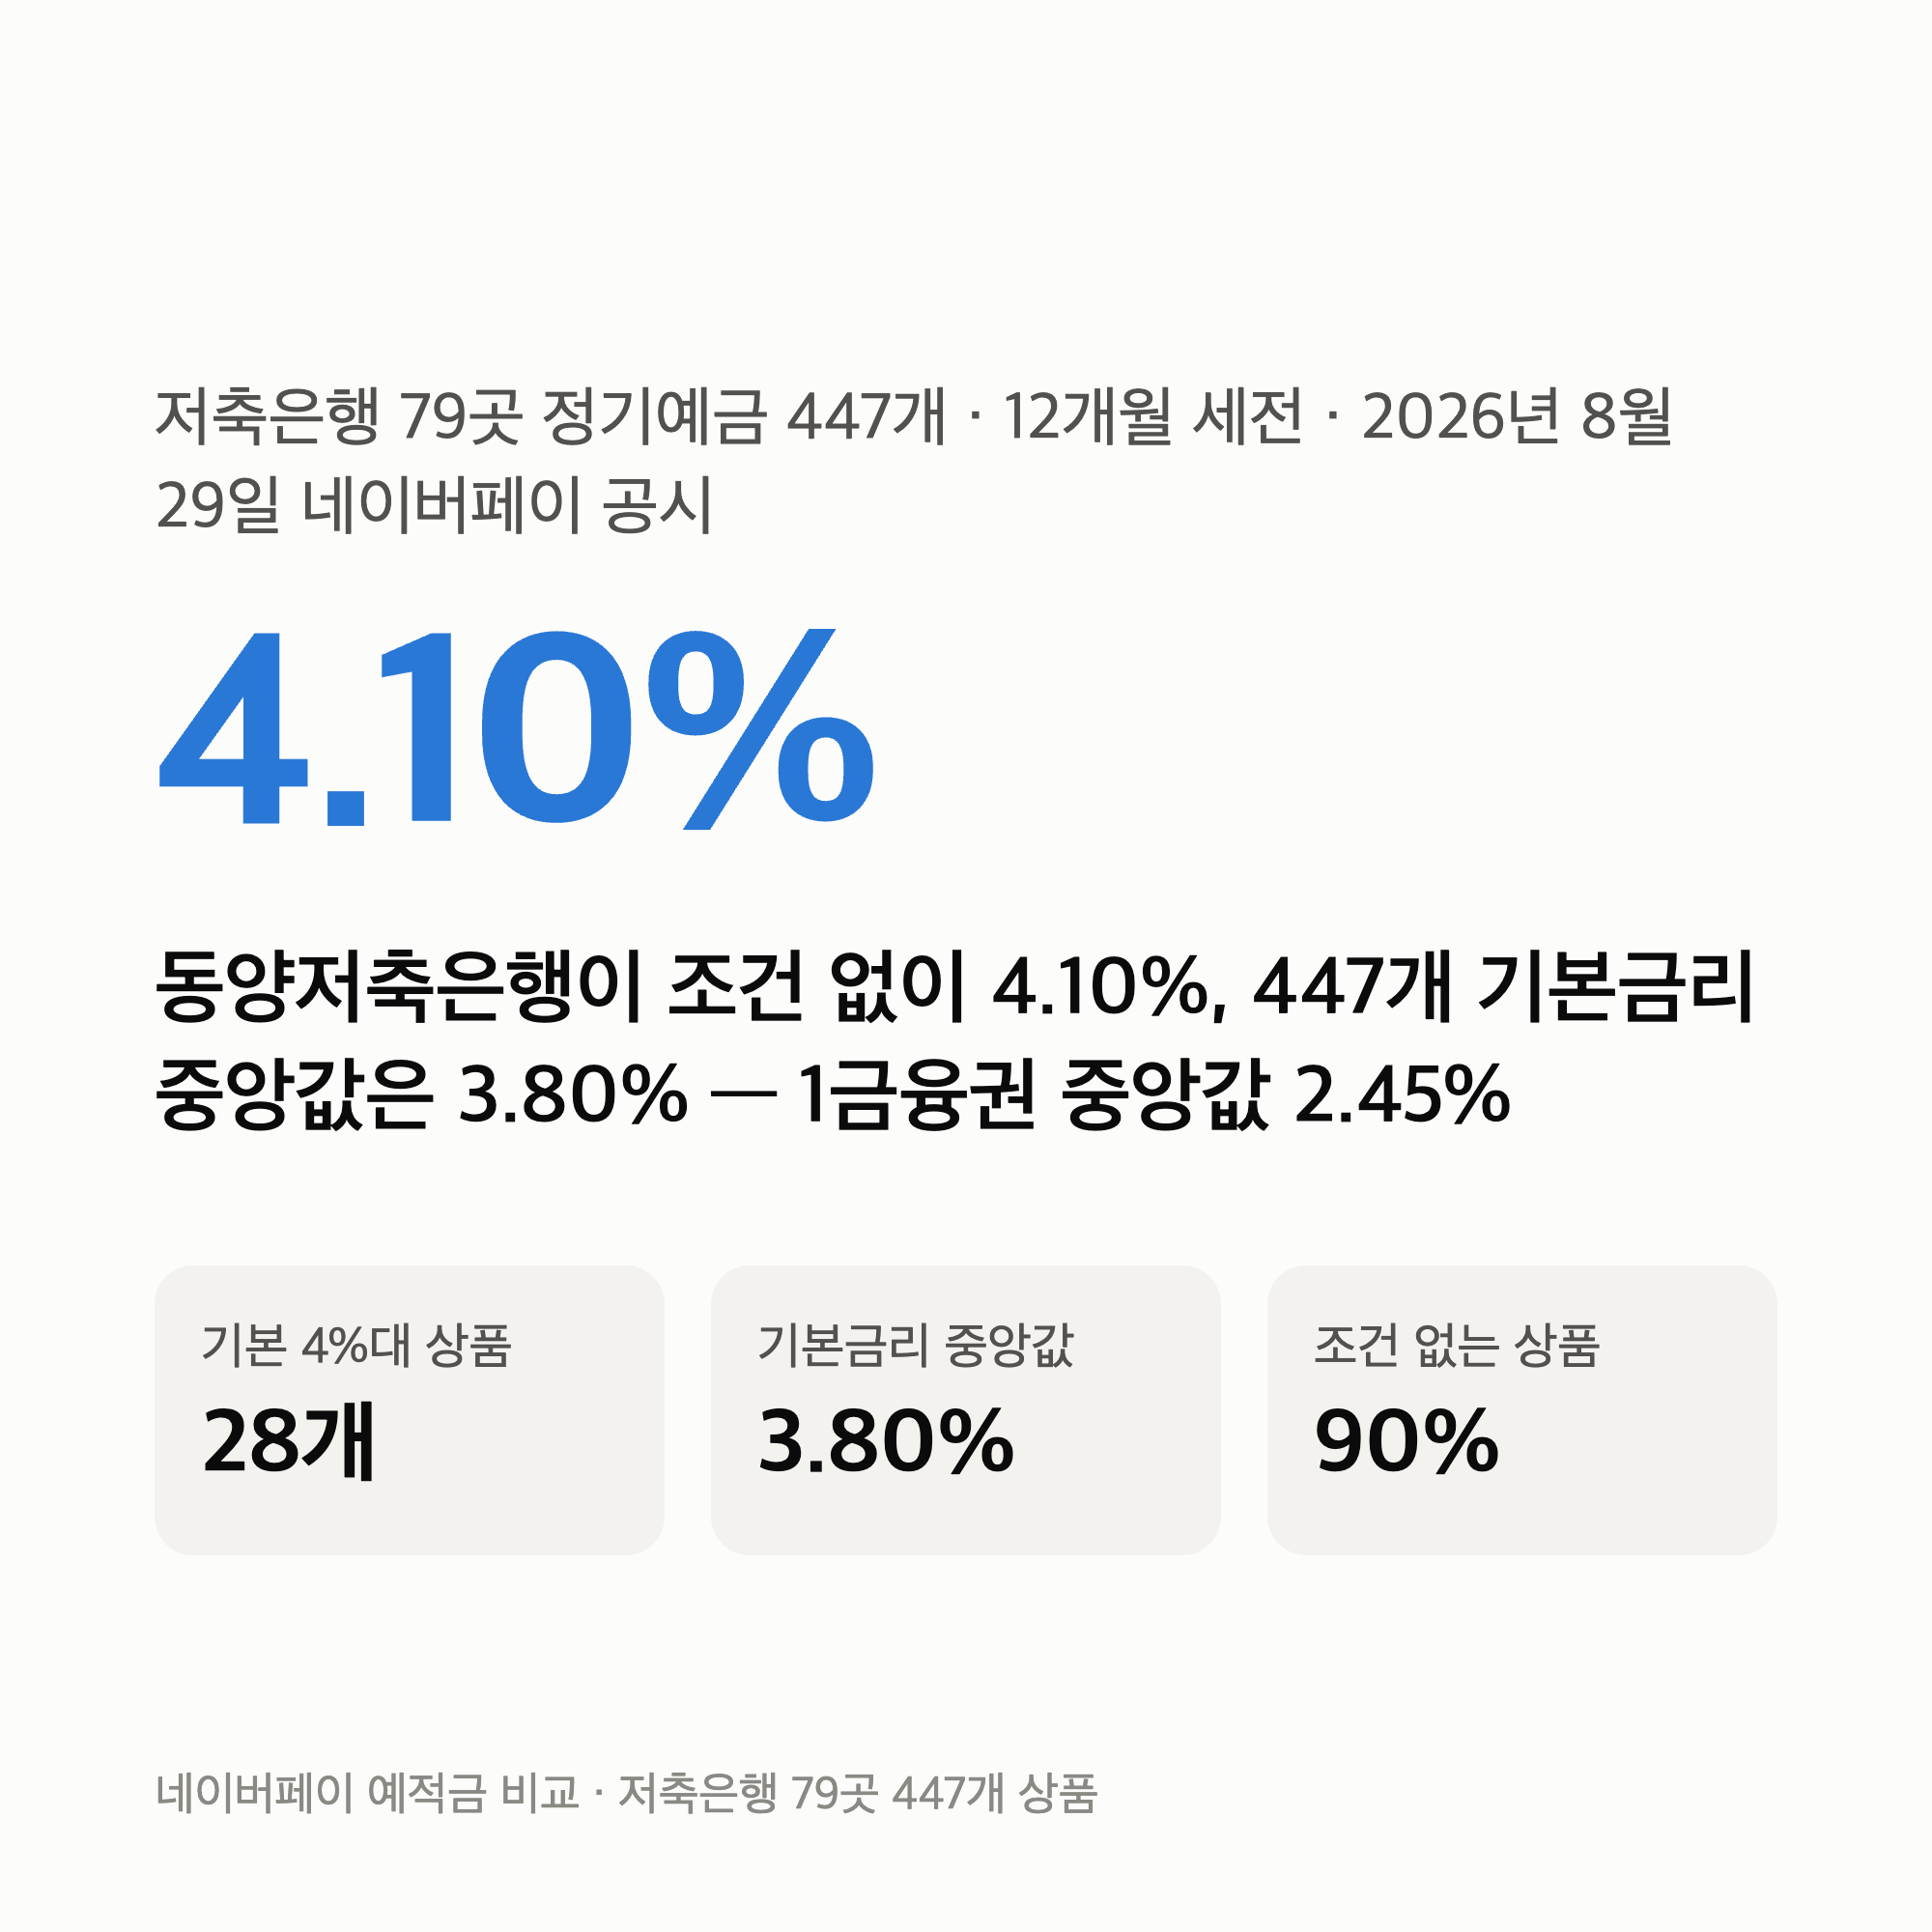
저축은행 447개의 기본금리 중앙값은 3.80%, 1금융권 108개는 2.45%입니다. 절반 이상이 1금융권 최상위(3.76%)보다 높습니다.
1. 저축은행 정기예금 금리 최고 4.10% — 그런데 조건이 거의 없습니다
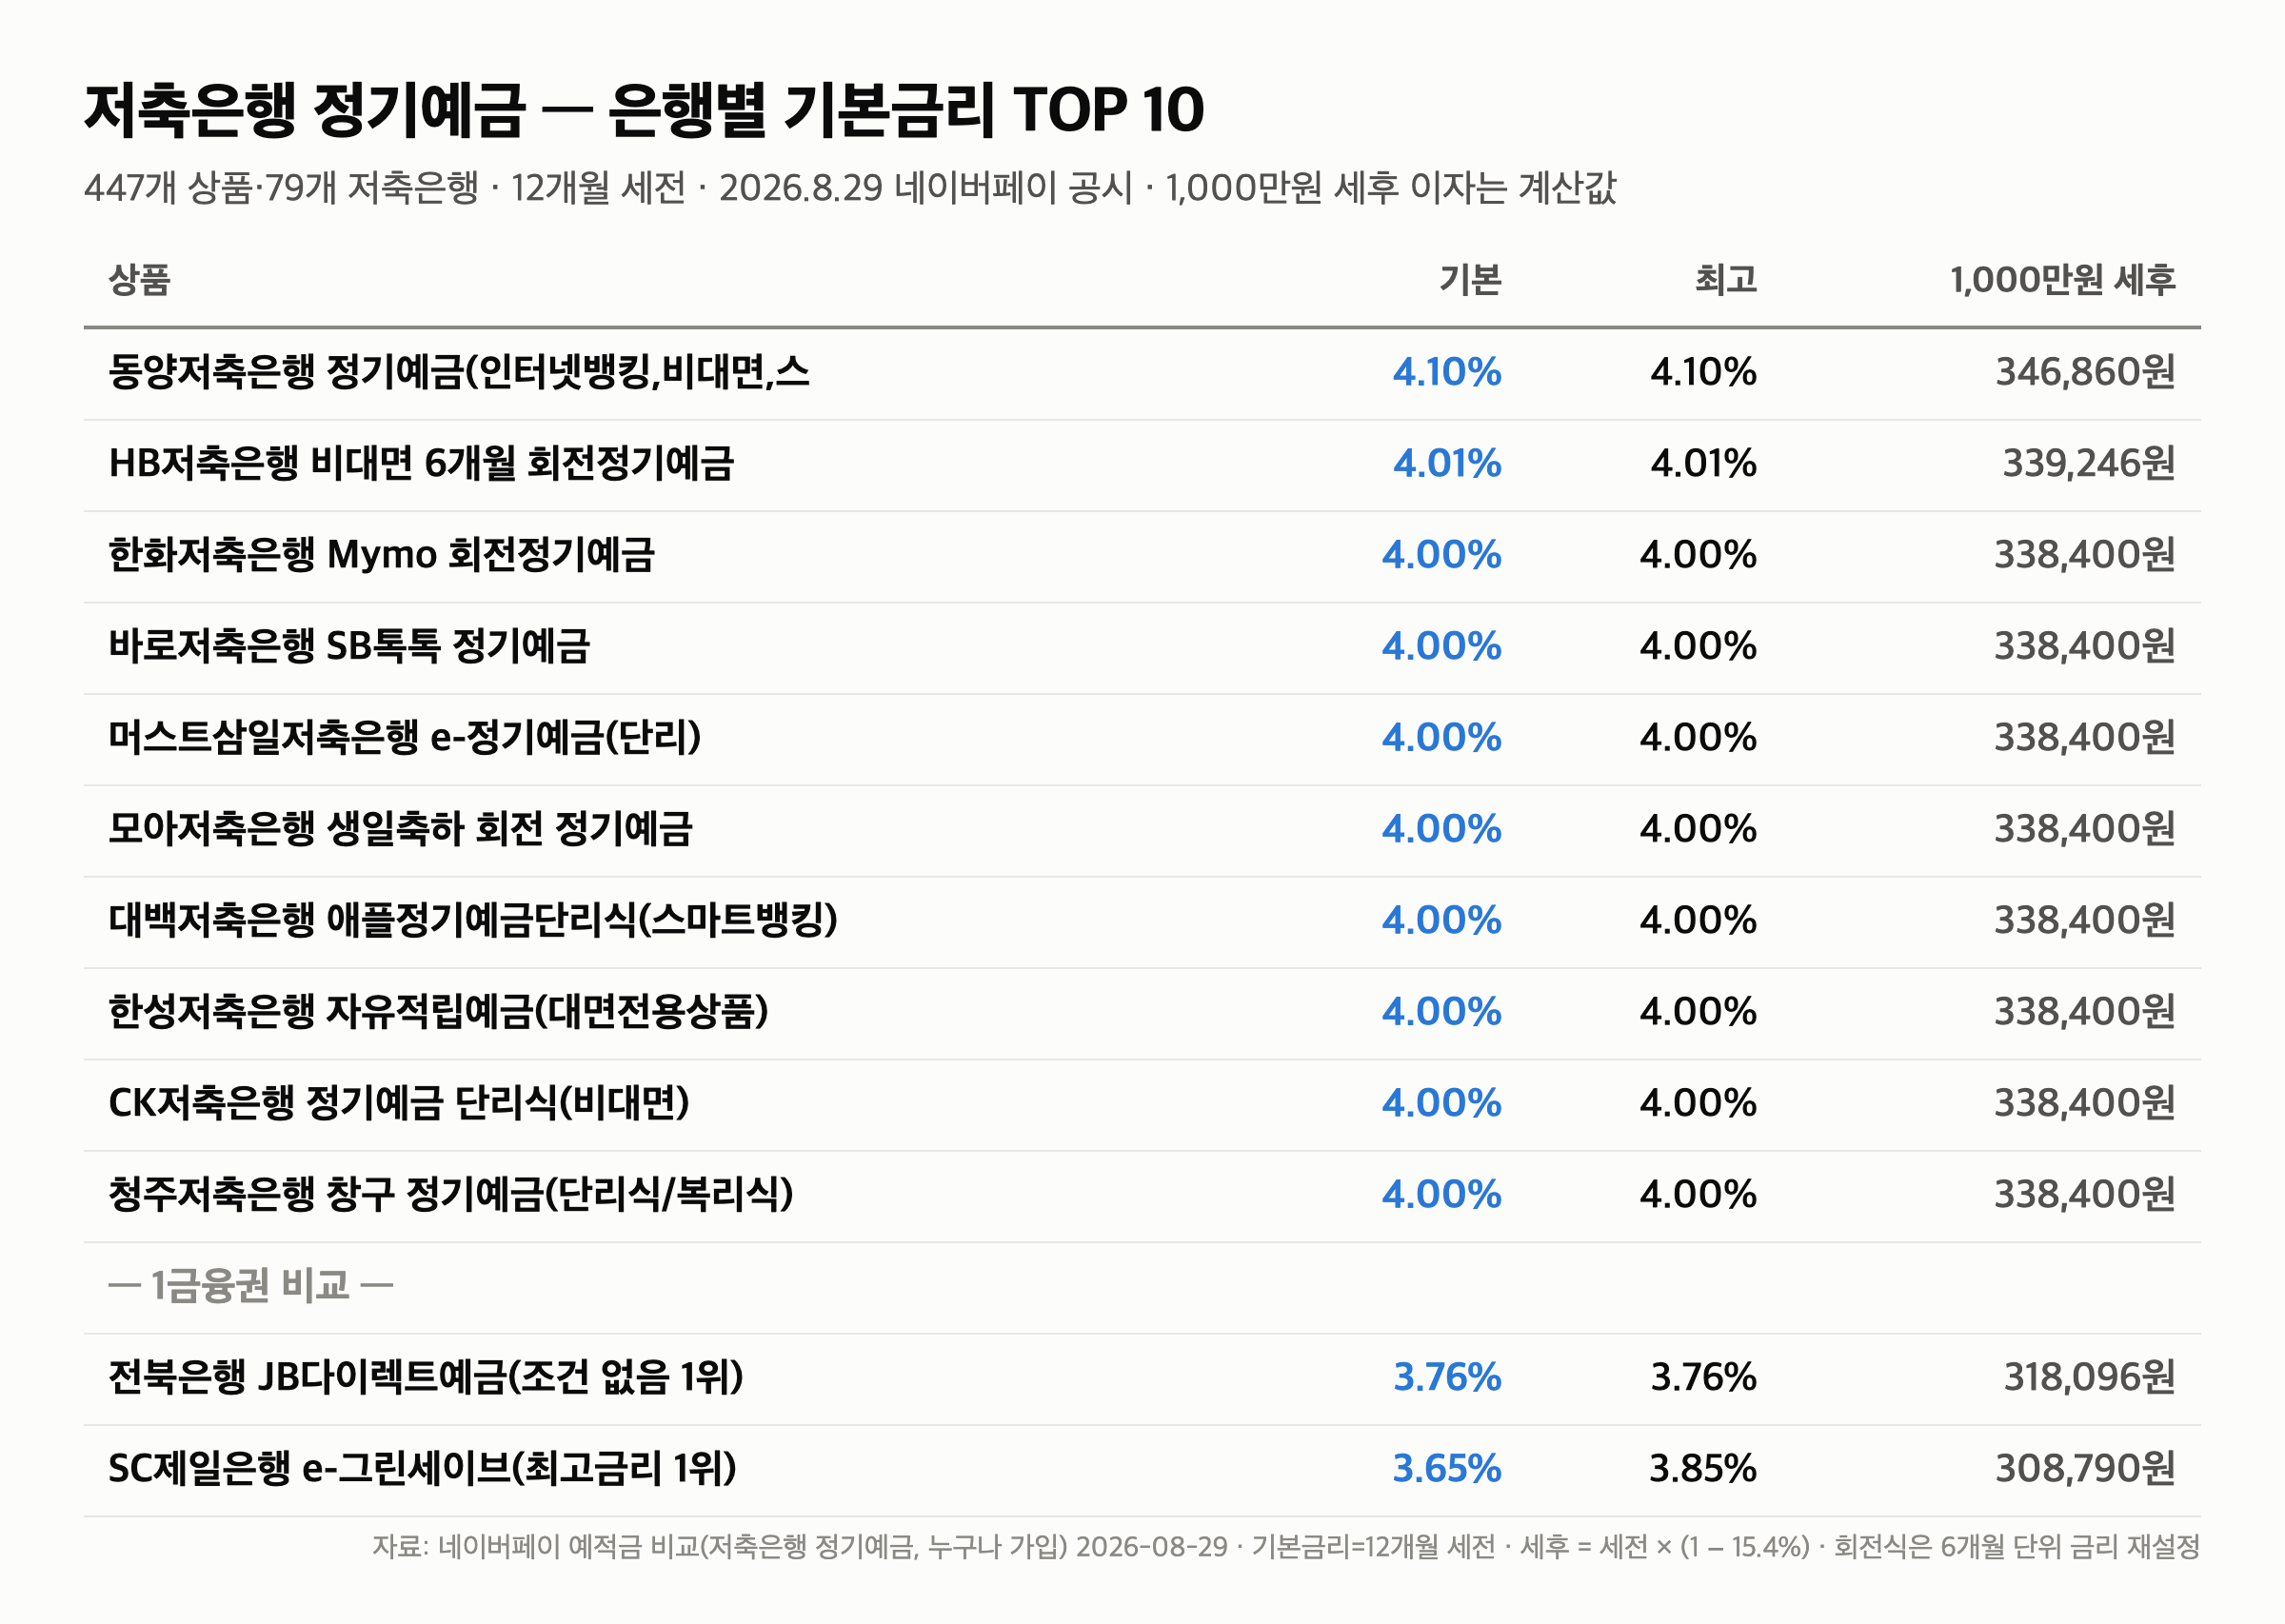
1위는 동양저축은행 정기예금(인터넷·비대면) 4.10%, 단리식·복리식 둘 다 같은 금리이고 기본 = 최고입니다.
안양저축은행 정기예금도 최고 4.10%인데 이쪽은 기본 3.80%입니다.
기본금리 4.0% 이상인 상품은 28개, 저축은행으로 세면 10곳(동양·HB·한화·바로·머스트삼일·모아·대백·한성·CK·청주)입니다.
1금융권과 가장 다른 점은 조건입니다.
447개 중 403개(90%)가 기본 = 최고, 즉 우대 조건이 없습니다.
1금융권은 108개 중 50개(46%)였습니다.
특판 표시도 6개뿐입니다.
1금융권은 “최고 3.85%를 어떻게 받을까"를 따져야 했지만, 저축은행은 표에 적힌 숫자가 곧 받는 숫자입니다.
2. 0.34%p의 값 — 1,000만원에 연 28,764원
저축은행 1위 4.10%와 1금융권 조건 없음 1위(전북은행 JB다이렉트 3.76%)의 차이는 0.34%p입니다.
1,000만원 12개월이면 세후 346,860원 vs 318,096원, 28,764원 차이입니다.
3,000만원이면 86,292원, 5,000만원이면 143,819원입니다.
HB저축은행(4.01%)·한화저축은행(4.00%)은 회전정기예금입니다.
6개월마다 금리가 다시 정해지는 구조라, 지금 기준금리가 오르는 국면(8월 3.00%, 두 달 연속 인상)에서는 12개월 고정보다 유리할 수도, 불리할 수도 있습니다.
표의 4.0%는 첫 회전 구간의 금리입니다.
3. 예금자보호 — 1억까지, 이자 포함
저축은행 예금도 예금보험공사가 보호합니다.
2025년 9월 1일부터 한도가 1인당 금융회사별 원금+이자 1억원으로 올랐고, 곧 시행 1년입니다.
4.10%로 1억을 꽉 채우면 이자 410만원이 한도를 넘으니, 보호를 전부 받으려면 원금은 9,600만원 안팎까지가 안전선입니다.
그 이상은 두 번째 저축은행으로 나눕니다.
저축은행 고르는 순서: ① 기본금리(최고금리가 아니라) ② 회전식인지 12개월 고정인지 ③ 원금+이자가 1억 이내인지.
4. 오늘 표에서 제가 보는 것
- 1금융권 3.60%대(토스·카카오·케이뱅크)와 저축은행 4.00%대의 차이는 1,000만원당 연 3만원 안팎입니다. 앱 하나 더 까는 수고의 값이 그 정도입니다.
- 저축은행 447개 중 3.50% 미만은 75개뿐입니다. 어느 저축은행이든 1금융권 평균(7월 가중평균 3.48%, 7월 통계 글)보다는 높습니다.
- 오전 9시 20분 글에서는 같은 방식으로 파킹통장 161개(1금융 63 + 저축은행 98)의 광고 금리와 기본 금리를 비교합니다.
- 이어서 볼 글
- 저축은행 정기예금 금리 비교 — 최고 4.10% 그대로, 조건 없는 4%대는 28개→20개 — 이 글 이후 4%대가 몇 개 줄었는지 9월 기준으로 다시 셌습니다.
- 예금 특판 최고 3.85% — 조건 없이 받으면 3.76%, 1금융권 정기예금 108개 비교 — 저축은행 말고 1금융권에서 받을 수 있는 최고를 봅니다.
글에 참고한 자료들
네이버페이 예적금 비교 — 저축은행 정기예금, 누구나 가입, 최고금리순 447개(2026-08-29 조회)
예금보험공사 보호 한도 1억원(2025-09-01 시행)
기본금리는 12개월 세전, 세후 이자 = 세전 × (1 − 15.4%) 단리 계산값
가입 권유가 아닙니다.