예금 특판을 찾다 보면 “최고 연 3.85%“라는 숫자가 먼저 눈에 들어옵니다.
그 숫자가 조건을 전부 채웠을 때 값이라는 건 작게 적혀 있습니다.
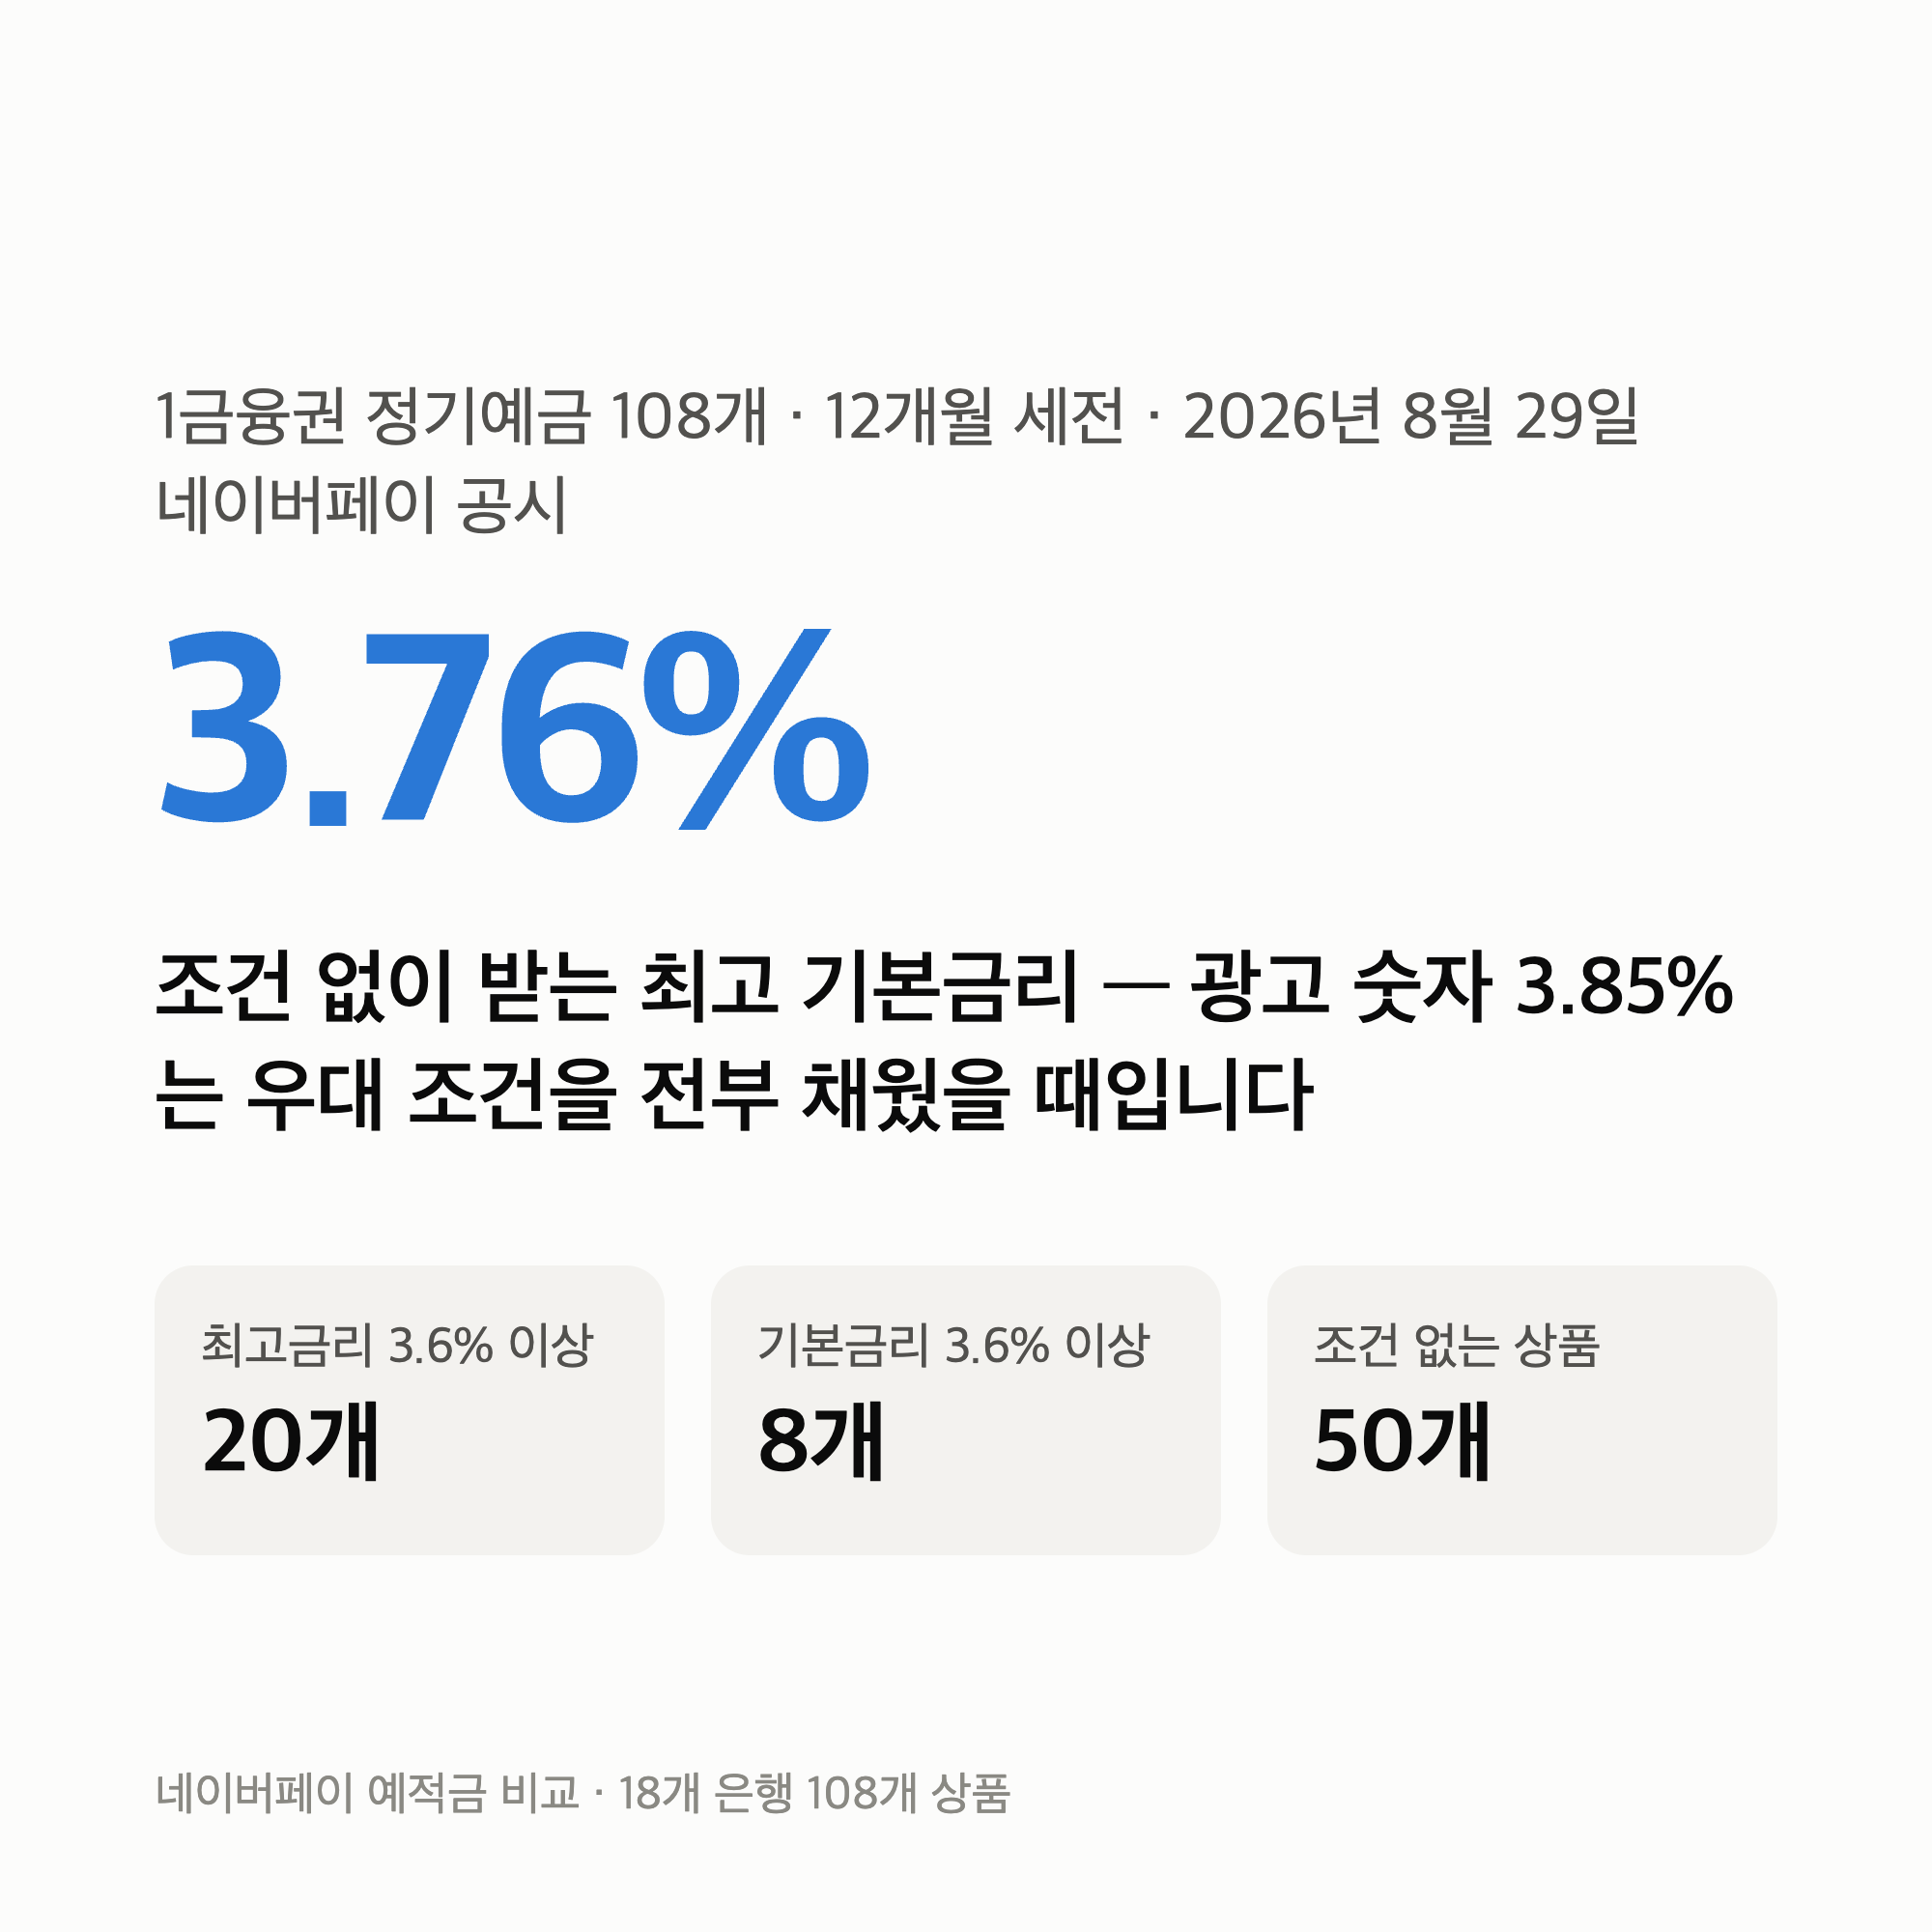
8월 29일 네이버페이 예적금 비교에 공시된 **1금융권 정기예금 108개(18개 은행)**를 전부 받아서, 광고 숫자(최고금리)와 아무 조건 없이 받는 숫자(기본금리)를 나란히 놓았습니다.
기준은 12개월·세전입니다.
108개 중 최고금리 3.6% 이상은 20개, 기본금리 3.6% 이상은 8개. 특판 표시는 17개, 조건이 아예 없는 상품(기본 = 최고)은 50개입니다.
9월 5일 업데이트 — 아래 108개 표는 8월 29일 네이버페이 공시 기준 원본입니다.
상위 금리는 9월 5일 전국은행연합회 공시(12개월·37개 상품)로 다시 확인했습니다.
이번 주 상위권은 움직이지 않았고, 대신 조건 없이 받는 줄이 올라왔습니다.
최고 3.85%는 그대로 두 곳
SC제일 e-그린세이브(기본 3.65%) · 경남은행 The든든예금 시즌2(기본 2.30%) — 9월 3일과 같습니다. 경남은 우대 1.55%p를 다 채워야 3.85%입니다
IBK 두 상품이 조건 없이 올랐습니다
IBK굴리기통장 3.46% · IBK더굴리기통장 3.31% — 9월 4일 갱신분이고 둘 다 기본금리가 곧 최고금리입니다. 전월 실제 취급 평균(3.30%·3.24%)보다 높게 새로 고시됐습니다
기본금리로 줄 세우면 순서가 바뀝니다
경남은행 The파트너예금 기본 3.35%(최고 3.75%) — 우대를 하나도 못 채워도 3.35%라, 조건이 아예 없는 산업은행 KDB 정기예금(3.35%)과 같은 줄에 섭니다
조건 없이 받는 상한
전북 JB다이렉트 3.76% 그대로 — 수협 헤이 3.61%·케이뱅크 코드K 3.61%·카카오뱅크 3.60%·토스뱅크 3.60%도 변동 없습니다
9월 3일 공시 37개 상품의 전체 표는 9월 예금 금리 최고 3.85% 글에, 3.85%와 3.76%를 1,000만원에 넣었을 때 세후 차이는 정기예금 1000만원 이자 글에 있습니다.
공시의 최고금리와 지난달 실제로 팔린 계좌의 평균이 얼마나 갈리는지는 정기예금 실제 금리 — 37개 전수 대조 글에 있습니다.
격차 1위는 부산은행 더특판(공시 3.77% · 실제 2.53%)이었습니다.
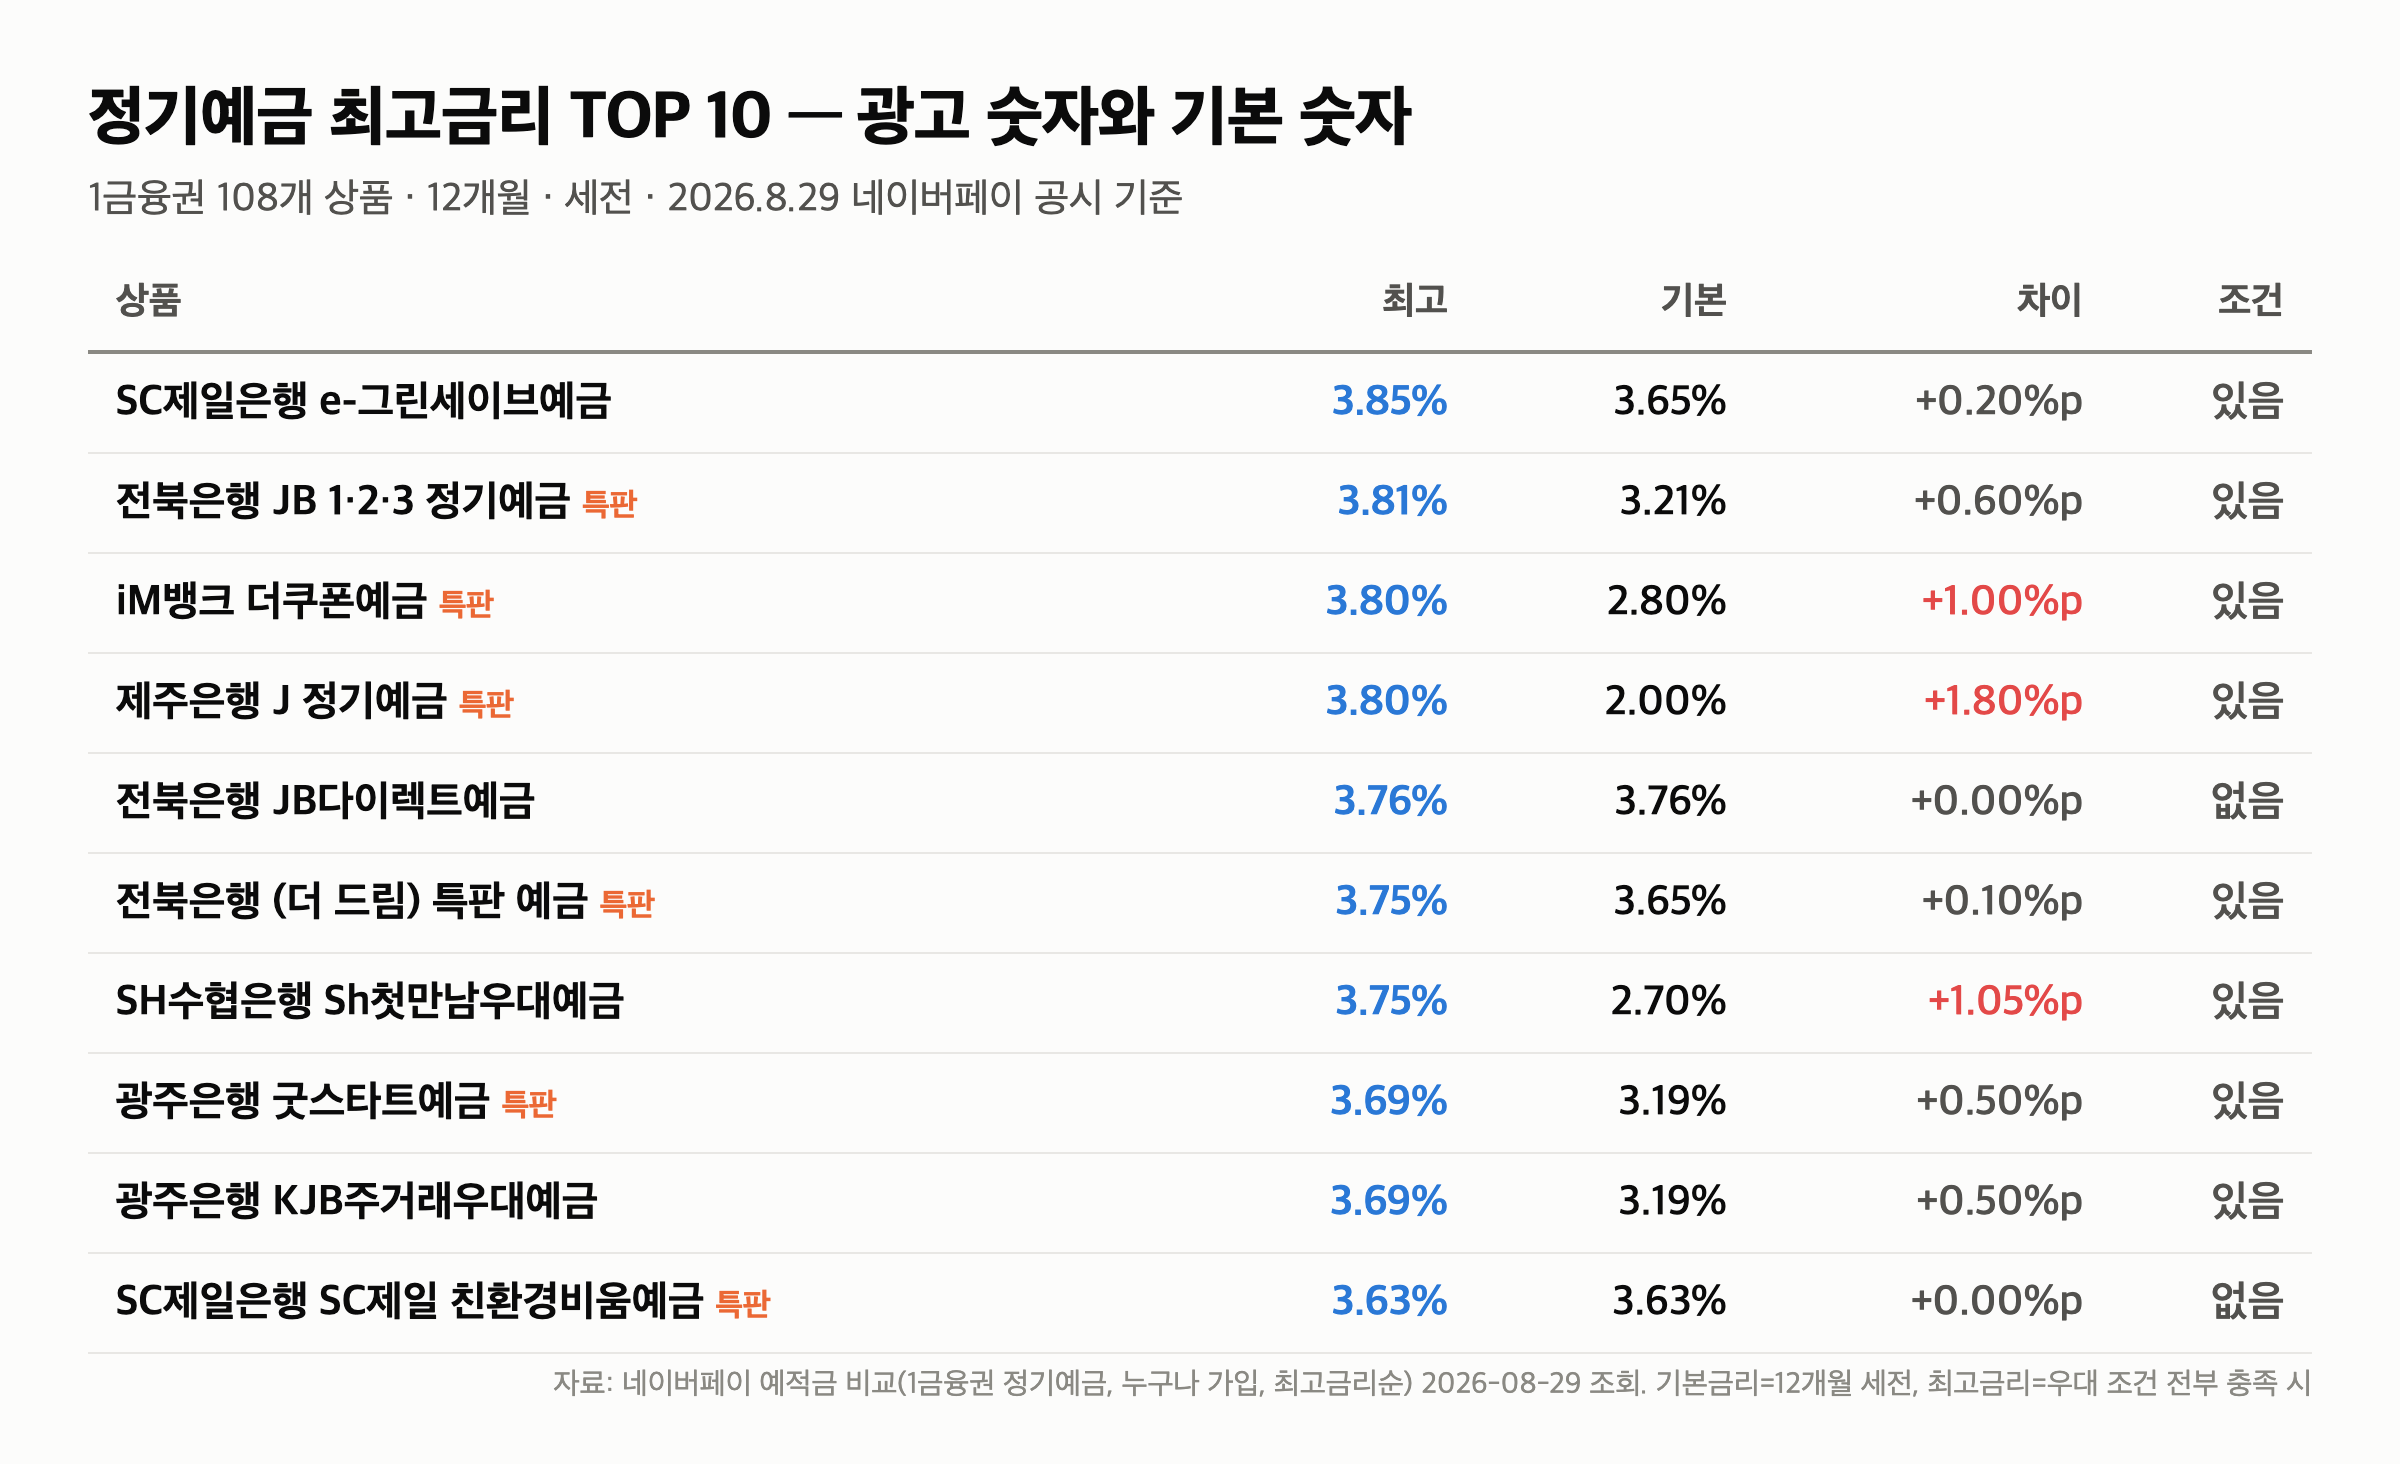
1. 예금 특판 최고금리 TOP 10 — 1위 SC제일은행 3.85%
1위 SC제일은행 e-그린세이브예금은 최고 3.85%, 기본 3.65%입니다.
차이 0.2%p는 은행거래실적 우대 0.1%(펀드 3천만원 보유 등)와 순신규 고객 0.1%로 채워집니다.
즉 처음 거래하는 사람은 조건 하나로 3.75%, 펀드까지 있으면 3.85%입니다.
같은 TOP 10 안에서도 결이 다릅니다.
제주은행 J 정기예금은 최고 3.80%인데 기본은 2.00% — 조건을 못 채우면 1.80%p가 사라집니다.
iM뱅크 더쿠폰예금(3.80% / 2.80%), 수협 첫만남우대예금(3.75% / 2.70%)도 같은 구조입니다.
반대로 전북은행 JB다이렉트예금은 3.76%가 그대로 기본금리입니다.
“최고 3.8%“는 네 상품에 붙어 있지만, 조건 없이 그 근처를 주는 건 그중 하나뿐입니다.
2. 조건 없이 그대로 받는 금리 — 3.76%가 상한
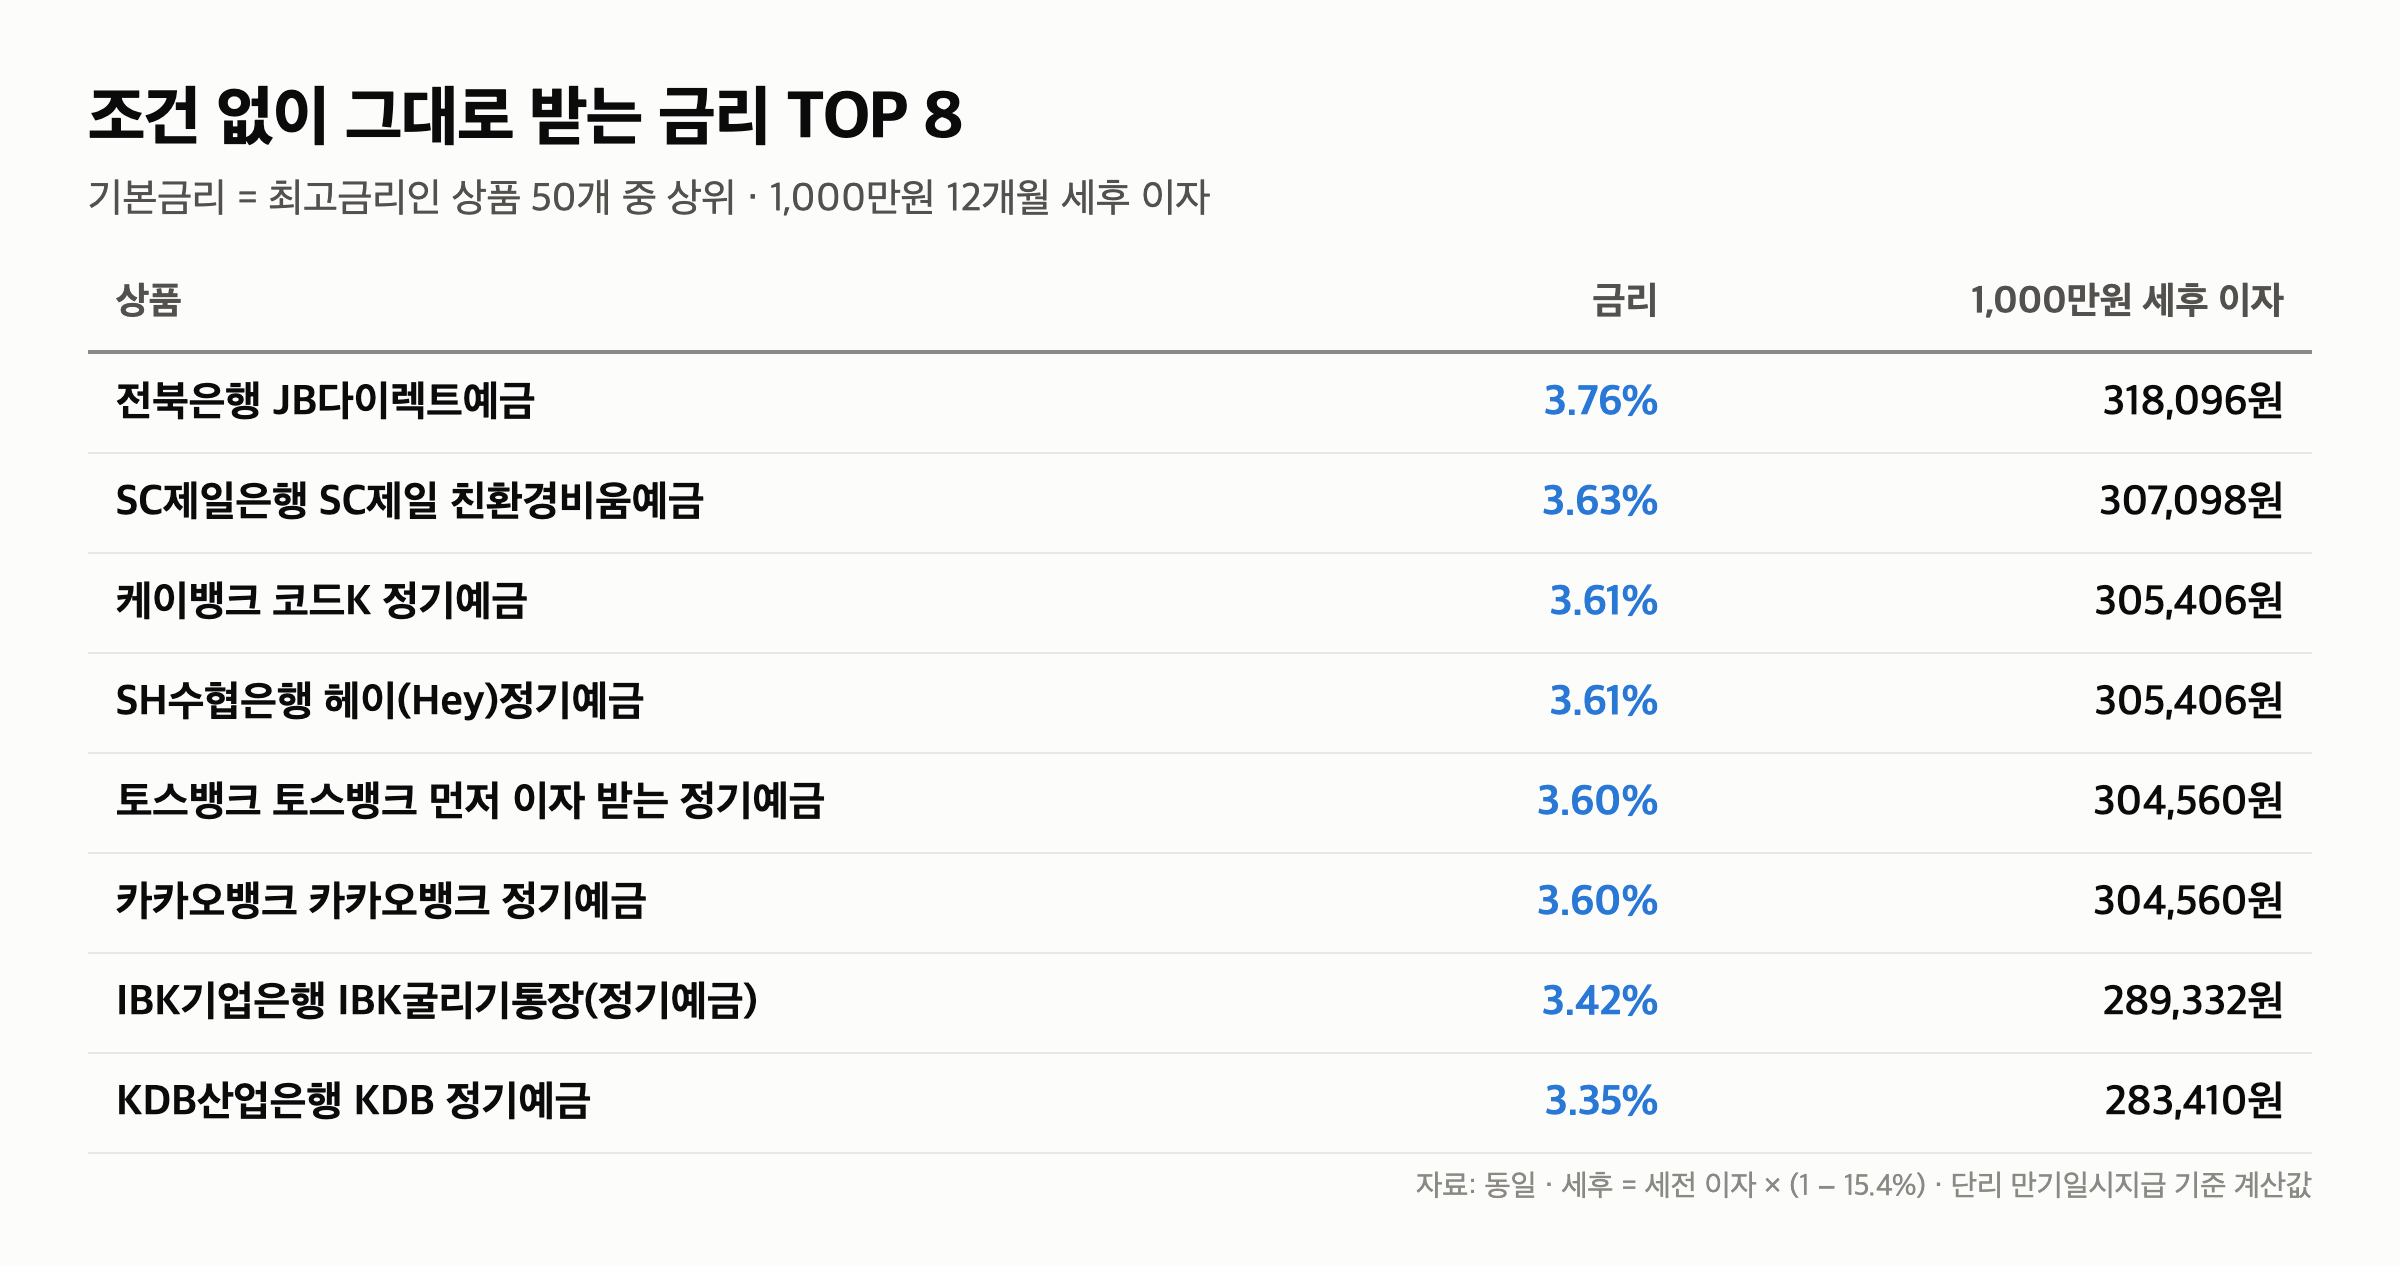
기본금리 = 최고금리인 50개 상품만 추리면 순서가 바뀝니다.
전북은행 JB다이렉트예금 3.76%, SC제일 친환경비움예금 3.63%, 케이뱅크 코드K 3.61%, 수협 헤이정기예금 3.61%, 토스뱅크 3.60%, 카카오뱅크 3.60% 순입니다.
1,000만원을 12개월 넣으면 3.76%는 세후 318,096원, 3.60%는 304,560원입니다.
우대 조건 없이 받을 수 있는 이자의 상한이 이 줄입니다.
같은 금리라도 만기일시지급이냐 월이자지급이냐로 세후가 갈리는 계산은 정기예금 이자 계산 글에 있습니다.
3. 조건을 못 채우면 얼마가 되나
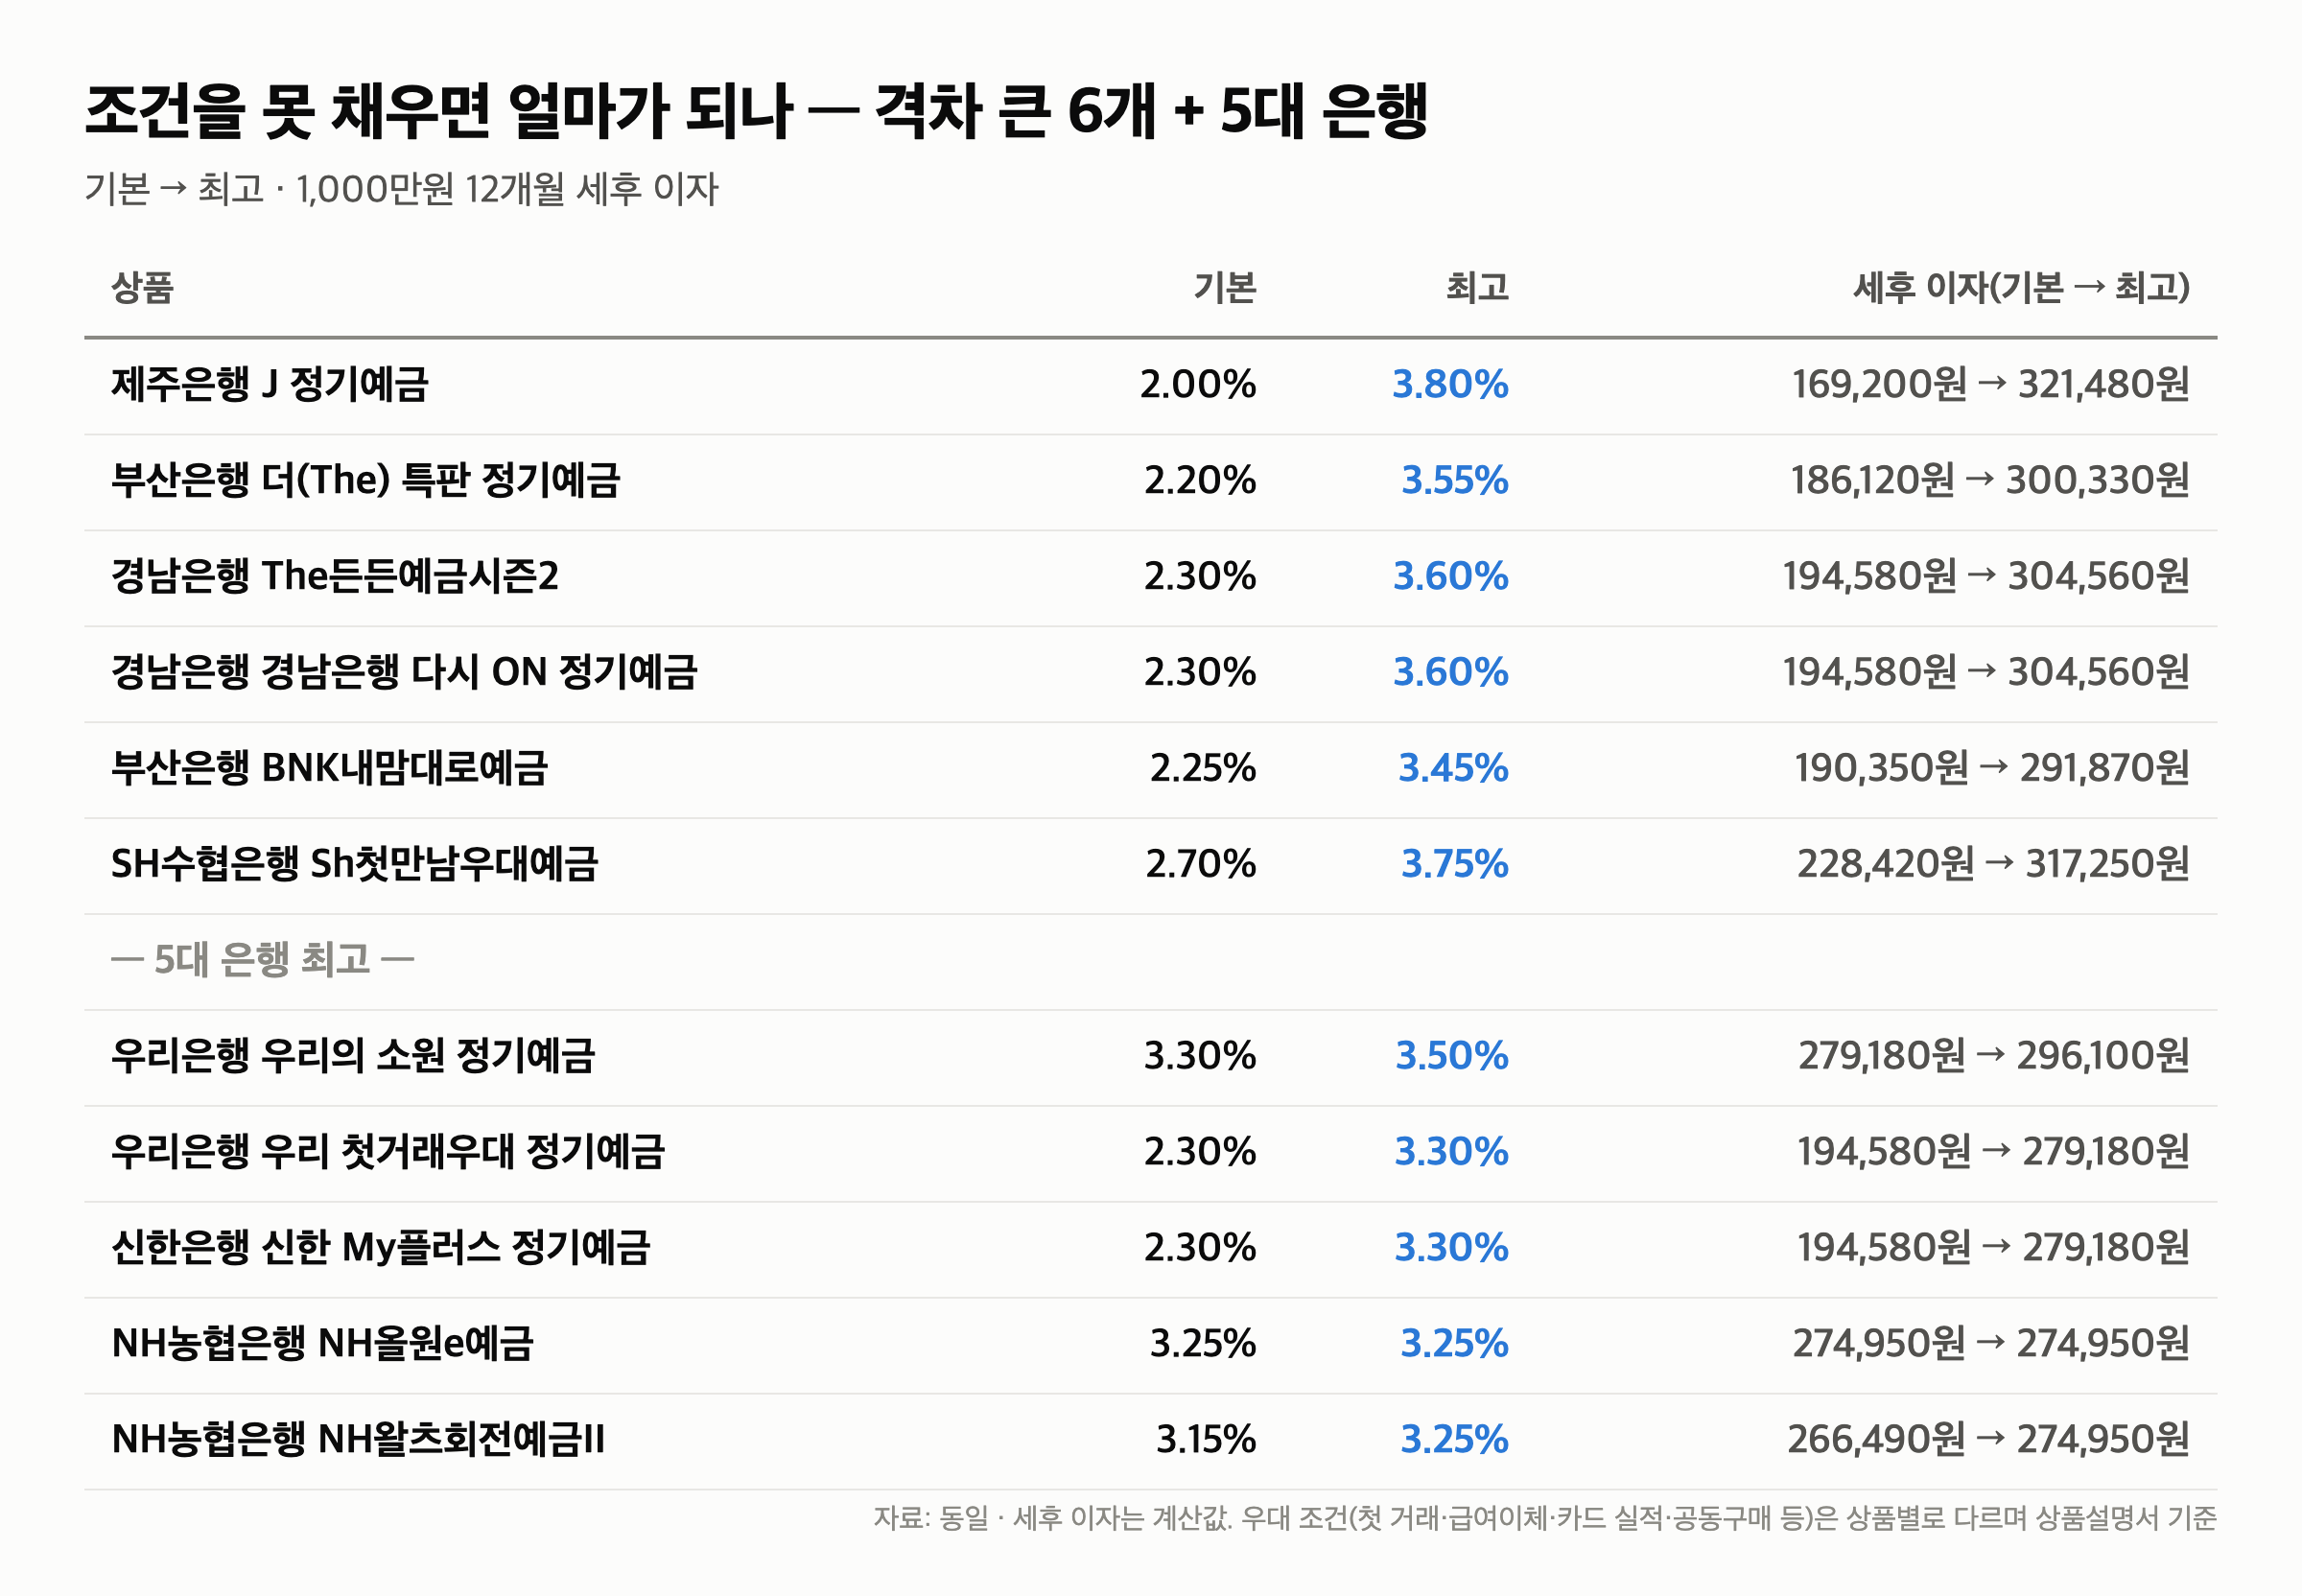
격차가 큰 상품은 기본금리가 2.0~2.3%대입니다.
제주은행 J 정기예금은 조건을 못 채우면 1,000만원 세후 이자가 321,480원이 아니라 169,200원입니다.
부산은행 더 특판 정기예금(2.20% → 3.55%), 경남은행 The든든예금시즌2(2.30% → 3.60%)도 조건 하나에 10만원 넘게 갈립니다.
경남은 9월 3일 공시에서 최고 3.85%로 올랐지만 기본금리는 여전히 2.30%이고, 부산도 9월 공시에서 최고 3.77%로 올랐지만 기본 2.20%는 그대로입니다.
5대 은행은 최고금리 자체가 낮습니다.
우리은행 우리의 소원 정기예금 3.50%(기본 3.30%)가 가장 높고, 신한 My플러스·KB Star·쏠편한은 최고 3.23.3%에 기본 2.32.4%입니다.
앞 글(「적금 추천 — 최고 연 12%의 실수령」)에서 적금 광고 금리를 실수령으로 바꿔 본 것과 같은 계산입니다.
1,000만원 기준으로 “최고"와 “기본"의 차이는 대부분 연 1만~15만원입니다. 조건을 채우려고 카드를 만들고 급여를 옮기는 비용과 비교해야 할 액수입니다.
4. 제가 고르는 순서
- 조건 없는 3.6%대(JB다이렉트·케이뱅크·수협 헤이·토스·카카오)를 기준선으로 둡니다. 여기보다 낮은 “특판"은 특판이 아닙니다.
- 최고금리가 기준선보다 높은 상품은 기본금리를 먼저 봅니다. 기본이 2%대면 조건을 못 채웠을 때의 손실이 기준선 대비 10만원 이상입니다.
- 첫 거래 우대(순신규)는 채우기 쉬운 조건이고, 카드 실적·급여이체·펀드 보유는 비용이 붙는 조건입니다.
기준금리 3% 시대에 현금을 어디에 둘지는 어제 글(「기준금리 3% 시대 하루 정리」)에 파킹통장·적금까지 묶어 정리해 뒀습니다.
저축은행 정기예금은 같은 방식으로 447개를 비교한 글에 있습니다.
108개 상품의 최고금리 중앙값은 2.85%, 기본금리 중앙값은 2.45%입니다. 표에 나온 3.6%대는 상위 20개 이야기이고, 아무 예금이나 들면 절반은 2%대입니다.
이어서 볼 글
업데이트 · 2026-09-04: 상위 금리를 9월 3일 은행연합회 공시로 재확인해 앞부분에 적었습니다. 경남은행 The든든예금 시즌2의 우대 조건 분해는 오늘 오전 별도 글로 올립니다. 2026-09-06: 공시 최고금리와 전월 실제 취급 평균을 37개 전수로 대조한 글을 연결했습니다.
네이버페이 예적금 비교 — 1금융권 정기예금, 누구나 가입, 최고금리순 108개(2026-08-29 조회)
기본금리는 12개월 만기 세전 약정이율, 최고금리는 상품별 우대 조건 전부 충족 시
세후 이자 = 1,000만원 × 금리 × (1 − 15.4%) 단리 계산값. 실제 수령액은 가입일·지급 방식에 따라 다릅니다
투자·가입 권유가 아닙니다.