예금·금리
원리금균등상환 vs 원금균등 — 3억·30년·연4% 고정·무거치 비교
원리금균등상환으로 3억원을 30년간 연 4% 고정금리에 빌린다고 가정하면, 매달 약 143.2만원을 냅니다. 원금균등보다 첫달 부담은 40.1만원 작지만, 만기까지 내는 총이자는 3,510.9만원 더 많습니다.
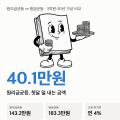
원리금균등상환으로 3억원을 30년간 연 4% 고정금리에 빌린다고 가정하면, 매달 약 143.2만원을 냅니다. 원금균등보다 첫달 부담은 40.1만원 작지만, 만기까지 내는 총이자는 3,510.9만원 더 많습니다.
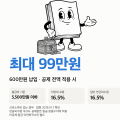
연금저축 세액공제는 600만원을 납입하면 지방소득세를 포함해 최대 99만원입니다. 근로소득만 있고 총급여가 5,500만원 이하이며, 공제할 세금이 충분할 때의 금액입니다.
2026년 8월 25일, 블로그를 본격적으로 시작했습니다. 목적은 월급외 부수익을 만드는 것이었습니다.
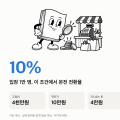
팝업스토어 비용을 회수하려면 방문객 중 몇 명이 얼마를 사고, 한 건에서 얼마가 남는지부터 계산해야 합니다. 입장객 1만 명·고정비 4천만원·객단가 10만원인 가상 행사에서는 구매전환율 10%가 본전입니다. 한 건 팔 때 남는 돈을 4만원으로 놓은 결과입니다.
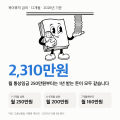
육아휴직 급여는 지금 첫 6개월은 통상임금을 그대로, 7개월째부터는 80%를 주는데 달마다 상한이 있어서 월 통상임금이 250만원 이상이면 일반 규정으로는 1년 동안 받는 돈이 2,310만원으로 같습니다.
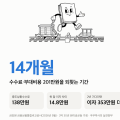
주담대 갈아타기를 고민하는 3억원·연 4.8% 대출이라면, 지금 은행 평균금리 최저권인 4.2%로 옮길 때 드는 중도상환수수료와 부대비용 약 201만원은 이자 기준으로 14개월이면 돌려받습니다.
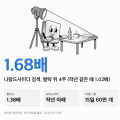
리센느 경제효과를 네이버 검색량으로 재 보면, 리센느를 모델로 쓴 브랜드 가운데 검색으로 잴 수 있었던 5곳 중 4곳은 발표 뒤 4주 동안 검색이 작년 같은 때보다 더 늘었고 도미노피자만 작년 흐름에 못 미쳤습니다.
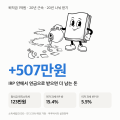
퇴직금 IRP 연금수령과 일시금을 같은 정기예금 금리로 나란히 계산해 보니, 20년 근속·퇴직금 1억원인 사람은 IRP 안에서 20년 동안 나눠 받을 때 507만원을 더 손에 쥡니다.
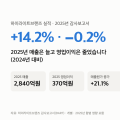
하이라이트브랜즈 실적을 보면 2025년 매출은 2,840억원으로 1년 전보다 14.2% 늘었는데, 영업이익은 370억원으로 0.2% 줄었습니다. 늘어난 매출만큼 비용도 함께 늘었고, 그중 매출원가가 21.1% 늘어 매출보다 빨랐기 때문입니다.
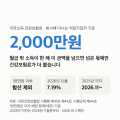
이자소득 건강보험료는 회사에 다니는 직장가입자라면 월급 밖 소득이 한 해 2,000만원을 넘을 때만 붙고, 그때도 넘은 금액에만 계산됩니다. 예금 이자만 있다면 세전 이자가 2,000만원을 넘기 전까지는 더 내는 건강보험료가 없습니다.