예금·금리
월 100만원 적금 12개월 “연 3.99%면 이자 22만원” 금리 6단계 만기 수령액 표
월 100만원 적금을 12개월 부으면 원금 1,200만원에 이자가 얼마나 붙는지 — 금리 6단계로 세후 만기 수령액을 표로 만들었습니다. 한국은행이 집계한 7월 은행권 정기적금 평균 3.99%면 세후 이자 219,410원, 만기에 12,219,410원을 받습니다.
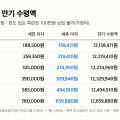
월 100만원 적금을 12개월 부으면 원금 1,200만원에 이자가 얼마나 붙는지 — 금리 6단계로 세후 만기 수령액을 표로 만들었습니다. 한국은행이 집계한 7월 은행권 정기적금 평균 3.99%면 세후 이자 219,410원, 만기에 12,219,410원을 받습니다.
주담대 고정금리 변동금리 중 뭘 고를지보다 먼저 볼 게 있습니다 — 어느 은행이냐.
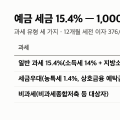
예금 세금 15.4%는 이자소득세 14%에 지방소득세 1.4%(소득세의 10%)를 더한 값입니다. 예금 글들의 "세후"가 전부 이 숫자로 계산됩니다.
목돈 굴리기의 첫 질문은 "어디가 금리가 높나"가 아니라 "얼마를 언제 빼야 하나"입니다. 3,000만원을 예로 — 비상금을 얼마나 빼 둘지, 나머지를 12개월 고정에 둘지 6개월 회전에 둘지 — 8월 29일 공시 금리로 네 가지 배치의 세후 이자를 계산했습니다. 어제
5000만원 예금 이자를 계산할 때 오래된 습관이 하나 있습니다 — "예금자보호 때문에 두 곳으로 나눠라". 그 한도가 5,000만원이던 시절의 규칙이고, 2025년 9월부터 1억원입니다. 오늘은 5,000만원·12개월을 8월 29일 공시 금리 7단계로 계산하고, 쪼개
정기예금 이자 계산은 "원금 × 금리"로 끝나지 않습니다. 같은 상품 안에서도 만기일시지급·월이자지급·복리·6개월 재예치에 따라 손에 쥐는 돈이 다릅니다. 8월 29일 공시 1위인 SC제일은행 e-그린세이브예금의 상세 금리표(12개월 3.65%, 월이자지급 3.55%,
예금 vs 적금을 고를 때 금리만 비교하면 틀립니다. 적금은 매달 넣기 때문에 평균 잔액이 원금의 절반이라, 같은 금리면 이자도 절반입니다. 오늘은 1,200만원을 예로 — 예금에 한 번 넣는 경우와 월 100만원씩 열두 번 넣는 경우 — 8월 29일 공시 금리와 한국
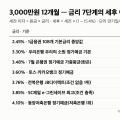
3000만원 예금 이자는 금리 한 줄로 정해지는데, 그 금리가 어느 상품의 것이냐에 따라 세후 621,810원에서 1,040,579원까지 갈립니다. 8월 29일 공시된 실제 금리 7개를 골라 3,000만원·12개월 세후 이자를 표 하나로 만들었습니다.
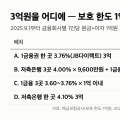
예금자보호 한도가 5,000만원에서 1억원으로 오른 게 2025년 9월 1일입니다. 이틀 뒤면 시행 1년입니다. 한도가 두 배가 됐는데 습관은 5,000만원 시절 그대로인 분이 많습니다. 오늘은 3억원을 예로, 보호 한도 안에서 이자를 가장 많이 받는 배치를 8월 29
CMA 금리 비교를 하면 "증권사 CMA가 은행보다 높다"는 말을 먼저 듣습니다. 8월 29일 네이버페이에 공시된 증권사 20곳의 CMA 29개를 전부 받아 보니, 최고는 우리투자증권 우리WON CMA Note(종금형) 2.90%, 중앙값은 2.60%였습니다. 같은 날