예금·금리
청년미래적금 납입, 36회 중 6회만 10만원이면 원금 240만원 차이
청년미래적금 납입을 총 36회 계획하고, 월 50만원 대신 6회만 10만원씩 넣는다고 가정해 보겠습니다. 나머지 30회에 50만원씩 넣으면 본인 원금은 240만원 적은 1,560만원입니다. 월 한도가 50만원이므로 줄인 40만원을 다음 달 몫과 합쳐 90만원 넣을 수는
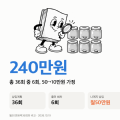
청년미래적금 납입을 총 36회 계획하고, 월 50만원 대신 6회만 10만원씩 넣는다고 가정해 보겠습니다. 나머지 30회에 50만원씩 넣으면 본인 원금은 240만원 적은 1,560만원입니다. 월 한도가 50만원이므로 줄인 40만원을 다음 달 몫과 합쳐 90만원 넣을 수는
KB 정기예금 자동재예치 약정기간을 찾으셨다면, KB Star 정기예금은 12개월 만기 뒤 다시 12개월이라는 점부터 확인하세요. 자동재예치를 선택해 정상 처리되는 경우이며, 금리는 재예치일에 다시 정하고 신규 금리우대쿠폰은 이어지지 않습니다.
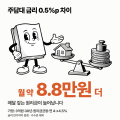
주택담보대출 금리를 연 4.0%와 4.5%로 가정하면, 3억원·30년 원리금균등상환의 월 납입액은 1,432,246원에서 1,520,056원으로 늘어납니다. 0.5%p 차이가 매달 87,810원입니다.
월이자 재투자로 낮은 예금금리를 메울 수 있는 폭은 생각보다 작습니다. 1,000만원을 1년 맡기고, 만기지급 금리와 별도 재투자 금리를 모두 연 3.65%로 가정하면 월지급 금리가 약 연 3.5986%일 때 결과가 같아집니다.
간이과세자 부가세는 1년 내내 사업한 경우 연 매출이 4,800만원 미만일 때 납부의무가 면제됩니다. 정확히 4,800만원이면 면제 대상에서 벗어나며, 소매업은 매출에 1.5%를 곱한 뒤 요건을 갖춘 매입액의 0.5% 등을 공제합니다.
노란우산공제에 연 600만원을 넣는 개인사업자를 계산해 봤습니다. 사업소득 3,000만원에 본인 기본공제 150만원만 적용한 가정에서는, 소득세와 지방소득세 산출세액이 합계 99만원 줄어듭니다. 같은 조건에서 연 1,200만원을 넣어도 세금 감소분은 99만원으로 같습니
상속세 면제한도는 가족 구성과 공제 조건에 따라 달라집니다. 배우자와 성인 자녀 둘이 14억원의 재산을 상속하는 가상 사례에서는, 배우자 몫이 5억원일 때와 6억원일 때 산출세액이 2,000만원 차이 납니다.
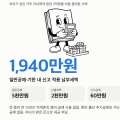
증여세 계산에서 성인 자녀가 부모에게 현금 2억원을 처음 받는다면, 일반공제 5천만원과 기한 내 신고세액공제를 적용한 세금은 1,940만원입니다. 같은 아버지가 10년 안에 1억원씩 두 번 주어도, 아래 조건에서는 두 번 낼 세금의 합계가 같습니다.
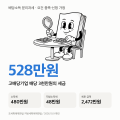
거주자가 배당소득 분리과세를 신청하면, 고배당기업에서 받은 연간 특례배당 3천만원의 산출세액은 지방소득세를 포함해 528만원입니다. 20% 구간에 들어가지만, 배당 전체에 20%를 곱하는 계산은 아닙니다.
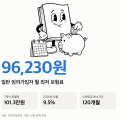
국민연금 임의가입은 2026년 10월 기준, 일반 가입자라면 월 최저 보험료가 96,230원입니다. 다만 노령연금을 받으려면 기존 기간을 합쳐 120개월 이상을 채우고 출생연도별 지급개시연령에도 도달해야 합니다. 매달 얼마를 낼지와 앞으로 몇 개월을 채울지는 따로 봐야