내 계좌 이야기
50만원 단타 10일차 — 와이씨 15,560원 매수, 15,950원 익절로 +9,896원
50만원 단타 10일차는 와이씨 28주를 15,560원에 사서, 14시 58분 익절 조건주문으로 15,950원에 팔았습니다.
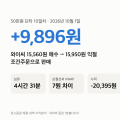
50만원 단타 10일차는 와이씨 28주를 15,560원에 사서, 14시 58분 익절 조건주문으로 15,950원에 팔았습니다.
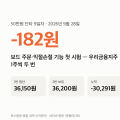
50만원 단타 9일차는 주문과 익절·손절을 빠르게 넣으려고 만든 기능을 처음 시험한 날이고, 우리금융지주를 1주씩 두 번만 샀습니다.
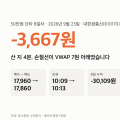
50만원 단타 8일차는 대한광통신을 17,960원에 26주 샀고, 4분 만에 손절 조건주문 17,860원에 걸려 실현 손익 -3,667원으로 끝났습니다.
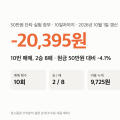
50만원 단타 실험 장부는 매일 실제로 사고판 결과를 수수료·세금까지 뺀 손익으로 쌓는 글이고, 10일차까지 누적 -20,395원(원금 대비 -4.1%)입니다.
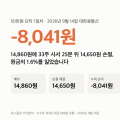
50만원 단타 1일차는 대한광통신을 14,860원에 33주 사서 25분 뒤 14,650원에 손절, 수수료·세금까지 -8,041원으로 끝났습니다.
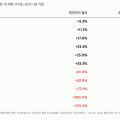
본전 수익률 계산의 답은 손실률과 같지 않습니다 — -18.9% 계좌가 본전이 되려면 +18.9%가 아니라 +23.3%가 필요합니다. 손실률과 복구 수익률은 대칭이 아니고, 손실이 깊어질수록 그 격차는 빠르게 벌어집니다. 손실률 11단계의 필요 상승률을 표로 만들고,
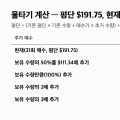
주식 물타기 계산은 식 하나입니다 — 새 평단 = (기존 평단 × 기존 수량 + 매수가 × 추가 수량) ÷ 총수량. 문제는 그 식의 결과를 실제 계좌에 넣어 보면 "본전까지 얼마나 더 올라야 하나"가 생각보다 줄지 않는다는 겁니다. 제 SOXL 계좌(7월 31번 매수,
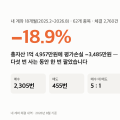
코스피가 1년 만에 두 배 넘게 올랐습니다. 그런데 제 계좌는 -18.9%입니다. 시장이 이렇게 오르는 동안 개인 계좌가 마이너스일 수 있다는 게 이상하게 들리실 텐데, 제 체결 기록을 보면 이유가 설명됩니다.
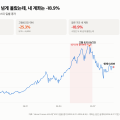
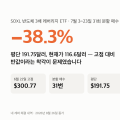
오늘 계좌 해부 시리즈의 마지막 글입니다. 낮에는 삼성전자 199번의 매매를, 저녁에는 계좌 전체(매수 2,305 vs 매도 455)를 다뤘습니다. 마지막은 제 계좌에서 금액은 가장 작지만 수익률은 가장 아픈 종목 — 반도체 3배 레버리지 ETF, SOXL입니다. 7월
앞 글에서 삼성전자 199번의 매매를 해부했습니다. 이번엔 계좌 전체입니다. 18개월(2025.2~2026.8), 62개 종목, 체결 2,760건. 총자산 1억 4,957만 원에 평가손실 -3,485만 원(-18.9%)인 계좌의 구조를 숫자로 뜯어 봤더니, 세 가지가